2026年7月1日起,英国将进口钢铁产品关税上调至50%。此举不仅影响钢铁制造业,更将波及跨境电商、POD代工及物流仓储等全产业链。从原材料到终端商品,成本普遍上涨,卖家利润空间面临严峻挤压。
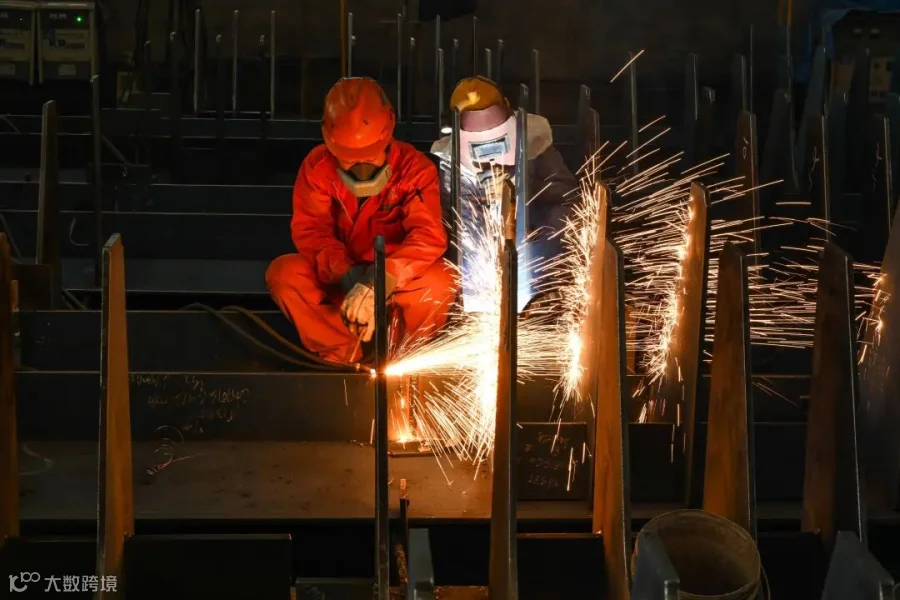
关税风暴背后的全球贸易格局重塑
英国此次加税并非孤立事件,而是全球钢铁产能过剩与贸易保护主义叠加的产物。
全球产能严重过剩
据经合组织预测,2027年全球钢铁过剩产能将达7.21亿吨,产能利用率仅73%。英国本土粗钢产量持续下滑,去年仅260万吨,而国内年需求量高达700万至800万吨,高度依赖进口。为抵御廉价钢铁冲击,保护本土产业成为必然选择。
英美欧同步筑起贸易壁垒
英国与美国、欧盟步调一致,共同抬高进口门槛。美国已将钢铁关税提至50%;欧盟自7月1日起取消47%免税配额,超额部分关税翻倍至50%。三大经济体联手封锁,标志着全球钢铁贸易进入高壁垒时代。
政策执行“一刀切”
英国免税配额大幅削减51%,年度限额降至约320万吨。超出部分一律征收50%从价税。热轧板卷、金属涂层板、钢筋、不锈钢棒材等20大类钢铁产品均在征税范围内,基本覆盖跨境电商常用钢材原料。
跨境电商成本结构面临重构
关税上调直接冲击卖家利润模型,且影响贯穿供应链各环节。
终端商品成本显著攀升
以售价30英镑的户外储物架为例,因镀锌钢管关税增加50%,材料成本或凭空多出3至5英镑。在亚马逊英国站激烈竞争下,提价10%-15%将导致转化率下滑,维持原价则利润被吞噬殆尽。
POD工厂隐性成本增加
按需打印(POD)工厂虽不直接销售钢铁,但设备外壳、周转箱、货架及内部结构件均含钢材。仓储设施涨价将推高运营成本,最终传导至卖家端。钢铁涨价效应沿产业链逐级放大,无法规避。
供应链转移路径受阻
此前通过东南亚转口规避美国关税的策略正失效。英国与欧盟同步收紧政策,加之10月1日即将实施的“熔炼浇铸”原产地规则,旨在堵死第三国转口避税漏洞,传统转口模式难以为继。
物流与海外仓运营承压
基础设施与运输环节的成本上涨,将进一步压缩跨境卖家的盈利空间。
仓储扩容放缓致租金上涨
海外仓核心资产如货架、托盘及装卸设备均为钢制,新建仓库用钢成本翻倍,扩张计划被迫搁置。仓储容量增长停滞,旺季库容紧张,仓储费上涨已成定局。
运输包装成本转嫁
集装架、托盘加固件及运输车辆底盘均依赖钢铁。相关成本上升后,物流公司将通过“旺季附加费”或“燃油调整费”等名目向卖家转嫁压力。
物流路线需重新评估
高关税迫使卖家权衡直发小包与海外仓模式。直发成本高且风险大;海外仓时效优但仓储及设备成本激增。卖家需结合品类特性与利润空间,重新测算最优物流方案。
POD卖家与初创品牌应对策略
面对成本压力,主动调整产品结构与沟通策略是关键。
优化选品降低钢材依赖
优先开发软包、织物、手机壳等低钢材占比产品。此举虽需调整产品线与营销策略,但能有效规避关税冲击。
探索替代材料应用
部分POD工厂已尝试以玻璃纤维、高强度塑料或碳纤维替代钢铁。尽管初期模具投入较高,但长期可摆脱钢铁价格周期波动,增强成本可控性。
透明化沟通获取消费者理解
明确告知消费者涨价系政策所致,而非企业牟利。数据显示,合理说明涨价原因有助于提升接受度,尤其当变动源于不可控外部因素时。
服务商与孵化机构的破局机会
行业痛点催生新服务需求,专业机构可借此构建差异化优势。
物流商提供降本方案
整合低关税金属运输渠道,或对接英国本地采购资源,帮助卖家优化供应链成本结构。
支付机构推出对冲工具
开发“关税定价锁定”或“供应链金融”产品,协助卖家提前锁定汇率与关税成本,降低政策不确定性风险。
孵化机构强化合规培训
将“关税风险评估”纳入核心课程,指导卖家识别低风险供应商。这将成为2026年下半年卖家必备能力。
副业创业者与内容创作者风险提示
不同角色需根据自身定位调整策略,规避潜在风险或捕捉流量机会。
低毛利品类风险加剧
手机支架、小置物架、文具等低价高频商品钢材成本占比高,利润本就微薄。50%关税可能导致此类产品陷入亏损,需谨慎入局。
内容创作聚焦政策解读
社媒达人可围绕关税对终端价格的影响、涨价清单、替代材料测评等话题产出内容。此类信息兼具实用性与时效性,易获流量关注。
2026下半年生存指南:合规与创新并重
英国钢铁关税上调是全球贸易格局重构的信号。跨境电商从业者须立即行动:
第一,全面排查供应链。若产品钢材含量超20%,应迅速寻找替代方案或调整定价策略。
第二,重估英国市场布局。高关税窗口已关闭,可选择接受成本上涨、转移库存至欧盟其他国家,或转向低钢材消耗品类。
第三,主动拥抱合规与创新。10月“熔炼浇铸”原产地规则实施后,转口避税路径彻底封堵。与其冒险擦边,不如投资替代材料研发或本地化布局。
当前跨境电商已无低成本护城河。真正的竞争力源于对供应链全环节的掌控力与快速适应能力。唯有深度整合资源、灵活应变者,方能在变局中持续生存。