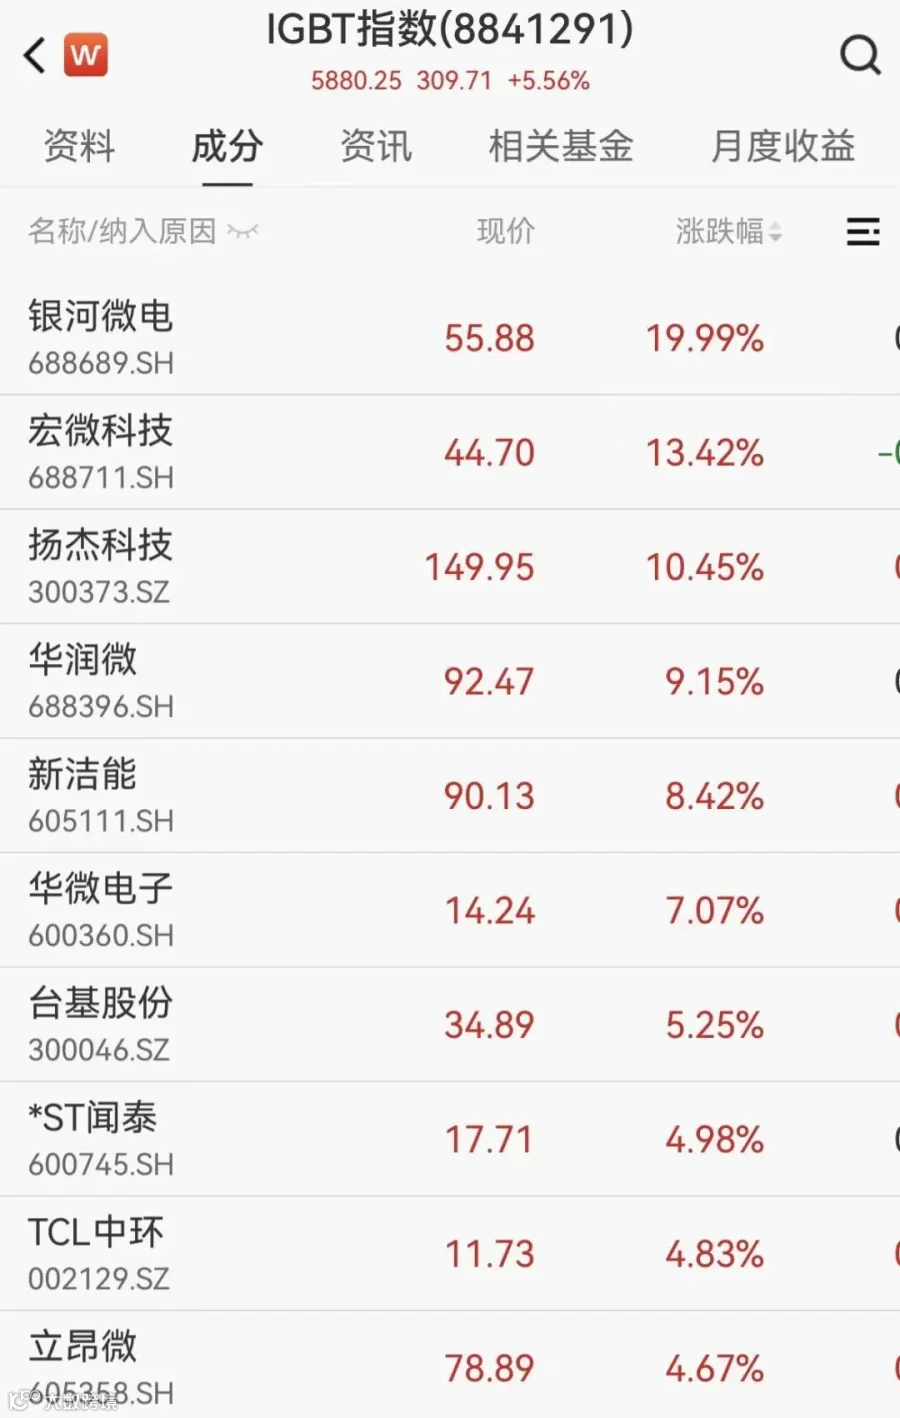
2025年7月1日起,英飞凌、德州仪器、华润微等近20家模拟及功率半导体企业将同步启动新一轮调价,AI数据中心相关品类涨幅预计达15%至25%。此次涨价潮由AI算力爆发、原材料紧缺及8英寸BCD产能不足共同驱动,已超出单纯供应链波动范畴,正深刻重塑跨境电商的选品方向、备货节奏与成本结构。对于跨境卖家、POD工厂、独立站创业者及物流服务商而言,准确研判本轮行情是把握未来12个月市场机遇的关键。
一、涨价潮背后的核心逻辑:AI需求引爆产业链共振
本轮半导体涨价并非偶发事件,而是AI算力爆发、上游原材料紧缺与8英寸BCD产能刚性不足三者叠加产生的共振效应。
需求端:AI数据中心拉动功率器件持续高增
英飞凌CEO在财报会议中明确表示,AI数据中心电源解决方案需求旺盛,预计2027财年AI市场营收将达25亿欧元。德州仪器一季度财报显示,其数据中心业务已连续8个季度环比增长,同比增幅高达90%。这表明AI服务器、UPS、HVDC高压直流系统及48V总线架构等链路上的功率器件需求呈陡峭上升趋势,短期内无拐头迹象。
成本与产能端:多重因素叠加推高价格
据国金证券分析,今年半导体涨价呈阶梯式特征:年初封装端金属涨价,Q1末晶圆制造端特种气体紧缺,7月起原材料再次大幅上涨,三轮涨价层层传导。产能方面,华润微透露当前订单饱满,待交订单规模创历史新高,能见度达9个月以上,部分热门型号交期超一年,新订单需等到明年才能交付。
二、跨境卖家选品策略:聚焦四大高景气品类
面对涨价潮,跨境卖家应精准识别量价齐升的高优先级品类,主动规避低端市场。
第一优先级:AI服务器电源与PDU配件
随着AI算力集群功耗从kW级跃升至MW级,机柜级供电及高压直流架构需求集中爆发。DrMOS、高压MOSFET、隔离驱动芯片等核心元器件供需严重失衡。该赛道适合具备工业品供应链资源或能对接海外数据中心采购需求的B2B跨境贸易商。
第二优先级:数据中心UPS与HVDC系统
AI数据中心建设带动了不间断电源和高压直流系统需求,功率模块、整流桥、IGBT等器件涨幅在15%至25%之间。建议关注整机OEM/ODM代工机会,或聚焦高价值耗材与替换件。
第三优先级:储能PCS与光伏逆变器
受“算电协同”概念推动,储能变流器、光伏逆变器中的功率器件涨幅约10%至15%。户用储能、工商业储能相关的连接器、功率模块、散热组件等配件成为受益方向。
第四优先级:800V平台车规功率模块
新能源车OBC、DC-DC等高压平台器件持续紧缺,SiC功率模块需求旺盛。该领域适合有汽车后市场经验的卖家,重点拓展海外新能源车配件渠道。
风险提示:应避免布局低端消费电子MOSFET及库存高企的通用整流桥,此类产品涨价空间小且面临降价风险。
三、跨境全链条应对指南:各环节行动策略
面对涨价潮,跨境电商生态各参与方需及时调整策略以适应变化。
跨境卖家:重构选品与供应链
重新梳理选品清单,优先布局高景气品类;将热门型号备货周期从4周延长至12-16周。加速建立A/B供方体系,验证扬杰科技、华润微等国产替代方案。同时,与上游签订季度或年度框架协议,锁定关键料号价格以对冲7月1日后的涨价冲击。
POD工厂与初创品牌:预留成本缓冲
终端产品BOM成本将持续承压。建议在新品开发阶段直接采用国产替代方案,并在定价策略中预留5%至10%的成本缓冲空间。
海外仓与物流商:优化仓储与服务
针对备货周期拉长导致的周转率下降,需提前调整预测模型。为高价值、小体积功率器件提供恒温恒湿存储及快速通关服务,提升专业竞争力。
支付与金融科技服务商:创新金融产品
鉴于订单能见度拉长带来的账期风险,可围绕半导体品类推出基于订单的应收账款融资、库存质押贷款等灵活供应链金融产品。
电商平台:强化合规指引
针对功率器件、储能产品及AI配件等新品类,提前梳理UL、FCC、CE等认证要求,为卖家提供清晰的合规指引。
内容创作者与培训机构:打造专业知识IP
社媒达人可围绕“AI硬件创业”、“功率器件选品”等话题建立专业影响力;孵化机构及培训机构应开设“半导体涨价周期下的选品策略”、“AI硬件出海合规指南”等专题课程,赋能卖家把握技术红利。
四、未来12个月趋势预判与关键信号
本轮涨价已于7月1日正式生效,Q3订单能见度已达9个月,周期至少延续至2025年底。跨境卖家需在Q3扎实完成备货与品类调整,以抢占Q4旺季及2026年先机。
后续需重点关注以下信号:一是英飞凌Q3财报中AI业务营收能否突破25亿欧元目标;二是华虹无锡、中芯绍兴等晶圆厂8英寸BCD产能扩产动态;三是第三代半导体(SiC/GaN)是否接力开启下一轮涨价;四是美光、三星、海力士HBM扩产对成熟制程产能的虹吸效应强度。
本质上,半导体涨价潮是AI算力革命对硬件供应链的全面重塑。跨境电商全链条参与者唯有读懂涨价逻辑、精准布局高景气品类并构建弹性供应链,方能在新一轮出海浪潮中占据有利位置。