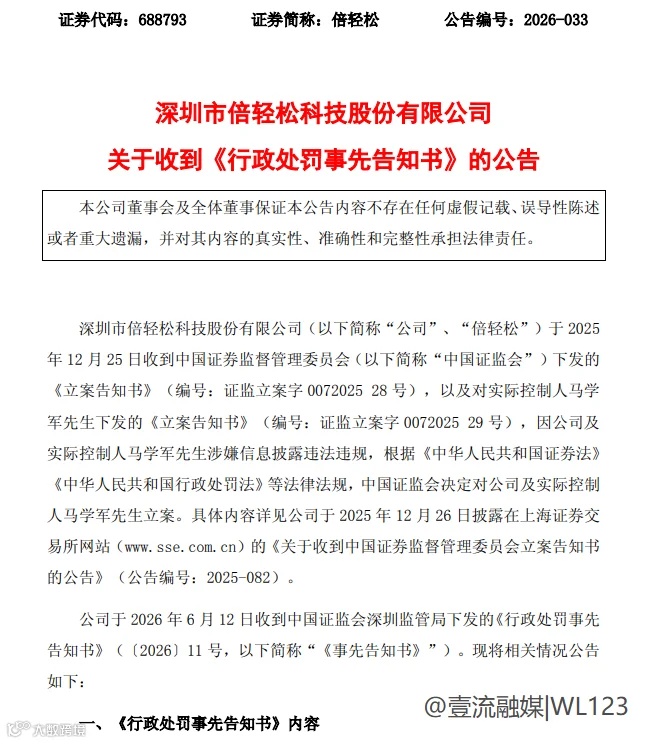
2025年6月,A股“便携按摩器械第一股”倍轻松半月内连发三份公告,引发跨境电商行业高度关注。公司实控人马学军因资金占用、违规担保及操纵证券市场被合计罚没超5861万元,并被处以5年市场禁入。值得注意的是,该公司曾被视为出海标杆,但此次曝出海外营收的107.6%被挪作私用,令业界震惊。
5861万罚单背后的三重违规
此次处罚涉及三项核心违规事实,暴露了公司治理的严重缺失。
资金占用:2024年全年,马学军通过孙公司划转、员工备用金及供应商预付款回流等隐蔽渠道,累计占用上市公司资金8593.29万元,占净资产21.22%。截至年末仍有2533.29万元未归还,构成信息披露重大遗漏。
违规担保:2024年7月至2025年1月期间,马学军未经董事会审议,擅自利用上市公司存单质押,为外部3家企业提供担保超9057万元,资金由其个人支配。
操纵证券市场:2023年9月至2024年10月,马学军伙同他人拉抬股价,被证监会罚没超4047万元。其个人被罚1184.19万元,并获5年市场禁入及禁止交易处罚。此外,公司被罚250万元,财务总监、监事分别被罚80万元和50万元。
更为严峻的是,2025年5月25日,马学军持有的59.59万股因个人合同纠纷被司法冻结,涉案金额约1024.5万元,公司控制权稳定性面临重大不确定性。
海外营收被挪用致增长失速
倍轻松海外业务曾被寄予厚望,视为第二增长曲线。2024年海外营收达7987.05万元,跨境线上增速近30%,东南亚直营门店加速布局。然而,实控人占用的8593.29万元几乎等同于全年海外总收入,导致备货预算与市场投放资金被抽空。
资金链断裂的后果在2025年集中显现:海外营收降至7071.74万元,同比下滑11.5%,由正转负。尽管账面毛利率维持在59.57%,但这主要源于削减低毛利渠道与KOL投放,并非竞争力提升所致。跨境线上增速回落,备货节奏紊乱,原计划2026年新增的10至20家东南亚门店,至2025年末仅落地3家。这一案例表明,当上市公司沦为实控人提款机,再宏大的出海战略也难以维系,“合规守财”已成为比“创收”更关键的护城河。
跨境行业治理转型的三大信号
倍轻松事件折射出跨境电商进入新阶段的监管趋势。
破除“出海即解药”迷思
过往部分企业将海外业务作为估值工具,忽视跨境子公司资金流转的审计风险。一旦实控人借通道挪用资金,全球化扩张反而成为放大风险的杠杆。
估值锚点转向内控质量
监管已将内控纳入估值体系。投资者评估跨境上市公司时,将重点关注实控人持股质押率、关联方资金往来披露完整度及海外子公司资金归集频率。内控漏洞曝光将直接导致估值折损。
资金管理透明度成准入门槛
随着新《公司法》及监管指引收紧,员工备用金、供应商预付款及未披露关联交易成为排查重点。多国子公司架构下的资金合规性,已成为监管核心关注领域。
跨境从业者的合规避坑指南
面对监管新常态,各市场主体需针对性强化风控。
企业与实控人:建立独立审批机制
必须构建独立于实控人的资金审批流程,对跨境子公司资金划转实行额度上限管理,定期审计供应商预付款与员工备用金。严禁以“业务发展”为由绕过董事会进行大额调拨。严格落实人员、账户、账务、印章、决策“五分开”原则,对存单质押、对外担保等事项设立红线清单。年报编制前须穿透核查实控人及关联方资金往来。
运营与供应链人员:警惕异常经营信号
密切关注公司治理变动对供应链的影响。若出现备货节奏突变、付款周期无故拉长或“高毛利配负增长”等数据组合,应高度警惕,这往往是收缩而非竞争力增强的表现。
投资人:重估治理风险溢价
实控人被市场禁入意味着公司治理不稳,股份冻结则预示潜在股权纠纷与控制权风险。此类企业股价波动加剧,投资需谨慎评估治理风险。
拟上市与非上市企业:前置合规建设
拟IPO企业应在辅导期彻底完成内控体检,厘清跨境资金流转合规路径,严格隔离实控人与上市公司资产。非上市企业即便暂无资本化计划,只要涉及多主体运营,也应尽早搭建规范财务流程,避免未来融资或对接平台时付出高昂合规补课成本。