

近日,“平台月付将退出支付选项”话题引发广泛关注。花呗、美团月付、抖音月付等平台相继回应称业务正常运营,后续展示方式将以App实际页面为准。事实上,各类月付产品大概率不会消失,真正的变化在于其在支付页面中的展示位置。
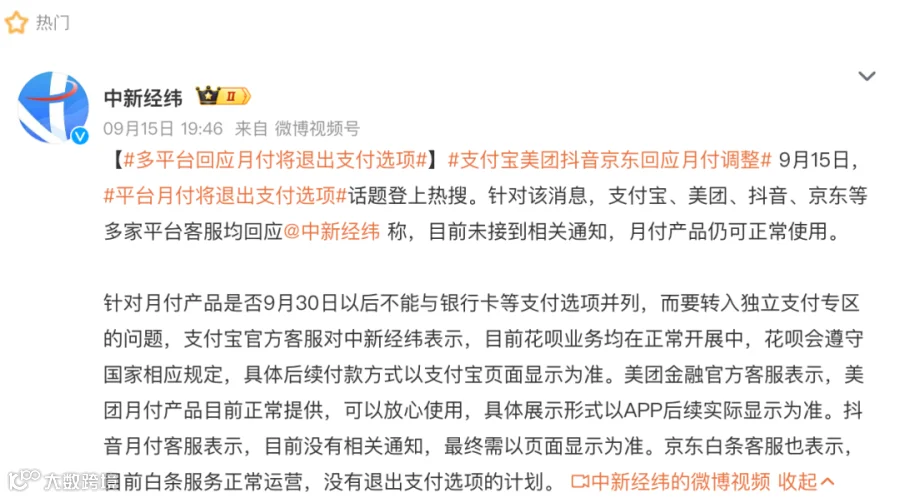
政策背景:金融与支付工具需分离展示
此次调整源于今年4月八部门联合发布的《金融产品网络营销管理办法》,该办法将于9月30日起正式实施。其中明确规定:非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项。
这意味着,在未来的支付结账页面中,平台不得将“信贷借款”与银行卡、余额等常规支付工具混同展示。付款与借钱,在物理展示上被重新解绑。
行业痛点:刻意模糊借贷边界,降低借款门槛
过去几年,互联网平台在收银台设计上不断试探,极力模糊支付与借贷的边界。在买水、点外卖等小额消费场景中,平台频繁弹出“月付”“先享后付”等选项,甚至主动向用户提示数千至数万元的可借额度。
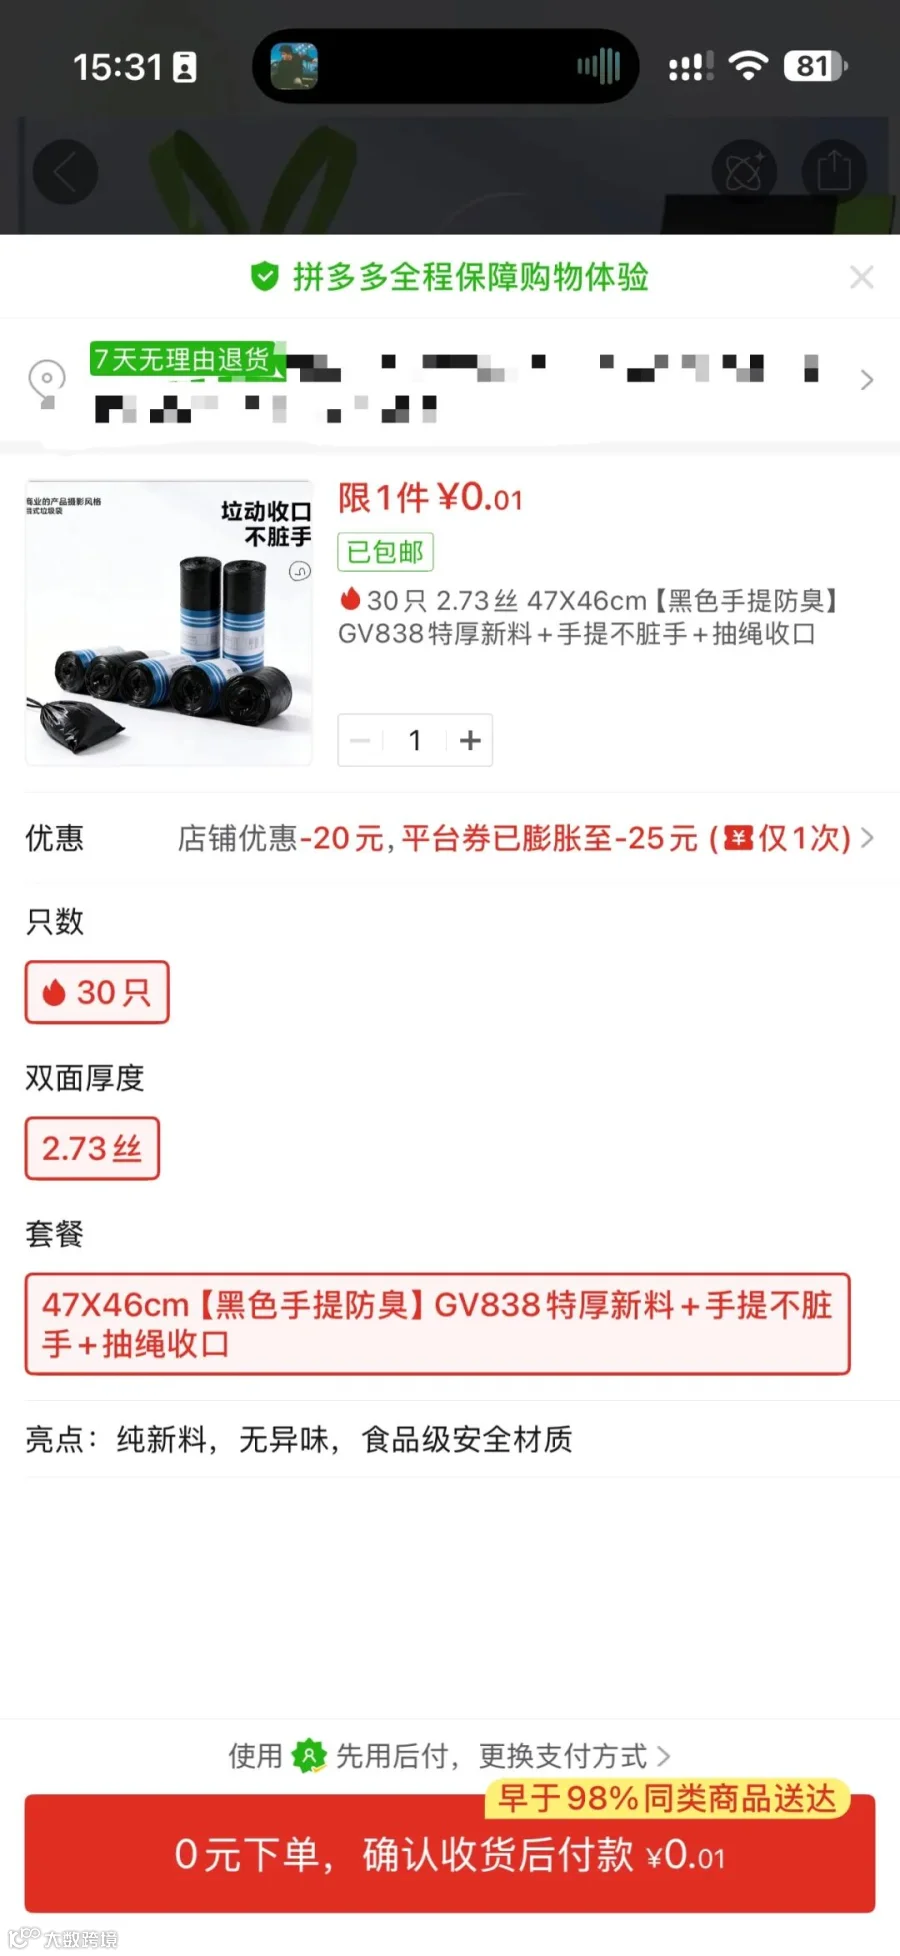
弱化“贷款”概念,降低心理门槛
这种设计的核心目的在于降低用户的心理防御。当用户面对“花呗”“白条”等选项时,往往只觉得是在选择一种普通的付款方式,而忽略了其背后的“信贷”本质。这种“贷款”概念的隐身,让几千元的消费被拆解为每天几块钱的月供,极大刺激了超前消费。
严禁诱导性营销用语
除了展示位置的混淆,平台常使用“低门槛”“秒到账”“首期0元”等诱导性用语来吸引用户。此次新规明确叫停了这类营销话术,强调分期付款不能仅盯首期优惠。监管旨在提醒:借贷的决策成本,不应被刻意降到不合理的低位。
落地影响:花呗等产品将“搬家”至信贷专区
随着9月30日新规实施,各大平台的收银台将迎来一次重大改版。花呗、白条、美团月付、抖音月付等消费金融产品依然保留,但将从常规的“付款方式”栏,统一迁移至独立的“信贷专区”。
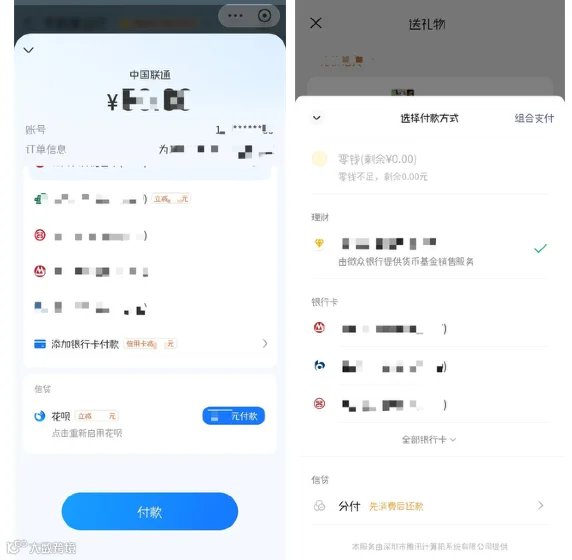
亲测,个别平台支付界面已调整,加了“信贷”标识
对于普通用户而言,这一变化让日常支付回归纯粹。在买早餐、点外卖时,用户可以更加顺畅地完成基础支付,而不再被频繁提醒unused的借贷额度。信贷产品回归信贷专区,不仅规范了行业秩序,也有助于引导用户树立理性的消费与借贷观念。