



来源:化妆品观察 品观 | 作者:车思洁
头部国货之间的竞争又上高度。
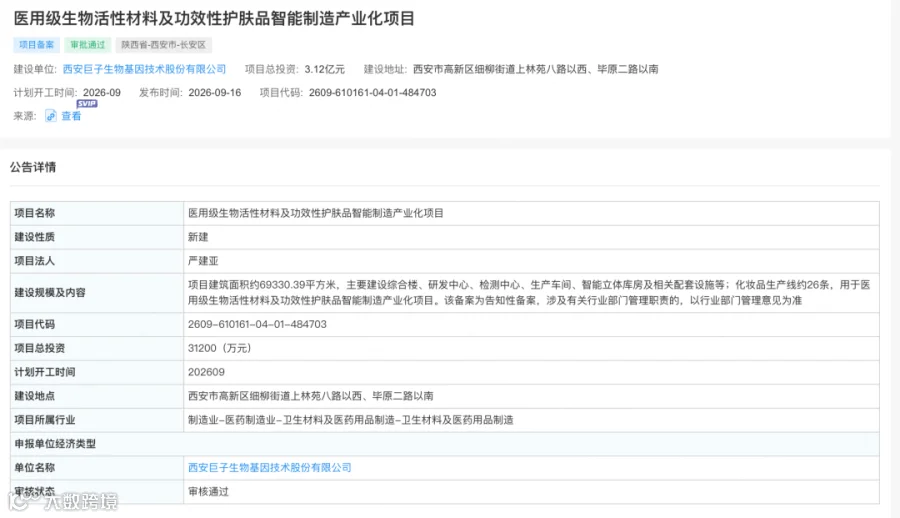
日前,巨子生物通过一则项目备案。信息显示,其计划投资3.12亿元建设“医用级生物活性材料及功能性护肤品智能制造产业化项目”,规划建筑面积约69330平方米,配建约26条化妆品生产线,计划于2026年9月开工。
这一投资规模在巨子生物当前的经营基本面下张力十足。2025年,这家重组胶原蛋白龙头企业实现营收55.19亿元,同比微降0.4%;归母净利润19.15亿元,同比下滑7.2%,为上市以来首次出现营收与利润“双降”。
在业绩承压期斥资超3亿元建新工厂,巨子生物的战略意图值得深入拆解。
从3450平米到69330平米:巨子生物的产能扩张路径
回顾巨子生物的产能建设历程,可见一条从实验室到产业化、从单一产线到智能制造平台的扩张路径。公司成立于2000年,以合成生物学技术为核心,专注于重组胶原蛋白的研发与产业化。
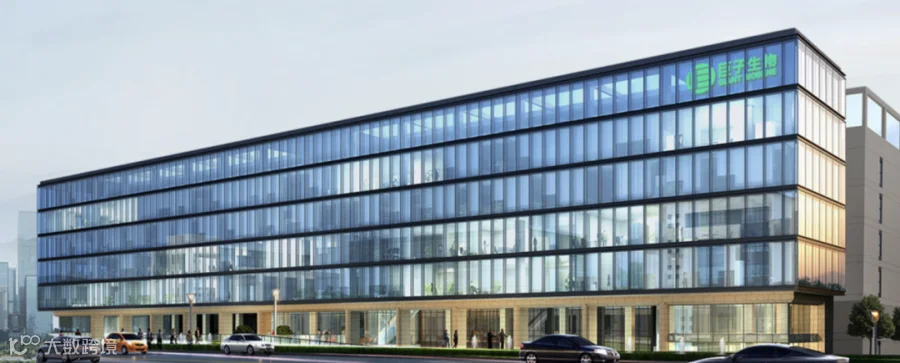
其产业化起点是2006年投建的一期工厂(建筑面积约3450平方米,年产能约1683万盒)。2015年开工、2019年投产的二期工厂(上林苑生产基地)建筑面积约30000平方米,配备多条功效性护肤品、医用敷料及保健食品生产线,是当前的主力运营中心。
此外,巨子生物正推进多个扩产项目:投资3.5亿元的医用生物材料智能化发酵及转化平台(拟年产重组胶原蛋白2400吨)已进入公示阶段;2025年5月签约的“活性材料生产基地”则聚焦医用生物活性材料及功效性护肤品的研发生产。
此次备案的新项目面积达69330平方米,是上林苑工厂的两倍以上,且行业属性明确划分为“医药制造业”而非日化行业。这意味着,巨子生物正在打造的并非普通化妆品工厂,而是一座以医用级标准为核心的智能制造平台。

医美商业化需求与降本压力共振
在业绩承压节点仍推进大手笔产能建设,背后有三重战略考量:
医美注射产品量产的前置条件
巨子生物正从“护肤品公司”向“医美+护肤”双轮驱动转型。2025年10月至2026年6月,其首款重组I型胶原蛋白及透明质酸钠复合溶液植入剂、交联重组III型胶原蛋白填充剂相继获批,形成面部皱纹、颈纹等全覆盖矩阵。注射类产品对洁净度、无菌控制要求极高,医用级智能产能是产品商业化的硬性前提。
降本压力下的产能竞争
重组胶原蛋白医美注射赛道正从“独家定价”走向“价格竞争”。例如,锦波生物旗下薇旖美从早期的6800元/瓶降至2026年4月的1999元/支。规模化生产带来的成本下降是价格战的底层支撑,巨子生物要保持定价弹性,同样需要产能规模作为后盾。
行业竞争从“概念驱动”转向“产能驱动”
重组胶原蛋白赛道正从先发优势阶段转入产能与合规竞争阶段。据预测,中国重组胶原蛋白市场规模2030年将攀升至2193.8亿元。当行业从“概念驱动”转向“产能驱动”,谁先完成医用级产能的规模化布局,谁就能在下一阶段的竞争中掌握主动权。
智能工厂军备竞赛:头部国货的产能基础设施升级
巨子生物3.12亿元的投资并非孤例。2025年以来,头部国货美妆企业密集推进智能制造产能建设:
上美股份斥资超12亿元打造科技园智慧工厂,一期和二期日总产能达350万瓶,刷新行业纪录;自然堂投产第三极生物发酵原料工厂(年产能1000吨),其未来美妆城生产基地面积达12.7万平方米,年产能超4亿支;男士护肤品牌海洋至尊母公司梦尔达在杭州拿下生产研发基地,投资超3亿元,预计2028年投产,可支撑80亿级规模产能。
这些动作凸显了头部国货在产能基础设施上的共同取向:投资向十亿级跃升,产线向全流程数智化演进,产能定位从“满足现有销售”转向“支撑未来规模”。这轮竞赛的行业意义在于,产能性质发生了根本变化:
产能从“成本项”变为“价值项”
在“产品驱动”阶段,智能工厂带来的品控一致性、柔性排产和新品转化效率,直接决定企业能否在超级大单品迭代中保持优势。产能已成为品牌战略的前置条件。
系统性回应消费者升级需求
当消费者对产品的要求升级为“好用且安全”,品控精度成为核心竞争力。智能工厂通过AI视觉检测、自动化灌装等手段,将人为误差降至最低,确保大规模生产下的质量标准化。
产能投资成为品牌分化分水岭
能够投入数亿乃至十亿级资金建设智能工厂的企业,与依赖代工的中小品牌之间,正形成难以逾越的制造壁垒。这不仅体现在成本控制上,更体现在新品开发速度、产能响应弹性和品质稳定性的系统差距上。