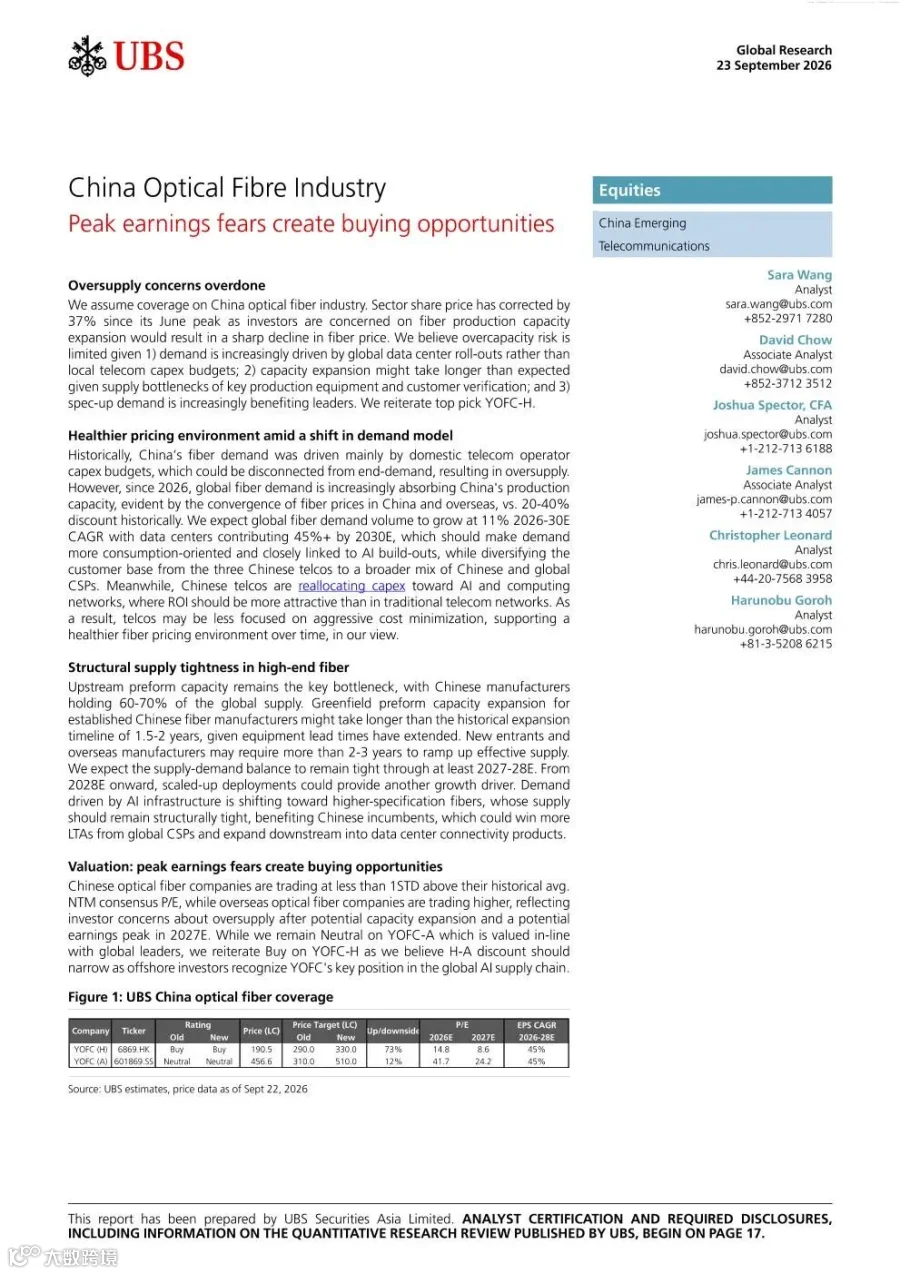
瑞银近日发布中国光纤行业研究报告指出,市场因产能扩张担忧行业盈利见顶,导致板块自6月高点回调37%。但机构认为,行业产能过剩风险被过度放大,当前存在显著的配置机会。
需求端:AI数据中心成核心增量,采购价格回归理性
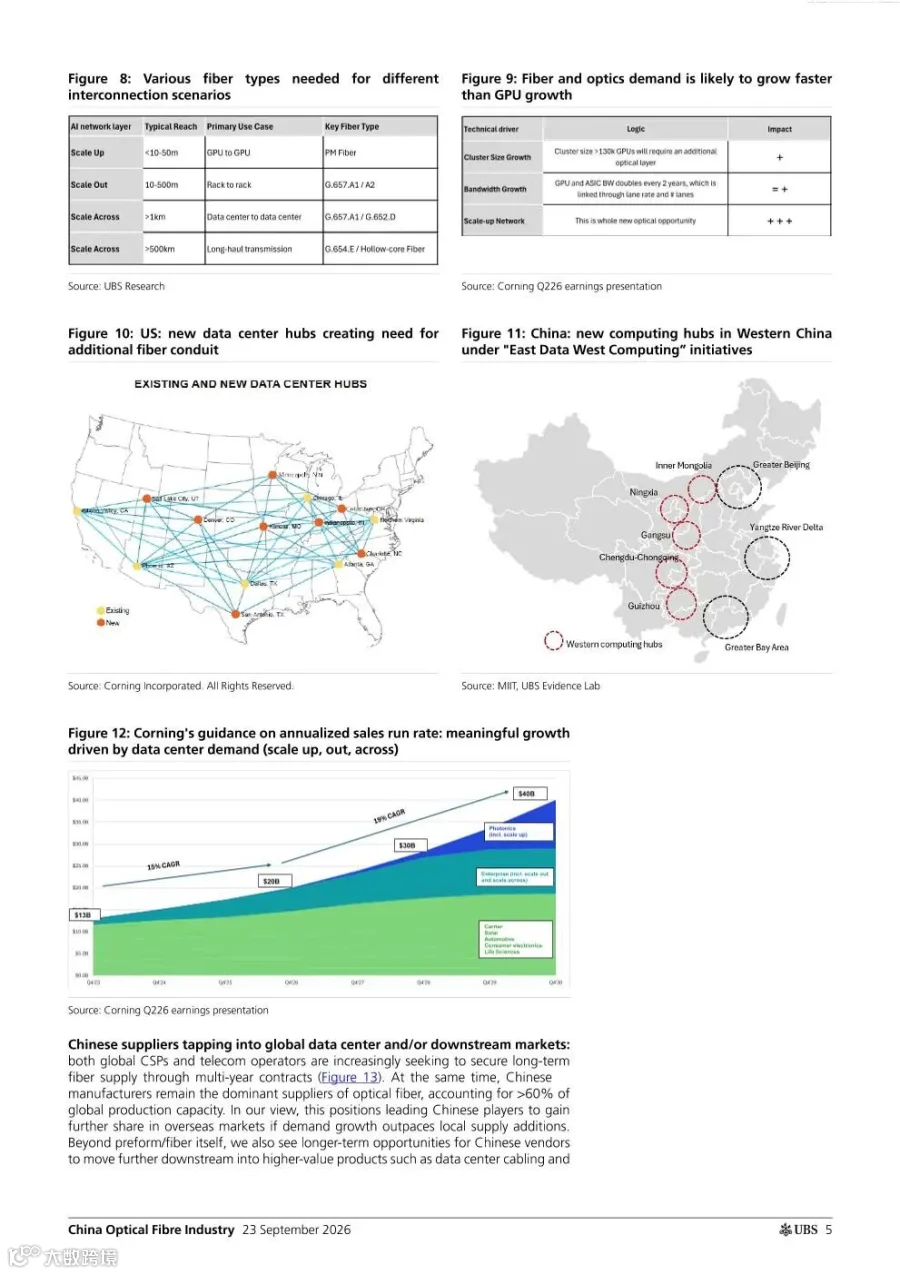
过去国内光纤需求主要由运营商资本开支驱动,易出现供需失衡。2026年起,全球AI数据中心建设成为核心增量,预计2026-2030年全球光纤需求复合增速达11%,2030年数据中心占总需求将超45%。客户结构由国内三大运营商拓展至海内外云服务商。
国内运营商资本开支总量未大幅增长,但结构向AI计算网络倾斜。由于AI项目投资回报率优于传统通信网络,运营商价格敏感度下降,带动光纤采购价格回归合理区间(如中国移动最新招标价格仅较现货价折价20%)。
供给端:预制棒成核心瓶颈,高端光纤结构性紧缺
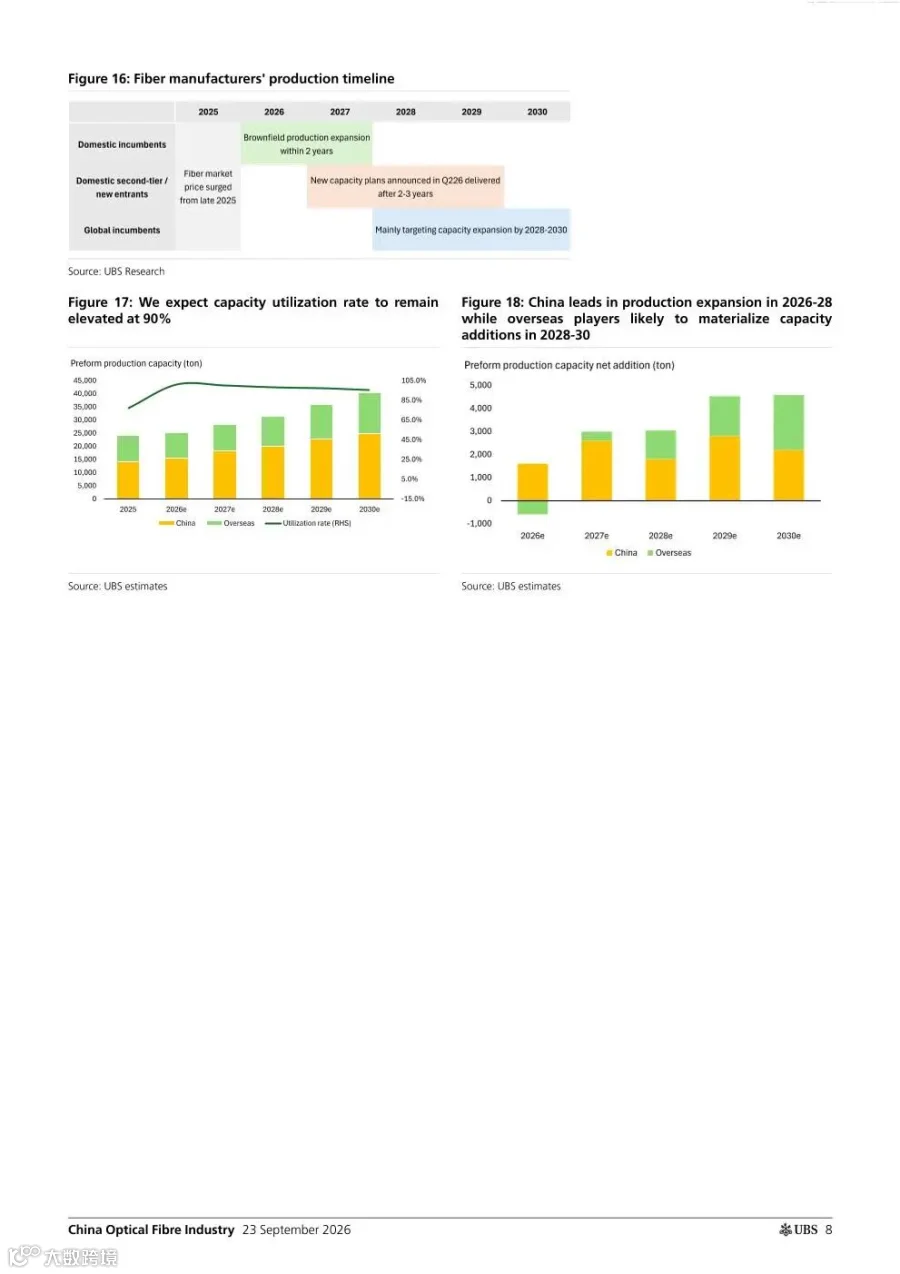
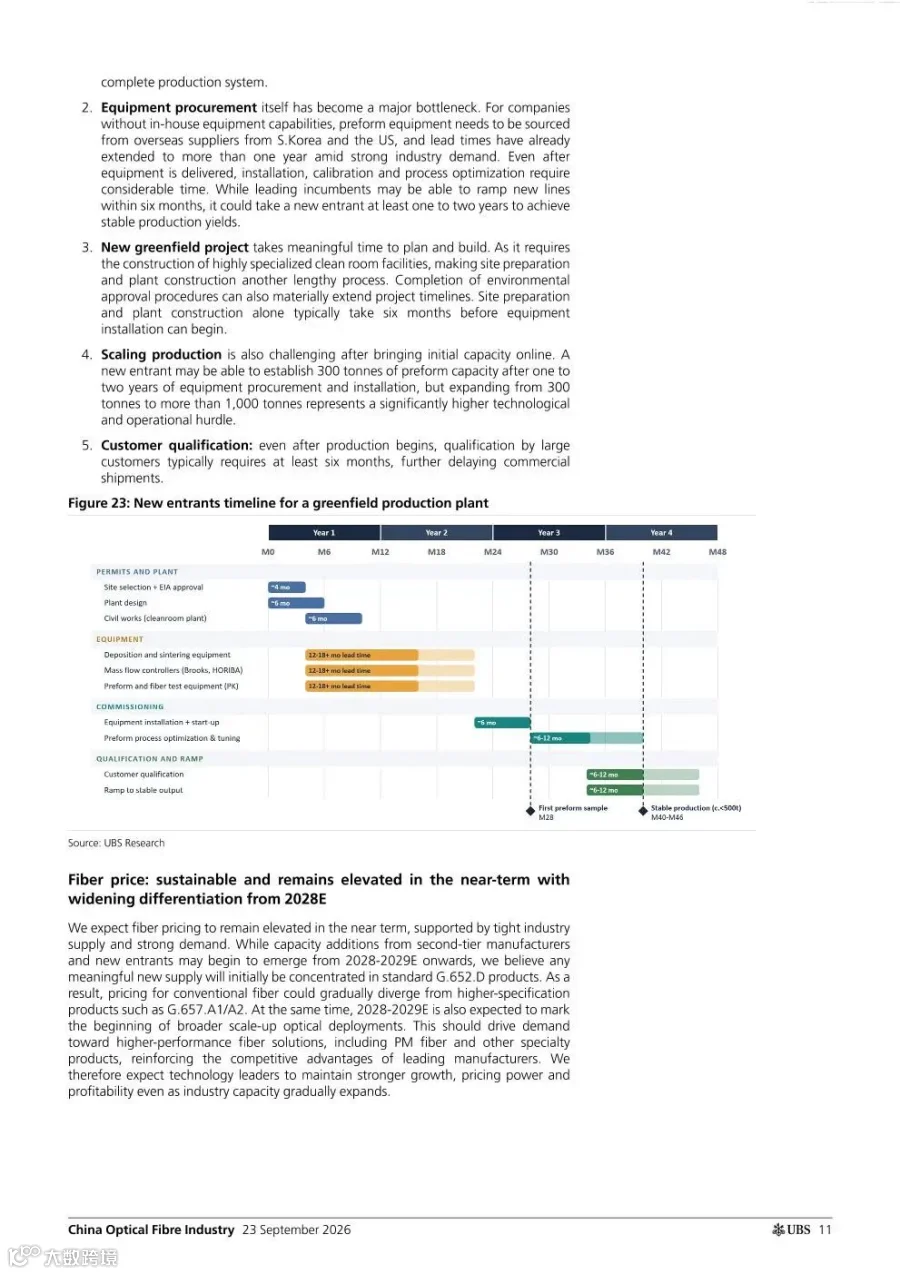
预制棒是当前核心供给瓶颈。老牌厂商新建产能受设备交付、客户验证约束,建设周期拉长;新进入者实现有效供给需2-3年以上,2027-2028年前行业供需维持偏紧格局。AI场景拉动了G.657系列、空芯光纤、保偏光纤等高规格产品需求,导致高端光纤供给存在结构性紧缺。头部企业不仅直接受益,还可向下游拓展数据中心连接产品,海内外云厂商也倾向于通过长协锁定供货。
产能释放呈分阶段特征:2026-2027年以存量厂区技改扩产为主;2027-2028年二线厂商新增产能落地;2028年后海外产能逐步释放。新进入者面临设备、工艺良率、客户认证等多重壁垒,实际落地产能大概率低于规划。
价格与估值:特种光纤溢价凸显,龙头估值有望修复
价格层面,2025年末起中外光纤价格已完成收敛。2028年后普通光纤或随新增供给增加而承压,但高端特种光纤供需仍偏紧,产品结构分化将凸显龙头企业的盈利韧性。
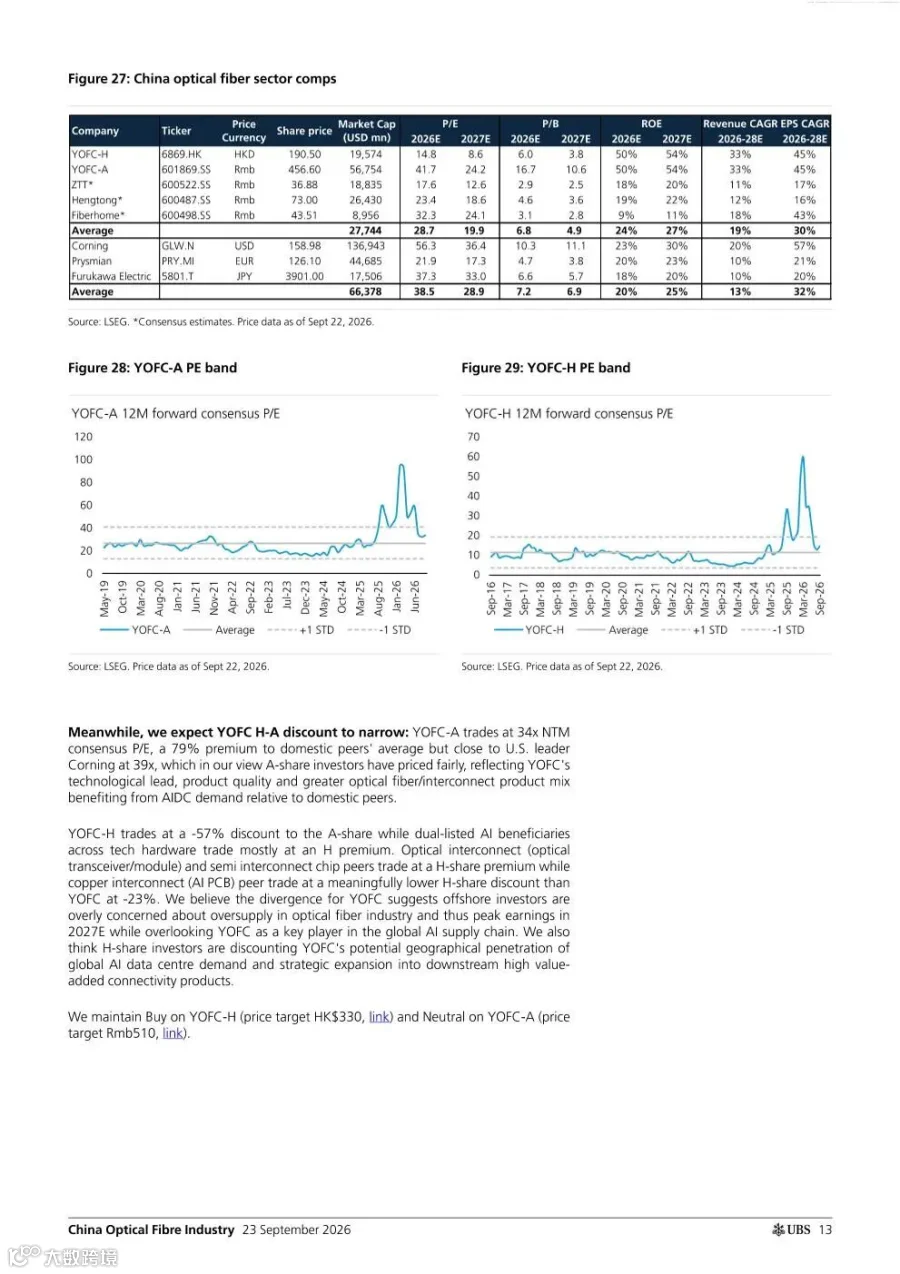
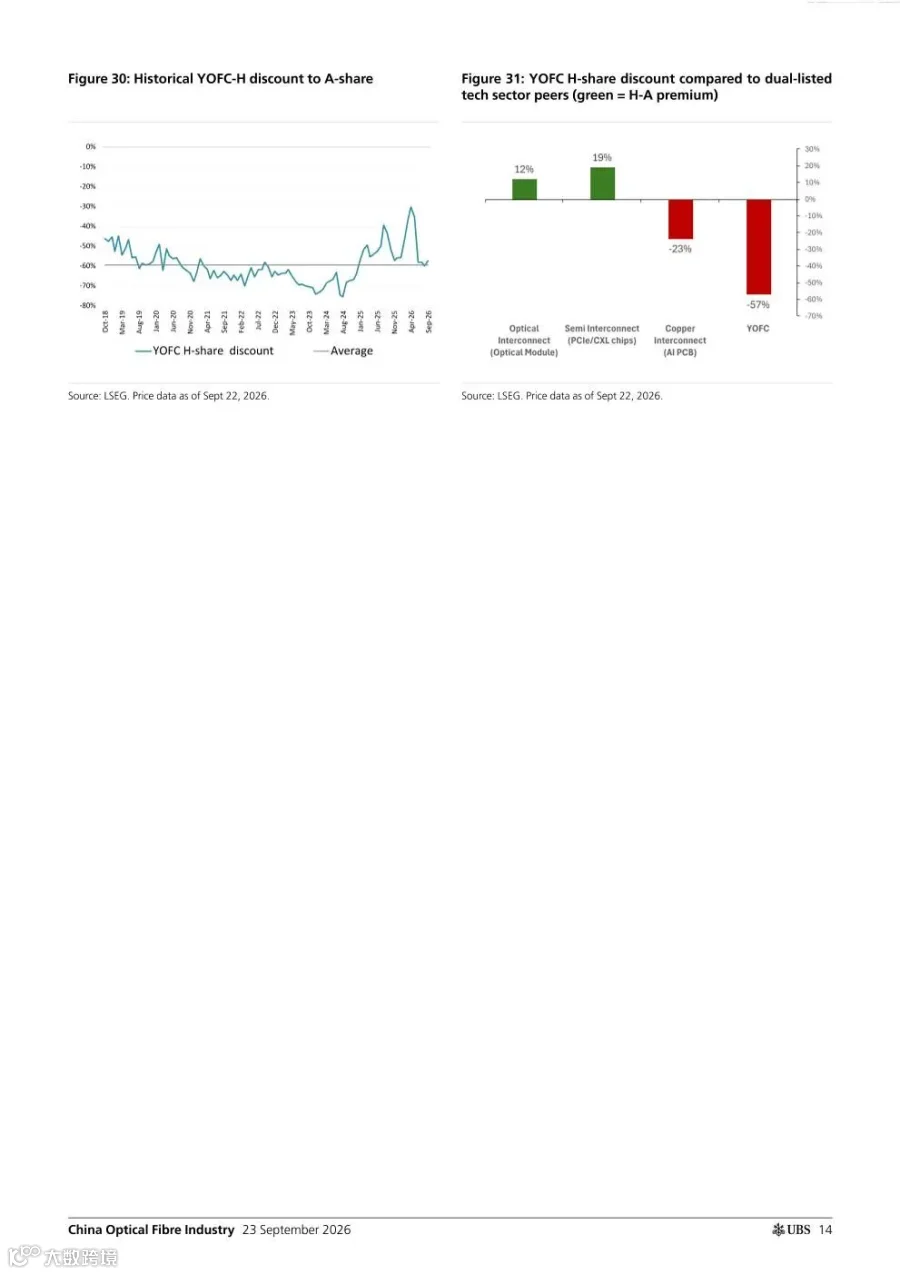
估值层面,国内光纤企业远期市盈率仅略高于历史均值,海外同业估值更高。以长飞为例,其H股相对A股存在大幅折价。海外投资者过度担忧盈利见顶,忽视了其在全球AI供应链中的核心地位,后续AH股折价有望逐步收窄。
报告节选