


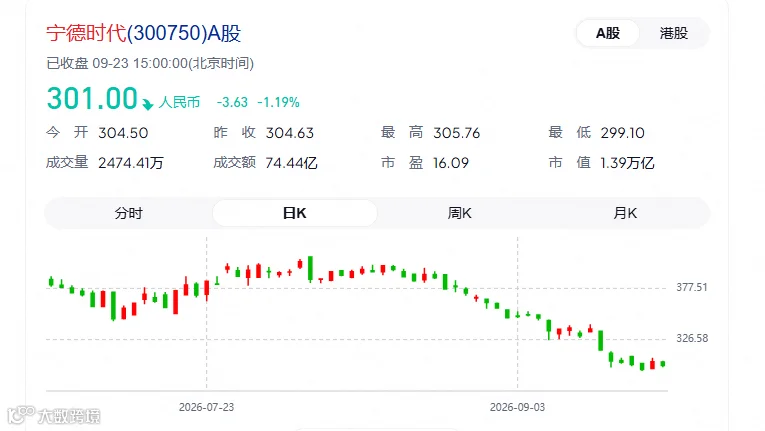
近期,交出亮眼半年报的宁德时代在二级市场遭遇滑铁卢,过去几天累计跌幅超10%,市值缩水至1.4万亿元,较5月高点蒸发超7000亿元。
引爆市场的导火索是新能源车企纷纷“去宁化”。9月,理想汽车增资欣旺达,并宣布后续自研电池将全面搭载;小米汽车与中创新航、欣旺达达成战略合作;吉利、蔚来加速布局自研电池,零跑也已成为二线电池厂的核心客户。
外界多将“去宁化”归结为车企为获取更多利润而寻求降本。广汽时任董事长曾庆洪曾直言“电池成本占整车四五成,是在给宁德时代打工”。今年上半年,宁德时代归母净利润达432.84亿元,超15家主流上市车企净利润总和的两倍。然而,车企下场自研的“车企定义+厂商代工”模式研发成本高昂,“去宁化”绝不仅是为了降本。
不想只做乙方
动力电池占整车成本30%至40%,但在新能源汽车行业,宁德时代的实际影响力已超越Tier1,逼近Tier0.5。
一方面,这种影响力源于其技术领先与制造壁垒。电池由数百上千颗电芯组成,一致性决定了电池包的实际容量与安全。宁德时代凭借庞大的生产体量进行筛选试错,前7个月全球电池装机份额达39.9%。其在产线设置了超7000个质量控制点,自动化率达95%,将缺陷率控制在PPB级别,远优于行业常规水平。相比之下,二线厂商在可靠性上仍有差距。
另一方面,宁德时代正从电池制造商向新能源基础设施公司转型。2024年,其全面发力To C战略,不仅在机场、高铁等场景大规模投放户外广告,还推出后市场服务品牌“宁家服务”,形成从“看车”到“用车”的体验闭环。
尼尔森IQ《2026年全球新能源车消费者研究报告》显示,宁德时代在国内的品牌信任度高达81%,37.1%的受访者表示若心仪车型未搭载宁德时代电池会直接放弃购买。这种直达C端的影响力,直接引发了车企的身份认同危机。
争夺定义权
对车企而言,电池出问题需自行承担舆论与召回责任,但技术红利却难独享。在宁德时代的直供模式下,车企拿不到产品定义权,只能被动接受价格和产能分配。
选择自研电池,车企能掌握从材料、设计到BMS的全流程数据,将电池与整车作为一套系统联合开发,并通过OTA持续优化。同时,售后维保也能自主负责,避免与供应商的权责拉扯。近期,零跑宣布电芯100%自研,小鹏也加码投资多家电池企业,皆是为了将定义权握在手中。
此外,动力电池的制造壁垒正在降低。零跑高管指出,电池已趋于商品化,一条10GWh的先进电芯产线足以支撑十几万辆整车需求。同时,X-ray等检测技术的普及大幅提升了制造管控能力,为车企入局提供了产业基础。
护城河还有多厚?
当前动力电池行业正迎来模式分化:一是宁德时代主导的直供模式,二是车企主导定义、二线厂商代工的新模式。
短期来看,宁德时代的地位依然稳固。其在规模、成本、产能利用率及上游资源布局上具备难以复制的优势。随着7月1日电池新国标强制实行,行业对一致性要求提高,叠加深厚的消费者心智,车企在中高端车型上仍倾向选择宁德时代。8月数据显示,宁德时代市占率达42.5%,稳居第一,且前五大客户占比均衡,单一车企的流失不会对其基本盘造成重创。
然而,车企自研电池也非坦途。理想高管坦言自研成本可能高于外购,小米为自研电池也投入了大量人力与研发资源。此外,车企与二线电池厂的产能磨合仍需时间。
长期来看,随着新能源汽车市场角逐加剧,电池方案的定义权正逐步回归车企手中,宁德时代在国内供应链的绝对话语权或将面临削减。但产业链的长期健康发展,仍需专业分工与协同共创,而非简单的利润转移。
参考来源:
1. 虎嗅APP:当宁德时代不再是“默认选项”
2. 界面新闻:宁德时代伤有多深? | 商业头条 No.144
3. 36氪:“车企牌”电池相继上车,不只是PK宁德时代
4. 36氪汽车:零跑电池负责人宋忆宁:电池产业已成熟,车企自研迎来好时机
5. 云见 Insight:MEGA 召回之后,理想对自研电池更坚定了
6. 汽车像素:电池战争的下半场,从宁德时代只卖电芯开始
7. 每日经济新闻:实探宁德时代总部:供应链博弈升温,头部电池企业如何突围?