


9810(跨境电商出口海外仓)政策推行多年,实操中争议较大。深圳已有多个成功案例,但许多卖家仍因报关价、发票、预退税、多店铺冲突等卡点难以落地。本文将深度解析9810模式的核心机制、实操卡点、适用对象及合规路径,帮助跨境卖家理清财税合规思路。
01
9810是什么?
9810即“跨境电商出口海外仓”(海关监管方式代码9810),核心逻辑为:批量备货→离境即退税→海外仓一件代发。
具体流程分三步:
1. 国内发货:批量将货物发往海外仓(如亚马逊FBA仓、第三方或自建海外仓)。
2. 离境即退税:货物离开中国海关后,即可申请预退税(通常预退70%-90%)。
3. 国外零售:货物入仓后,消费者下单,由海外仓直接完成尾程配送。
案例分析:
某卖家通过9810模式将1万件手机壳发往美国FBA仓,货值100万。货物发运后,凭报关单可申请预退13万元税款。海外端出单后,直接从美国仓发货,物流时效大幅提升。需注意,预退税需在实际销售完成后,于次年4月30日前与税务局完成“多退少补”的核算。
9810理论上最贴合FBA海外仓场景,但落地到实操层面,存在以下核心卡点:
02
9810退税有什么卡点?
卡点1:报关价格申报标准不一
9810为海外仓备货模式,报关时货物尚未销售,导致预估报关价、平台GMV与实际回款三者存在差异。按GMV申报,遇促销打折时差额核销无明确指引;按实际回款申报,则面临低报瞒报的税务质疑,且与平台推送数据差异大。各地税局目前无统一标准,实操中需与主管税务机关确认。
卡点2:出口发票开具实操难
发票开给平台,抬头不符业务实质(货物实卖给C端);开给C端消费者,则订单量庞大,缺乏系统支撑难以完成。现状是政策有通道,但实操缺乏统一标准,全看当地税局理解。
卡点3:境外费用全额抵扣存疑
平台佣金、广告费、仓储费等占比高达40%-55%,但部分税局可能套用现行企业所得税限额(如广告宣传费不超收入15%,佣金不超5%)。跨境电商真实净利普遍仅5%-15%,若大额境外成本无法全额扣除,将严重挤压企业利润。
卡点4:预退税“先退后核”落地难
理论上货物离境即可申请70%-90%预退税,但多数地方税务局为防范风险,倾向于“销售后再退税”或直接引导企业走9810免税通道,以降低监管风险。
卡点5:多店铺与合规要求天然冲突
9810要求“三流一致”(店铺主体=报关主体=收汇主体)。若集中申报,多店铺分散数据与单公司集中数据无法匹配,易被暂停退税;若逐店申报,则报关、物流及财务成本将呈指数级增长,直接吞噬利润。
03
9810适合什么样的亚马逊跨境卖家?
结合9810的机制和卡点,卖家需准确评估自身业务匹配度:
适合走9810的卖家

精品FBA单店卖家:完美实现“三统一”(店铺主体=报关主体=收汇/退税主体),流程清晰,深圳已有多家成功标杆。
规模5000万以下、店铺少、无退税需求的卖家:可选择9810免税通道(出口不退税),仅需证明出口真实性,审核相对简便。
建议谨慎或暂不考虑的卖家
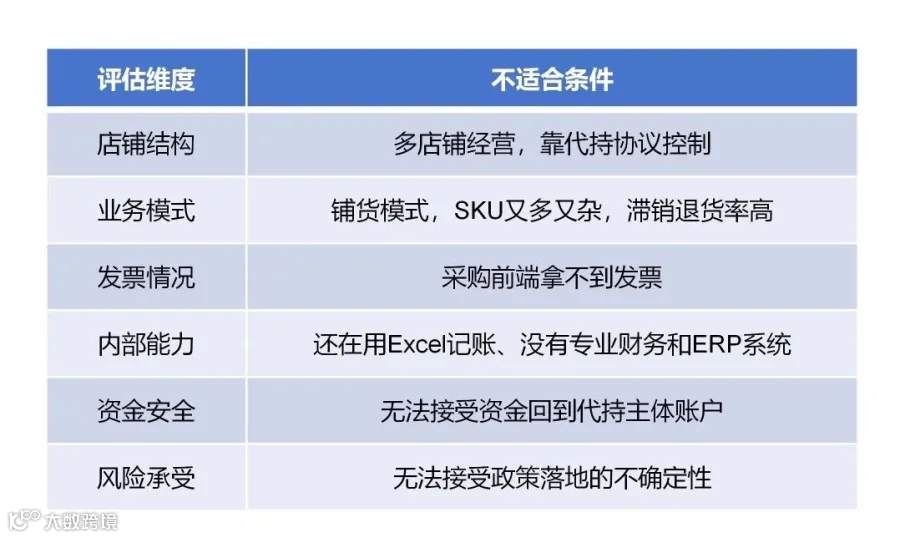
多店铺卖家:逐店申报成本极高,资金回流至代持人账户存在安全隐患。
无发票卖家:9810为批量备货模式,必须取得进项发票方可退税,无票无法适用。
04
9810的合规路径
路径一:单店9810出口退税
架构逻辑:以国内公司直接作为店铺持有主体,按9810报关出口。
三流闭环:
货物流:供应商→出口公司(取得进项票)→9810报关出口→FBA仓→终端消费者
资金流:消费者→平台→第三方支付→直接提款到境内公司对公账户,无需海外中间归集
税务流:出口免税并凭进项票退税;未销售时按“离境即退税”办理预退税
核心优势:实现店铺主体=报关主体=收汇/退税主体,三流统一。
路径二:单店9810免税
适合规模较小、不想折腾退税的卖家。走9810报关,但选择出口免税不退税。审核相对简单,只需证明出口真实性,适合5000万以下、店铺少、无退税需求的卖家。
路径三:多店铺分组申报
若店铺数量不多(如3-5家),且每家公司均能独立采购、报关、收汇,可尝试逐店走9810。但超过10家店,管理成本将大幅上升。
9810在理论上高度契合亚马逊海外仓备货场景,但实操中需因地制宜。没有一步到位的完美模式,只有一步步走出来的闭环。企业应根据自身业务基因和发票基础稳步推进财税合规,切勿盲目跟风。