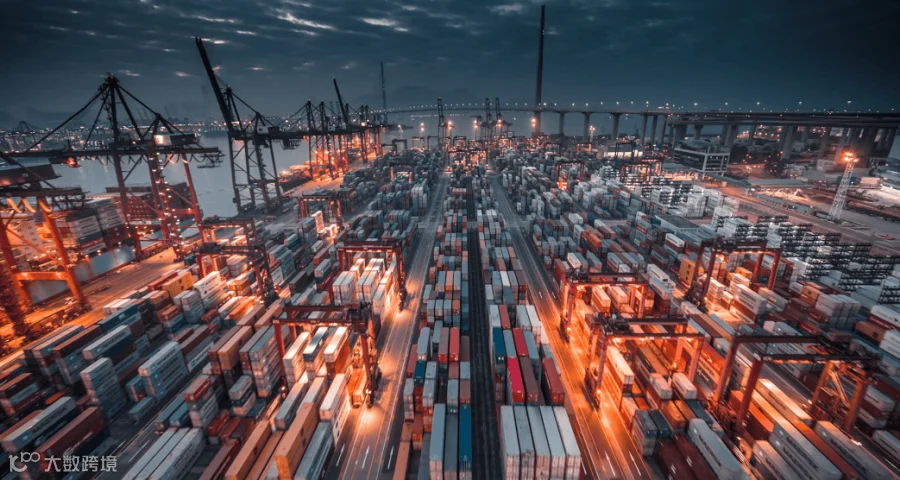
近期,跨境物流市场迎来剧烈波动。SCFI指数在6月底攀升至3239.64点,连续上涨9周创年内新高;美东线40尺柜月涨幅达62%,报价高达7880美元;美西、欧线及地中海航线全线飘红,德鲁里WCI指数亦触及22个月高点。舱位紧张与爆柜现象频发,其背后既有7月24日关税大限前的抢运效应,也受红海绕航导致运力供给持续紧缺的影响。对于跨境电商卖家、POD工厂及海外仓从业者而言,厘清运价暴涨背后的传导逻辑比单纯关注价格更为关键。
运价暴涨的三重驱动因素
本轮运价飙升并非孤立事件,而是政策预期、旺季前置与运力约束三股力量叠加的结果。
关税窗口期引发抢运潮
美国贸易代表办公室(USTR)于2026年6月2日提出新提案,拟对包括中国在内的60个经济体加征10%或12.5%关税。随着7月24日旧关税到期日临近,大量进口商为规避成本激增,赶在截止日前集中将货物运抵美国仓库,人为制造了短期内的政策性套利需求。
旺季备货周期显著前置
受2026年世界杯备货及夏季消费需求双重拉动,传统第三季度旺季提前至6月启动。零售商为应对燃油附加费上调及贸易政策变动,纷纷加速补货节奏,导致舱位供需关系在短时间内急剧失衡。
地缘冲突制约运力供给
红海危机持续未解,胡塞武装袭击风险迫使船舶绕行好望角,单航次周转时间延长10至14天。同时,中东地缘紧张局势锁定了超30万标箱运力,跨太平洋航线可用空班船仅余4艘,运力供给弹性几乎归零。
运价上涨对跨境卖家的系统性冲击
运价上涨不仅体现为单柜成本增加,更对卖家的利润结构、资金周转及品牌体验造成深层影响。
利润空间被大幅侵蚀
以美东线7880美元/柜为例,若单柜装载800件商品,单件运费成本月增近50元人民币。叠加亚马逊FBA仓储费调整及潜在关税分摊,中小卖家净利率可能转负,物流成本占GMV比重或从15%飙升至25%以上,直接威胁生存底线。
时效延迟与现金流承压
华东、华南港口美线直航舱位售罄,卖家被迫选择中转方案,运输时效延长5至10天。对于货值数十万至数百万的中等规模卖家,账期拉长可能导致资金链断裂风险加剧。
客户体验与隐性成本上升
独立站及TikTok Shop等渠道高度依赖快速交付体验。时效延误将直接导致店铺评分下降、复购率降低及退货率攀升,此类隐性损失往往远超运费上涨本身的金额。
产业链各方应对策略建议
面对市场波动,卖家、工厂及服务商需采取分层应对措施,化被动为主动。
跨境电商卖家:短期控本与长期重构
短期内应同步推进“抢舱、调价、优化SKU”:提前1-2周锁定7月中旬前舱位并签署保舱协议;终端售价上调10%-15%以转嫁成本;优先保障高毛利产品发货,暂停低效长尾SKU。中长期需重构物流拓扑,布局美西美东双线并行、中欧班列及东南亚近岸备货等多元化方案。
生产端企业:完善合同风控机制
POD及跨境工厂应在合同中明确加入运价浮动条款(Freight Surcharge Clause),与买家提前锁定运价分担机制。采用FOB条款时,务必坚守运费风险由买方承担的底线。
服务商:把握逆周期服务机遇
货代、海外仓及支付机构可推出“运费保险”、“舱位保证”、“极速清关”等差异化服务。建议通过与船公司签订长约、包船包舱等方式提前锁定旺季运力,借此契机深化与大客户的长期绑定。
行业服务机构:强化专业内容输出
跨境平台及培训机构应聚焦硬核知识普及,如解读SCFI、WCI等指数变化,解析GRI/PSS附加费计算逻辑,以及海外仓前置发货对冲策略等。高质量的专业内容既是流量入口,也是建立行业信任的关键锚点。
结语
2026年6月底的运价波动,本质上是对跨境供应链韧性的一次压力测试。短期需警惕7月24日关税节点过后的行情回调;中期应将物流成本管理提升至战略高度;长期来看,唯有通过分散供应链布局、利用海外仓及本土履约能力对冲地缘与政策风险的企业,方能在未来的市场波动中保持竞争优势。