一、汽车与汽配:年销17.38万辆,组装模式带动全产业链需求
近期埃及汽车销量约17.38万辆,同比增长69.9%。其中乘用车13.4万辆、客车1.13万辆、卡车2.84万辆。从贸易方式看,CKD/SKD组装达9.96万辆,CBU整车进口仅4.19万辆。数据显示,市场正处于快速补库存阶段,且组装占比显著高于纯进口,表明零部件配套、本地认证及售后件需求正同步释放。
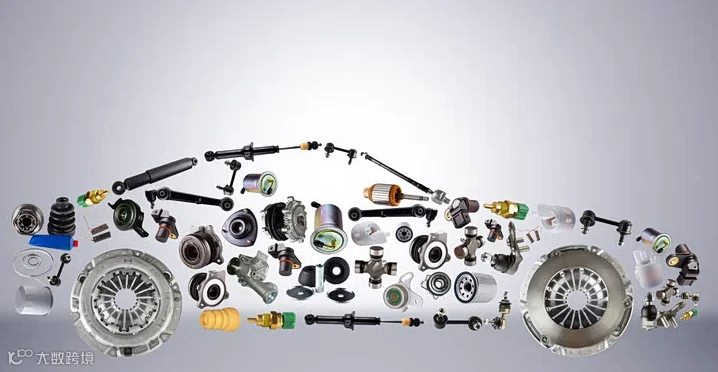
根据埃及《汽车产业发展计划》,企业需实现60%本地增值率及超35%本地零部件占比,方可获得税费优惠或进入采购名单。这一政策导向为中企提供了清晰路径:
- 传统汽配商:应跳出售后件“小单快跑”思维,转向主机厂配套、组装厂供应链及本地认证体系等高价值环节。
- POD定制及跨境品牌:可重点关注车载周边(车充、收纳、应急工具、内饰件)等轻定制、快反品类。
风险提示:实地考察时务必核实客户订单真实性、付款来源稳定性、进口资质完整性、清关周期及库存周转能力,规避潜在风险。
二、新能源和储能:竞争维度升级,系统交付与长维保成核心
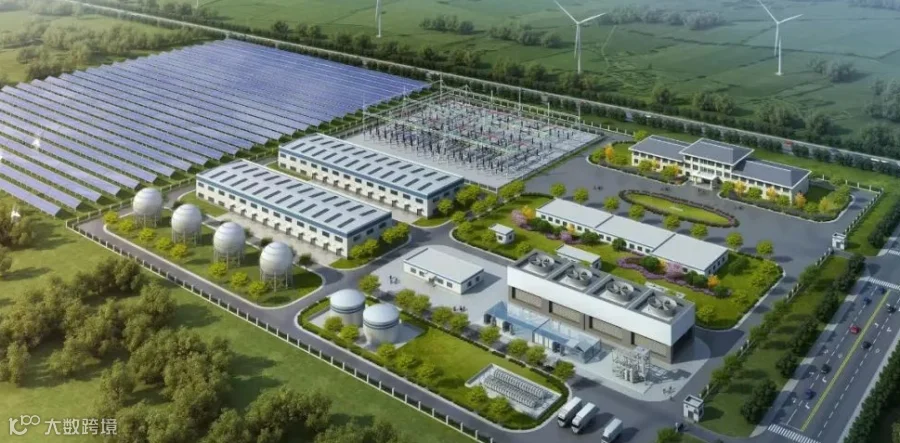
挪威Scatec与埃及电力传输公司签署25年美元计价购电协议(含1.95GW光伏+3.9GWh储能),Obelisk项目一期也已投入商业运行(561MW光伏+100MW/200MWh储能)。这标志着储能已被纳入PPA融资结构,采购方需求已从单一组件价格转向“系统级交付能力+长期运维”。
该趋势对跨境卖家产生三重影响:
- 设备清单延长:储能系统、BMS、逆变器、箱变、消防及运维工具等均被纳入采购包。
- 比拼维度变化:认证、本地服务商、备件仓、维修队伍及质保责任成为合格供应商准入关键。
- 履约复杂度提升:美元计价及25年期限要求更高的融资结构与担保能力。
对于POD、工具耗材及电气辅件卖家而言,“新能源后市场”是被低估的增量机会。
三、电网和交通:多边融资撬动“长尾后市场”机遇
基础设施领域资金注入明显。欧洲投资银行提供6亿欧元贷款,欧盟追加最高9000万欧元赠款,助力埃及2030年实现22GW可再生能源接入。交通方面,开罗BRT、东尼罗河单轨线路已陆续运营;西门子联合体承接近2000公里高铁网络并包含15年维保;DP World计划在苏赫纳物流园启动分拨中心,累计投资超14亿美元。
相比新建工程,后续长达15年的“后市场”更具持续性,涵盖备件、充电设施、站点改造、票务系统及维修服务等领域。这对跨境物流、海外仓及工业耗材卖家意味着稳定的订单流。
注意:不同资金来源(多边机构、欧洲资金、海湾资本、政府预算等)在付款节点、币种及担保条款上差异巨大。报价前须厘清业主背景、履约担保及索赔机制,避免陷入回款困境。
四、跨境卖家入局策略:四类角色差异化布局
贸易商:小单试水,严控赊销
适合从汽车零部件、低压电器、光伏辅材、工具耗材等品类切入,核心是控制大额赊销风险,避免盲目重仓。
制造商:算清“本地化率”账本
不能仅对比租金与人工成本,需深入理解本地增值率计算口径、原产地规则及税费政策,同时评估线束、钣金、包装等本地供应商的实际配套能力。
工程商:资金闭合优先于报价
针对多边机构、政府预算、私营业主等不同客户类型,采用差异化的合同打法,切勿套用单一模板。
服务商:前置构建服务链条
从样机阶段即着手建立认证、本地服务团队、备件仓及质保体系,补齐短板方能承接大单。
此外,POD及初创品牌可从车载周边、新能源辅材等轻定制品类起步;物流与支付服务商则应打通苏赫纳、塞得港等枢纽的清关、仓储、贴标及再出口链路,将“过路费”转化为高附加值的“分拨费”。
综上所述,埃及市场并非单纯的低价跑量市场,而是由本土消费、苏伊士分拨、项目工程及多边融资共同驱动的“组合型市场”。未来三年的核心竞争力在于本地化深度、系统责任承担、长尾维保能力及融资闭环构建。