


7月26日,跨境快时尚龙头希音(SHEIN)通过港交所上市聆讯并公示资料。按当前进度,SHEIN最快将于今年8月启动招股,若流程顺利,有望成为2026年港股最大跨境电商IPO。该消息在资本市场、卖家社群及服装产业带引发广泛关注。
SHEIN港股IPO核心数据与资本背景
本次SHEIN港股IPO由高盛、摩根士丹利、摩根大通三家顶级投行联合保荐。招股书显示,2025年SHEIN营收达418亿美元,净利润20.6亿美元;2023至2025年营收复合增长率为14.2%。截至2025年末,平台活跃用户2.73亿,业务覆盖全球160个国家和地区;2026年一季度滚动活跃买家已突破2.81亿。
在资本层面,IDG资本、红杉中国作为早期核心投资方长期重仓持股,博裕资本、老虎环球、顺为资本等头部机构亦位列股东名单。此次过会聆讯标志着早期投资人迎来明确的退出渠道。
估值回落背后的市场逻辑转变
SHEIN上市进程历经波折。2022年F轮融资时估值曾达1000亿美元,原计划赴美上市受阻后转战伦敦,又因舆论及合规问题延后,最终落地港股。目前行业预估其IPO估值区间为400亿至500亿美元,较巅峰期缩水近六成。
估值调整反映了资本市场对跨境赛道评估逻辑的转变:从单纯追求高增长转向关注持续盈利能力、竞争格局及政策风险。一方面,Temu、TikTok Shop加剧低价市场竞争;另一方面,欧美贸易政策收紧(如美国取消小额包裹免税、欧盟调整低值货物关税规则)推高了履约成本,压缩了利润空间。
柔性供应链壁垒与平台化转型
SHEIN的核心竞争力仍在于“小单快返”柔性供应链模式及其自研的LATR自动化测款追单体系。新品首单仅生产100-200件,依据实时数据反馈决定追单或停产。该模式将库存率长期维持在个位数,远低于行业约30%的平均水平,上新周期显著优于传统快时尚品牌。
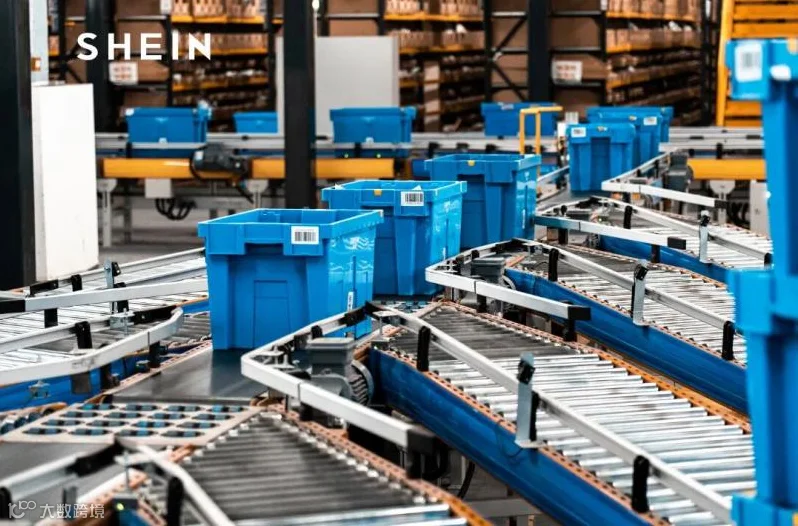
目前,SHEIN正全面推进“自营+第三方平台”双轨战略,开放招商吸纳工厂、设计师及中小卖家,并推出SHEIN Xcelerator孵化计划。这对广州、常熟、泉州等产业带商家而言是新机遇,但也意味着平台规则、定价机制及合规要求将持续收紧。
上市后趋势展望与行业启示
上市募资预计将用于加固供应链基建、海外仓布局及数字化研发。但为满足二级市场财报要求,平台或将告别粗放扩张,招商门槛、品控标准及财税合规要求大概率升级,纯低价铺货商家的生存空间将进一步收窄。
此次IPO具有重要的行业信号意义。在赴美上市受阻背景下,港股正成为中国出海企业的首选地,SHEIN的成功过会为后续跨境平台赴港上市提供了范本。
尽管面临知识产权、环保劳工标准质疑,以及消费需求放缓、流量成本上升和竞争对手夹击等挑战,SHEIN的成长路径仍具参考价值。随着行业走向规范化,依托数字化工具打通产销、具备原创设计及精细化运营能力的商家,才能在海外市场建立长期优势。
关于最终招股定价、募资规模及挂牌日期,尚待官方公告。若顺利登陆港股,这家源于广州服装产业带的巨头将持续重塑全球时尚跨境电商的竞争格局。