6月22日,深圳市商务局召开跨境电商政策解读与答疑宣讲会,重点围绕财税合规、出口监管及退税机制等行业核心议题进行权威解读。以下为本次宣讲会的核心要点梳理:
企业所得税:核定征收难度加大,须规范财务核算
针对跨境电商卖家关注的企业所得税问题,会议明确了多项实操口径。店铺所属公司为唯一纳税主体,平台推送的GMV将作为企业经营收入的重要依据。企业必须使用对公账户收付利润与税款。
自2026年起,企业所得税将全面向查账征收推进,核定征收难度显著增加。企业应摒弃侥幸心理,尽快建立规范的财务核算体系。

增值税合规:“四流合一”是关键,警惕买单出口风险
在增值税方面,税务机关重点关注销售流、物流流、报关流、资金流的“四流合一”。若四流不一致且无法证明实际出口,将被视同内销并补缴增值税。针对申报价格质疑,建议企业以预计实际收款价作为报关价格依据。
严查“买单出口”,启动出口溯源资料储备
会议警示,“买单出口”存在极高风险。2026年起,税务机关可直接从物流、货代、银行及支付平台获取全链条数据。一旦被穿透式稽查且无法自证出口真实性,补税、滞纳金及罚款等后果均由卖家承担。海关监管核心在于打击违规行为,而非特定贸易代码。建议卖家主动向物流公司索要报关单等资料,建立完善的出口溯源档案。
辟谣“0110模式”,境外主体须真实运营
针对“0110一般贸易出口退税是合规最优解”的说法,会议明确辟谣。通过境内团队运营、境外设立无实质经营空壳公司再以0110模式申报退税,不具备合规基础。该模式的核心前提是境外主体真实运营与利润合规回流,缺乏真实经营能力的空壳模式极易被穿透审核。
阳光化模式定位明确,深圳9810通道畅通
- 9710模式为基本盘;
- 9810模式为创新方向,当前适配5至20个店铺的中小卖家;超量多店铺若无真实股权或可验证关联关系,暂无法全量合规退税;
- 9610模式仍在探索中。
目前,深圳9810退税通道已畅通,辅助退税系统将于8月上线。此外,“合规拼单”是降低报关成本、减少查验概率的关键路径,卖家需确保供应链公司开具对应项号的代理出口证明,否则无法支持退税。
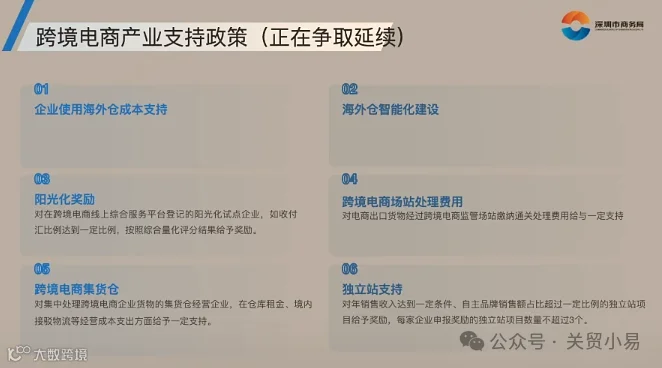
深圳拟延续六项跨境电商扶持政策
深圳正积极争取延续以下六项扶持措施,助力企业合规转型: