


深耕巴西市场的跨境从业者近期收到预警,自2026年8月3日起,巴西电子发票系统(NF-e)将执行全新校验规则。依据联邦税务局与IBS管理委员会联合发布的《Ato Conjunto RFB/CGIBS Nº 4/2026》政令,系统将新增CBS和IBS两项税种的强制填报要求,并从宽松提示切换为自动拦截模式。
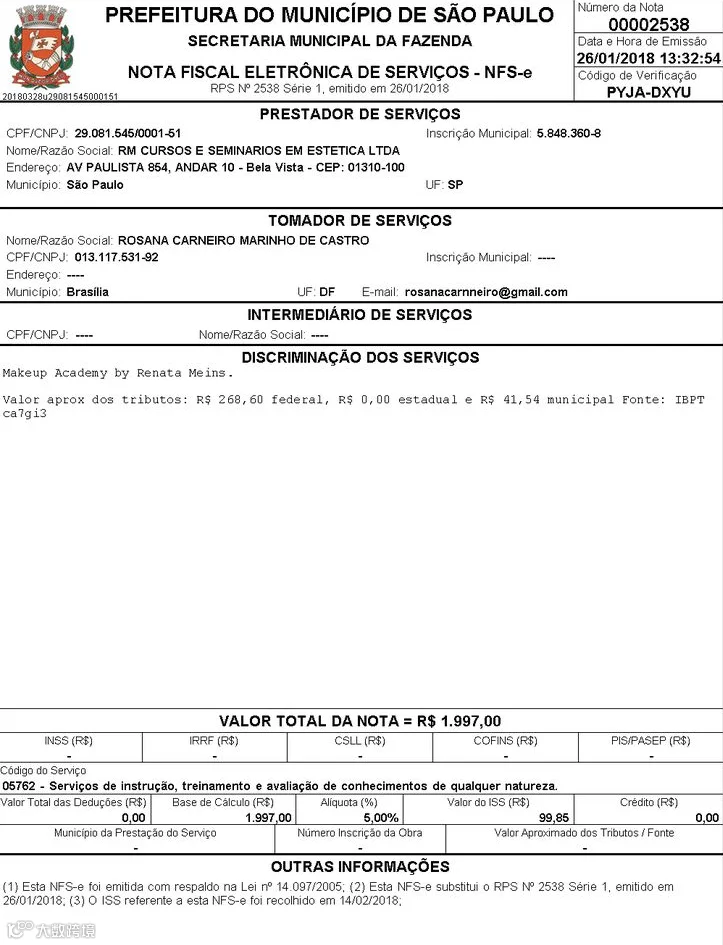
对于持有巴西本地CNPJ税号、依托海外仓备货的中国跨境卖家而言,此次调整关乎物流履约与资金安全。若准备不足导致开票失败,将面临货物滞留仓库、订单无法履约及货款结算暂停等现实风险。
核心税种解析与过渡期政策
CBS(商品与服务贡献费)与IBS(商品与服务税)是巴西消费税改革的核心载体,旨在逐步替代现行繁杂的流转税体系。其中,CBS属于联邦税种,未来将整合PIS和COFINS;IBS由州市政府共同管理,用于取代ICMS州税与ISS服务税。官方规划整套税制过渡期长达7年,完整落地时间为2033年。
需特别注意,2026年仅为数据采集测试阶段。现阶段综合税率仅为1%(含0.9% CBS和0.1% IBS),数据仅用于税务局统计建模,暂不产生实际缴税义务。但这并不意味着可跳过字段填报:8月3日缓冲期结束后,SEFAZ州税务局系统将开启强制校验,XML票据中若缺失或错误填写IBS、CBS信息,系统将直接驳回开票申请。
新规适用范围与系统适配要点
适用企业税制划分
新规适用范围明确:采用Lucro Real(实际利润制)和Lucro Presumido(推定利润制)的企业,自8月3日起全面执行新规。绝大多数注册巴西本地公司、搭建海外仓的中国跨境卖家均属此类,无额外缓冲时间。选择Simples Nacional(国家简易税制)的小微企业,强制填报要求延后至2027年启动。建议简易税制企业提前开展系统调试,避免明年集中整改时遭遇服务商排队及技术周期拉长问题。
ERP系统与税务参数配置
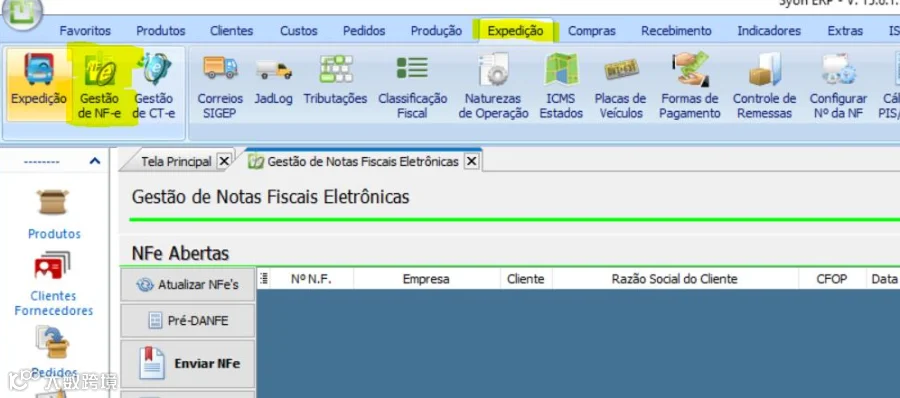
CBS、IBS字段适配不能仅依赖巴西本地会计核算。票据XML结构及订单自动开票逻辑依托ERP或第三方开票系统实现,若后台模板未新增对应税务区块,订单流转时将无法生成合规信息。目前主流跨境ERP及巴西本地开票软件已陆续推送升级包,卖家需主动对接技术服务商确认更新进度,并同步核验商品主数据内的NCM编码、CFOP操作码及新税种计税逻辑。
实操高频误区与合规应对策略
三大常见认知误区
结合多家跨境服务商与本土会计师事务所的实操案例,现阶段卖家易陷入以下误区:
- 观望心态:误认为短期内税务局不会严格执行拦截。实际上巴西各州SEFAZ已分批完成升级,规则上线后全国统一执行,无区域性宽松政策。
- 范围混淆:误以为仅零售类NFC-e发票需调整。新规覆盖NF-e、NFC-e、CT-e货运单据等多类财税凭证。
- 税率误解:误认为1%测试税率会永久保留。2027年CBS将启用正式税率,现阶段完成流程适配是为后续长期运营打好基础。
五项落地行动建议
针对正在运营巴西站点的卖家,建议立即采取以下措施:
- 确认税制参数:联系巴西本地会计确认主体适用税制,获取各类商品对应的CBS、IBS计税参数,统一同步给运营与技术团队。
- 验证系统功能:对接ERP或电子发票服务商确认更新排期,优先在测试环境试运行,批量生成测试票据提交SEFAZ校验以排查报错。
- 预留调试窗口:梳理近期出库计划,避开大促节点集中调试开票流程,防止大批量订单卡票。
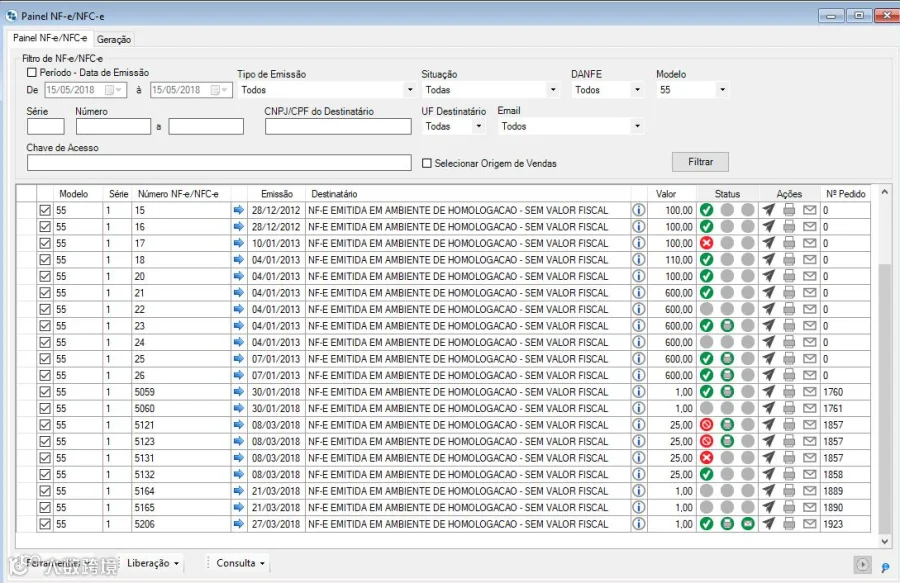
- 建立核对机制:每日抽样查验成功开具的NF-e票据,确认票面正常展示两项新税种信息。
- 跟进税改进程:持续关注2027年税制下一阶段落地细则,提前测算长期税负变化。
结语
巴西税务合规体系以复杂严苛著称,所有交易票据实时联网校验且永久留存。8月3日生效的发票校验规则是七年过渡期的第一道硬性关卡。虽然当前暂无新增税费成本,但系统强制拦截机制直接影响物流履约与回款链路。建议所有布局巴西市场的从业者尽快完成内部流程整改,规避因合规疏漏引发的经营风险,切勿等到开票受阻、货物滞仓后再仓促应对。