


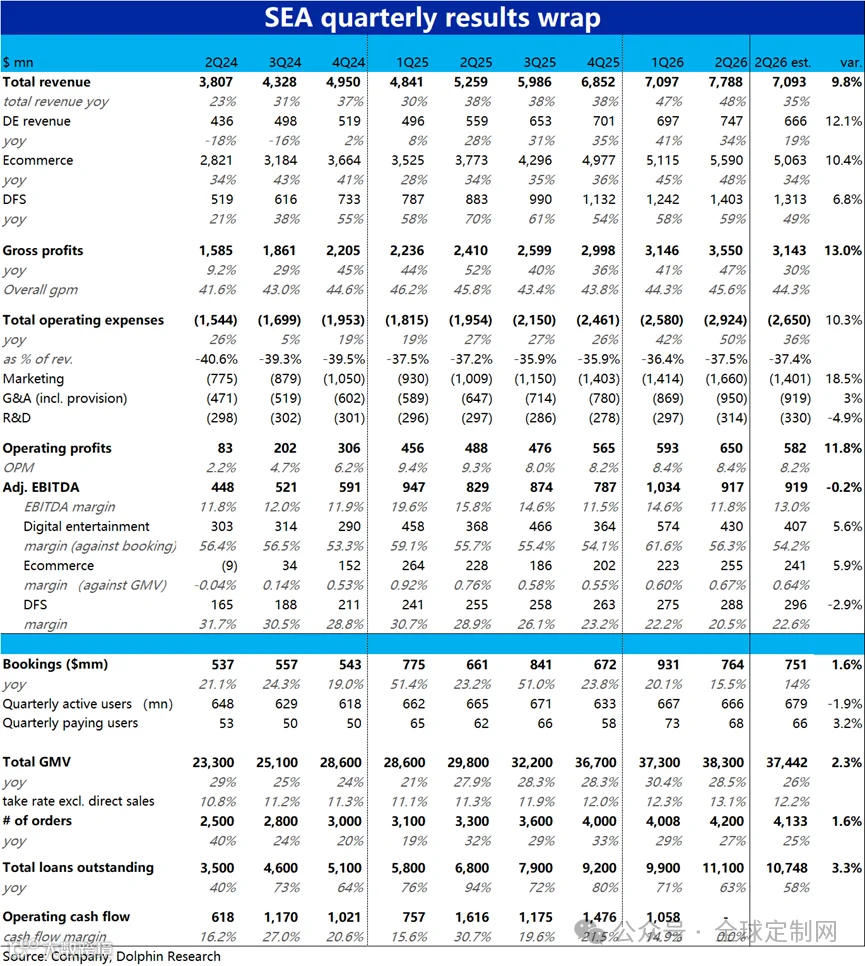
2026年二季度SEA财报显示,公司营收与利润增速出现明显分化。本季整体营收约78亿美元,同比增长48%,大幅超越市场35%的一致预期;三大业务板块均实现超预期增长。然而,调整后EBITDA约为9.2亿美元,同比增幅仅10%出头,略低于市场预期。
利润端表现滞后的核心原因在于高强度投入。营销费用及信贷坏账拨备大幅增加,抵消了毛利率改善(环比提升1.3个百分点至45.6%)带来的收益增量。企业目前仍维持以投入换取规模的策略,导致运营费用持续走高。
Shopee:变现能力突破,利润率触底回升
作为核心业务,Shopee本季度确认了利润率见底回升的趋势。平台GMV同比增长28.5%,订单量增长27%,增速均优于市场预期,主要得益于用户下单频次提升及物流基建效应的释放。
在变现层面取得阶段性突破:第三方店铺变现率环比提升0.8个百分点,创近四年单季最大涨幅,直接推动电商营收同比增长48%。调整后EBITDA/GMV利润率升至0.67%,连续两季度上行,标志着利润释放周期开启。
尽管趋势向好,但短期内利润率快速抬升仍面临挑战。一方面,营销与履约投入依然激进,相关费用同比上涨近57%;另一方面,外部竞争加剧,巴西本土平台压低佣金抢商,东南亚多国监管机构亦关注平台佣金对中小商家的影响,后续经营存在不确定性。
金融业务:规模扩张迅猛,信贷风险凸显
Monee金融板块保持集团最快营收增速,本季同比增长59%。未偿还贷款总额达111亿美元,环比新增12亿美元,放款扩张持续加速。
规模增长背后隐藏风险隐患:测算坏账损失率升至21%,环比上浮1.6个百分点,反映出新兴市场信贷环境走弱。受此影响,坏账计提规模同比大涨72%,导致该板块利润率连续三季度环比下滑,成为本季唯一不及预期的业务。若区域信贷环境继续恶化,收紧审批或将迫使金融业务降速。
游戏及其他业务:Garena稳健,长期增长存忧
相比金融板块的波动,游戏业务Garena走势更为平稳。本季流水同比增长15.5%,付费用户数提升10%,付费率小幅上涨。下半年热门IP联动活动有望继续支撑流水,但该板块暂无重磅新游规划,长期增长空间受限。
综合来看,SEA“以投放换规模”的底层逻辑未变。电商业务利润修复是重大利好,但金融信贷风险、海外电商白热化竞争以及游戏长线增长乏力等中长期隐患,仍将制约企业利润兑现的速度。