


中国跨境电商在欧洲:高渗透率与监管博弈下的真实图景
近两年,尽管欧盟监管趋严且本土零售商竞争压力加剧,Temu、Shein 和 AliExpress(速卖通)仍深受欧洲消费者青睐。Statista 及欧洲央行(ECB)2026年7-8月调研数据显示,欧元区超半数消费者曾在上述三家平台下单。相比美国市场,欧洲用户对跨境平台的接受度显著更高,这并非单纯依靠低价策略所能解释。
各国渗透率差异明显,南欧热情高于西欧
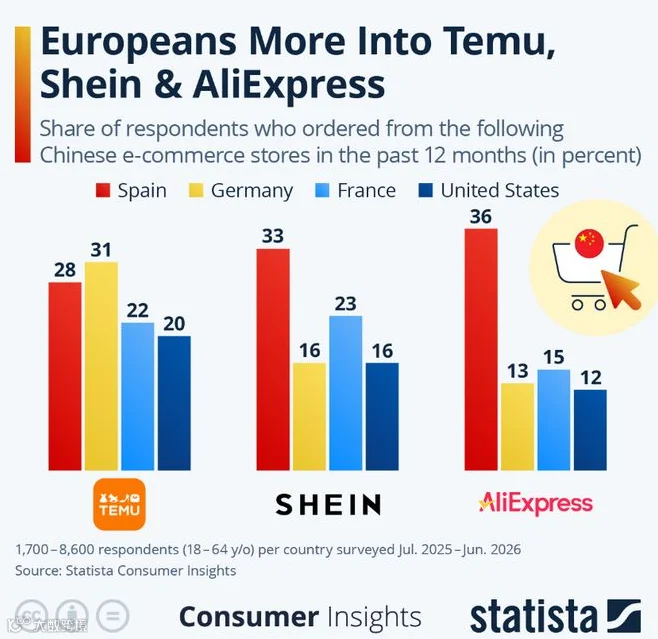
Statista Consumer Insights 在2025年7月至2026年6月期间的调研显示,不同国家消费偏好分化显著:
- 德国:Temu 用户渗透率达31%,超过西班牙成为欧洲最高;
- 西班牙:Shein 和 AliExpress 的基本盘稳固,下单用户占比分别为33%和36%;
- 法国:三平台差距较小,Shein(23%)略领先 Temu(22%);
- 美国:受关税影响,三平台渗透率均低于欧洲,Temu 为20%,Shein 和 AliExpress 仅16%和12%。
欧洲央行2026年4月调查进一步证实了地域特征:南欧国家对中国跨境电商的热情显著高于西欧和北欧经济强国。希腊使用比例最高,近79%的消费者过去一年至少下单一次;葡萄牙、西班牙紧随其后,接近70%;德法两国则回落至40%左右。值得注意的是,虽然中低收入家庭是活跃客群,但中高收入群体同样会采购家居小物件、配饰及电子配件,只是频次较低。
核心驱动力:价格与品类丰富度超越地缘因素
将欧洲消费者的选择简单归结为“贪图便宜”有失偏颇。据欧洲央行调研,低廉售价是首要动因,商品品类丰富度位居第二。许多小众配件、家居用品及特色商品在欧洲线下及本土线上渠道难以获取。服装、家居百货、消费电子配件为三大热销类目,绝大多数订单客单价控制在25欧元以内,90%不超过50欧元,主要用于非核心日常消耗品。
此外,地缘政治对普通民众购物决策影响有限。仅不到两成受访者会将地缘问题纳入考量,大众更关注商品本身、价格及实用性,较少受舆论争议左右。

消费矛盾体:一边担忧品质安全,一边持续买单
当前欧洲市场呈现出真实的割裂感:消费者持续下单的同时普遍心存顾虑。产品质量安全、环保可持续性及退换货体验是主要担忧点,也是部分用户拒绝使用的原因。然而,面对本地商超高昂定价,许多消费者仍愿抱着试一试的心态下单。德国商业机构调研指出,超三分之一德国人曾在 Temu 购物,但对品质抱有怀疑,“一边担心、一边买单”成为常态。
监管加码冲击低价模式,平台加速布局海外仓
监管压力正层层加码。2026年7月1日起,欧盟取消沿用三十多年的150欧元以下跨境小包免税政策,进入两年过渡期。新规包括每包裹征收3欧元临时关税、叠加税费及后续每件2欧元清关费,导致直邮小包综合成本上涨5-8欧元。鉴于2024年入境欧盟低值小包中91%来自中国,此举直接冲击平台低价优势。
同期,法国实施《反超快时尚法案》,限制广告投放并设置高额罚款;欧盟亦依据《数字服务法案》调查商品安全问题。尽管行业曾预测成本上涨会导致用户回流本土电商,但7-8月市场反馈显示并未出现大规模流失。各平台通过小幅调价、下架部分SKU及加速布局欧洲海外仓等方式消化成本。需厘清的是,调研统计的“过去12个月下单占比”不等于月活或整体市场份额。目前,AliExpress 深耕南欧第三方卖家模式,Shein 聚焦服饰赛道,Temu 则以全托管和游戏化营销发力德国及中欧市场,三者竞争激烈。
未来展望:多方博弈下的长期平衡
中国跨境平台的崛起确实挤压了本土零售商利润空间,同等商品售价往往低三成甚至一半。但在通胀回落、生活成本压力犹存的背景下,高性价比商品的吸引力难以被政策消除。
展望未来,欧洲市场将进入博弈阶段。随着关税、环保及产品安全门槛提高,单纯依赖直邮小包的低价玩法空间将被压缩,平台需在涨价、海外仓布局与供应链升级间寻找平衡。政策可以改变成本结构,却很难直接扭转已形成的消费习惯。Temu、Shein 和 AliExpress 在欧洲的发展,本质是中国供应链能力与欧洲现实需求的匹配结果。未来市场大概率不会一边倒,而是走向消费者、平台、本土零售商与监管方多方拉扯的长期局面。