


传音控股凭借高性价比产品与深度本地化策略,长期占据非洲市场领先地位,被誉为“非洲手机之王”。2013年,竺兆江带领团队在深圳创立该品牌,迅速打开并巩固了非洲市场优势。当前,传音正迎来业绩回暖与港股上市推进两大利好,但同时也面临多重挑战。
业绩触底反弹,毛利率短期改善
2026年上半年,传音实现营收354.3亿元,同比增长21.85%;归母净利润17.7亿元,同比大幅增长46.22%。
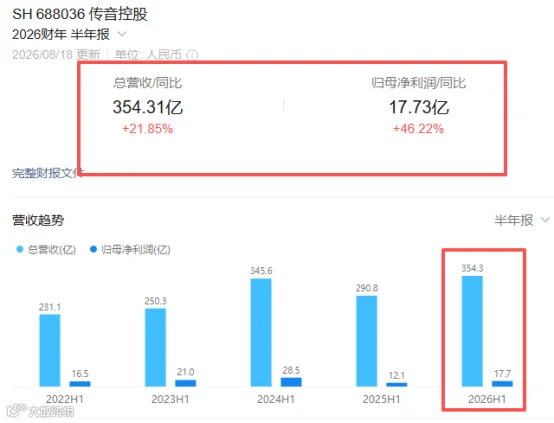
值得注意的是,在营收与利润双增的同时,公司手机销量出现下滑。这主要得益于存储价格上涨背景下,传音上调部分产品售价,加之前期低价库存逐步消化,短期内有效推动了毛利率的修复与提升。
赴港上市获备案,新业务尚待培育
今年8月,传音赴港上市已获得中国证监会备案,后续仍需取得香港相关监管机构批准。此次IPO有望为公司未来的全球化扩张提供关键资金支持。
为降低对单一手机业务的依赖,传音已布局智能穿戴、储能及两轮电动车等新赛道。然而目前手机业务仍贡献近九成收入,新业务短期内难以形成实质性支撑。
市场竞争加剧,长期增长仍存变数
尽管基本面稳固且业绩反弹,但传音面临的压力并未消除。2025年公司营收655.91亿元,同比下降4.55%;归母净利润25.81亿元,同比下滑53.49%;手机销量从2.01亿部降至1.69亿部。

与此同时,非洲智能手机市场竞争日趋激烈。2025年第二季度,传音虽以51%的市场份额保持第一,但小米、荣耀等品牌份额快速攀升,对其构成直接威胁。
综上所述,成本上涨、销量承压、竞争加剧以及第二增长曲线尚未成熟,仍是传音必须正视的问题。能否守住非洲市场优势,并将短期业绩反弹转化为长期可持续增长,将是决定其未来发展的关键。