


近日,泡泡玛特发布2026年上半年财报。报告期内,公司实现营收171.7亿元,经调整后净利润51.6亿元,毛利率达69.7%,营收与利润均创历史新高,盈利能力稳居潮玩行业头部。
然而亮眼业绩背后增长结构生变:在营收增速23.8%的同时,净利润增速仅为10.1%。随着头部IP热度分化及跨境海外业务承压,泡泡玛特正告别高速扩张期,进入精细化运营调整阶段。
整体业绩稳健,IP矩阵迭代升级
财报显示,泡泡玛特盈利底盘稳固,IP矩阵迭代成为本期最大亮点。上半年旗下6个IP营收突破10亿元,11个IP收入破亿。
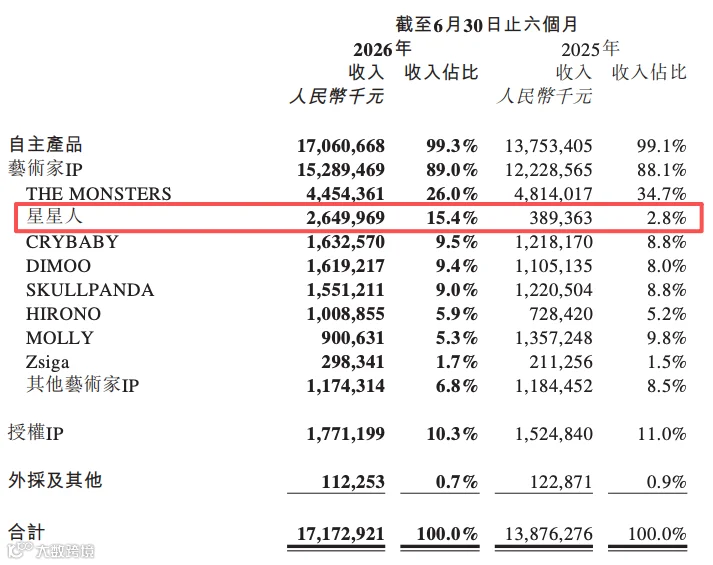
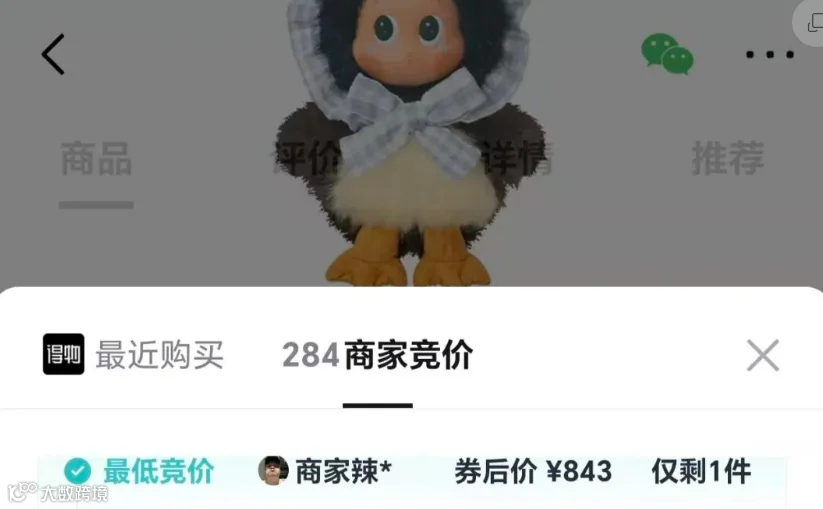
顶流LABUBU所属THE MONSTERS系列虽仍居营收首位(44.5亿元),但同比小幅下滑,热度回归常态;新爆款“星星人”成为最大黑马,上半年营收26.5亿元,同比激增580.6%,跃升为集团第二大IP。其首个搪胶毛绒系列“动物农场”在部分平台全线溢价,隐藏款溢价高达10倍。
此外,CRYBABY、DIMOO、SKULLPANDA、Hirono小野等IP保持稳定增长。叠加毛绒品类爆发,该品类营收占比超57%,成为新增长主力。这表明泡泡玛特已摆脱单一IP依赖,建立起可持续孵化新角色与产品的经营体系。
海外市场进入平缓期,线上渠道承压明显
国内市场根基稳固的同时,跨境海外市场成为本期业绩短板。上半年海外营收49.72亿元,同比下滑11.6%。其中美洲市场同比下降16.5%,亚太市场下降9.7%。
线上渠道跌幅尤为显著:亚太线上收入大降39.8%,Shopee降幅超60%;美洲线上收入下降45.6%,自研APP及官网降幅达44.6%。官方将原因归结为外部流量红利消退及核心IP热度回归常态。
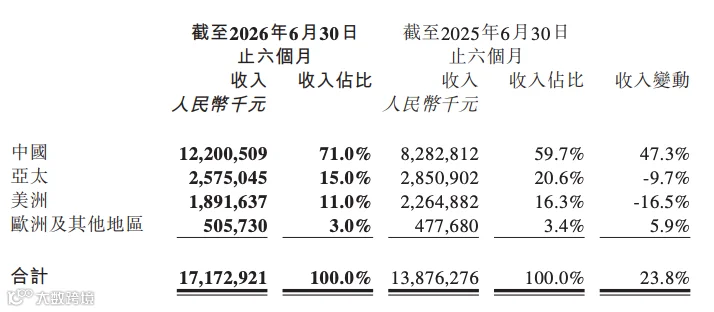
尽管持续加码海外线下布局(美洲门店由41家扩至86家,欧洲由18家扩至45家),但线下增量难以对冲线上失血。海外业务增速放缓主要受以下三方面因素影响:
海外流量逻辑重构
此前海外线下门店不足,消费者依赖线上跨境购买,叠加LABUBU爆火带来短期红利。如今随着线下门店落地分流需求,加之跨境公域流量成本攀升,直接导致线上营收大幅下滑。
IP全球化适配难度大
潮玩具有强本土文化属性,国内成熟的盲盒营销模式难以直接复制。随着头部IP热度回落、新IP海外知名度未开,用户消费热情降温,复购率走低。
跨境运营成本攀升
为适配海外市场,公司扩张线下门店并搭建本地团队,租赁与人力成本上涨,库存周转天数拉长。叠加7.2亿元大额汇兑损失,进一步压缩利润空间,使海外扩张从“增量增收”转为“增量承压”。
战略转向高质量调整,聚焦长线价值
凭借超强IP孵化能力与稳固国内市场,泡泡玛特仍保持行业龙头地位,但跨境业务遇冷标志着潮玩粗放式出海时代结束。
CEO王宁在中期业绩电话会上坦言,下半年压力或将更大,并将2026年定位为“调整年”。公司明确放弃盲目追求规模增速,转而聚焦经营质量与长线IP价值,并已启动大额股份回购以稳定市场信心。