


希音港股IPO定档9月1日,募资百亿应对多重挑战
8月24日,跨境快时尚巨头希音(SHEIN,股票代码00625.HK)正式开启全球招股,确定于9月1日上午9点在港交所挂牌交易。作为2026年港股市场规模最大的跨境电商IPO项目,希音在历经漫长筹备后即将登陆资本市场。然而,面对全球贸易政策变动、同业激烈竞争及业绩承压等现实考验,其上市之路并非坦途。
发行细节与基石投资者阵容
根据招股文件,希音本次全球发售约2.8亿股B类股份,发行价区间为47.6港元至49.5港元/股,每手买卖单位100股。香港公开发售时间为8月24日9时至8月27日12时,最终定价将于8月31日确定。国际配售部分设有15%超额配股权,最多可增发约4199万股。按发行区间中位数测算,募资净额约131.23亿港元;若全额行使超额配股权,规模可达近139亿港元。高盛、摩根士丹利、摩根大通担任联席保荐人。
基石投资者名单备受瞩目,博裕资本、老虎环球基金、泛大西洋投资集团、腾讯、景林投资、泰康人寿及瑞银资产管理新加坡合计认购3.83亿美元,锁定期均为6个月。其中博裕资本出资1.5亿美元居首,多家头部机构入局既彰显对希音行业地位的认可,也折射出市场对跨境电商赛道成长空间的博弈。
募资用途与供应链模式优势
希音规划了清晰的资金使用方案:40%用于技术能力建设,重点迭代LATR自动化小单快返供应链系统;40%投入品牌营销与全球拓展,旨在摆脱低价标签并深耕欧美及新兴市场;剩余20%分别用于企业社会责任及日常经营储备。
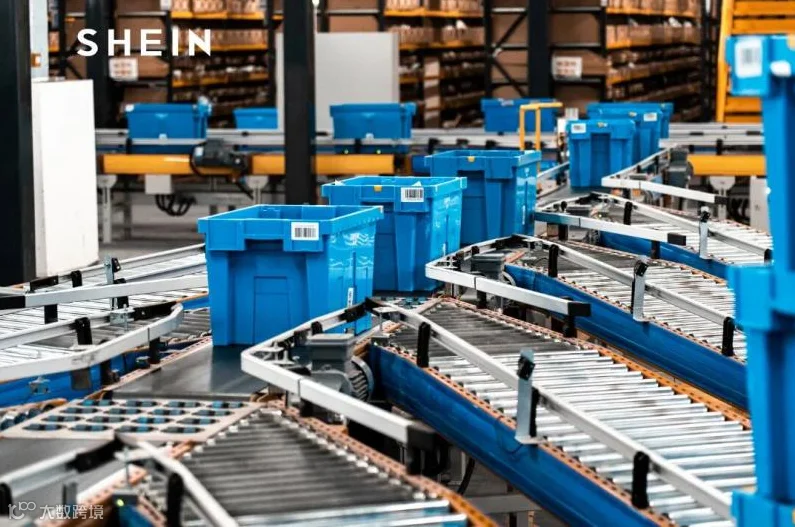
“小单快返”柔性供应链是希音的核心壁垒。相比传统快时尚大批量订货模式,希音新品初始订单仅100-200件,爆款最快5天完成返单,库存周转天数长期维持在30多天,远低于行业平均水平。招股书显示,2025年公司营收达418亿美元,活跃客户2.73亿人,服务全球160个市场,日均上新约4700款。
业绩承压与外部环境挑战
尽管过往表现亮眼,但希音正面临严峻的经营压力。2026年第一季度,公司净亏损9900万美元,而去年同期净利润为3.95亿美元。业绩反转主要受多重外部因素叠加影响:
- 贸易政策红利消退:美国取消小额包裹免税导致税率升至10%-87.5%,希音美国市场收入同比下滑14.3%;欧盟自7月起对非欧盟低价包裹征收每件3欧元费用,进一步抬升履约成本。
- 海外建仓成本高企:为对冲关税冲击,希音在波兰等地建设海外仓并推行大宗海运,但重资产运营短期内难以完全抵消成本增加,且涨价可能削弱低价优势。
- 市场竞争白热化:Temu强势扩张并与希音共享供应链,亚马逊、TikTok Shop及传统快时尚品牌纷纷加码低价服饰赛道,多方分流导致获客难度加大。
- 估值缩水与监管风险:本次IPO对应估值约260亿-270亿美元,较巅峰期大幅缩水。同时,希音被欧盟列为超大型在线平台,受《数字服务法》约束,且面临美国FTC及爱尔兰数据保护机构的合规调查。
转型路径与未来展望
上市将为希音提供关键发展筹码。公司正从纯自营向“自营+第三方平台”双路线转型,通过全托管模式孵化差异化子品牌,向上拓展高毛利品类以寻求第二增长曲线。创始人许仰天上市后持股约30.3%,凭借B类股不同投票权架构保持控制权。
分析认为,随着政策红利退潮,希音的竞争焦点已从单纯的上新速度和价格,转向供应链全球化布局、品牌溢价及合规风控能力。9月1日挂牌后,二级市场将持续检验其在贸易壁垒抬升与内卷环境下的转型成效,这也将成为观察跨境电商行业发展的重要风向标。