


近日,深圳3C跨境大卖沃客非凡科技股份有限公司在首次递表失效后,再次向港交所主板递交上市申请。与安克创新、绿联等主攻欧美市场的企业不同,沃客非凡精准押注东南亚,走出了一条区域深耕的差异化路线。
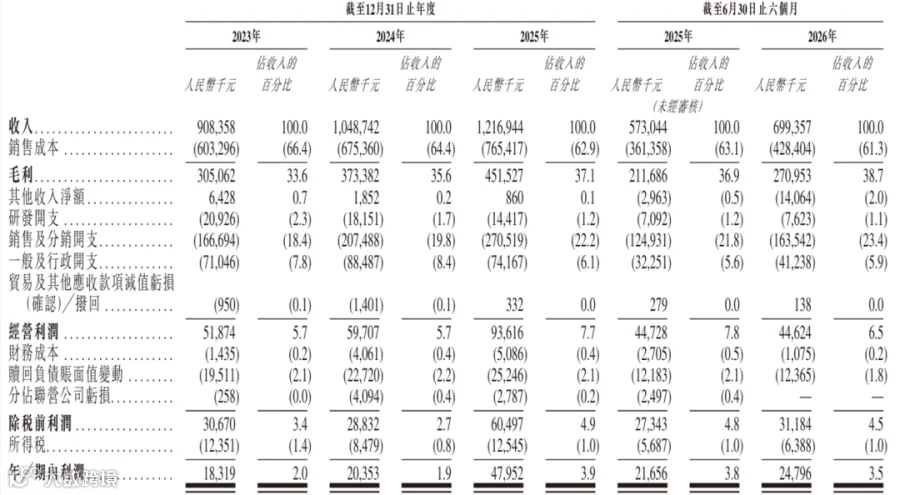
招股书显示,公司2025年营收达12.17亿元;2026年上半年营收为6.99亿元,同比增长22%,盈利能力稳步提升。
一、年营收超12亿,深耕印尼市场
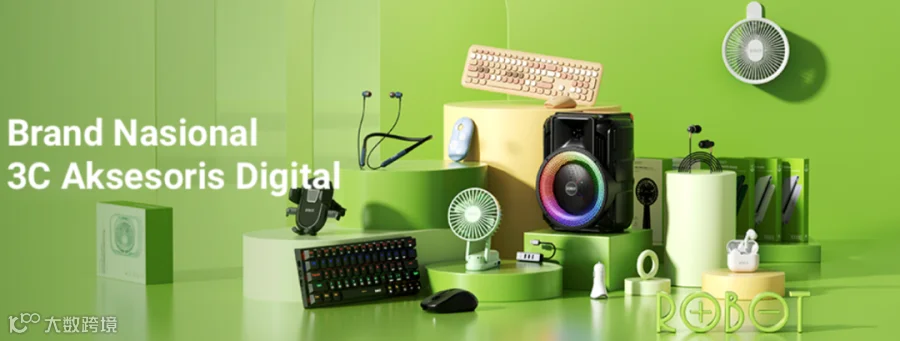
沃客非凡成立于2014年,聚焦东南亚本土化自有品牌运营。核心品类涵盖3C数码配件及家用小家电,旗下拥有VIVAN、ROBOT、SAMONO等多个知名品牌,均获印尼SuperBrand认证。其中,ROBOT已成为印尼市场规模最大的中国跨境3C配件品牌。
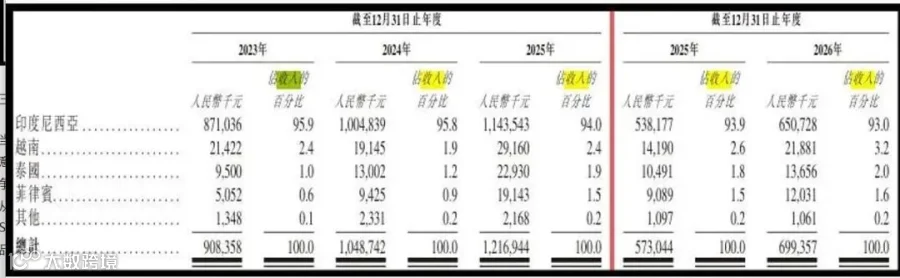
数据显示,公司约93%的收入来自印度尼西亚,业务覆盖印尼、越南、泰国、菲律宾四国。按零售价值计算,其稳居印尼3C配件市场首位。
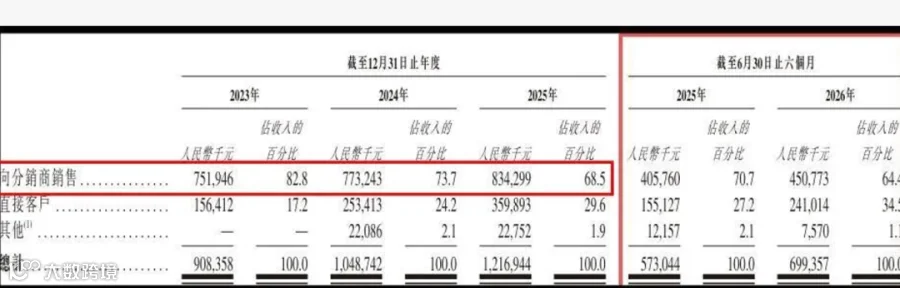
渠道方面,公司采取“线下分销为基、线上运营拓增”的双轮驱动模式。线上入驻Shopee、Tokopedia等主流平台,并在TikTok搭建超50家官方旗舰店,联动逾10万名本地KOL提升直销占比。线下则构建了完善的本地网络,设有42家分公司、9个仓储节点,合作终端门店超6万家,活跃中小零售商超3.6万家。
依托自研WOOK数字化平台,公司实现了对终端需求的精细化运营与快速响应。2023年至2025年,公司营收从9.08亿元增至12.17亿元,年复合增长率达15.8%,毛利率攀升至37%。2026年上半年营收创新高,自有品牌收入占比超96%,品牌价值持续释放。
二、线下壁垒显著,单一市场风险凸显
沃客非凡的核心竞争力在于线下本土化渠道壁垒。针对印尼线下零售为主的市场特征,公司通过本土地推团队和数字化工具深度绑定数万中小零售商。前五大客户收入占比仅5%,有效规避了大客户依赖风险。
同时,成熟的本地仓储体系使物流成本仅占营收的4.7%,远低于行业平均水平。依托国内优质供应链及成本加成定价模式,产品兼具品质与价格优势,精准适配东南亚大众消费市场。
然而,单一市场依赖问题依然严峻。超九成营收源自印尼,极易受当地汇率、政策及贸易规则影响。2026年上半年印尼盾大幅贬值导致千万级汇兑亏损,吞噬了近四分之三的利润。
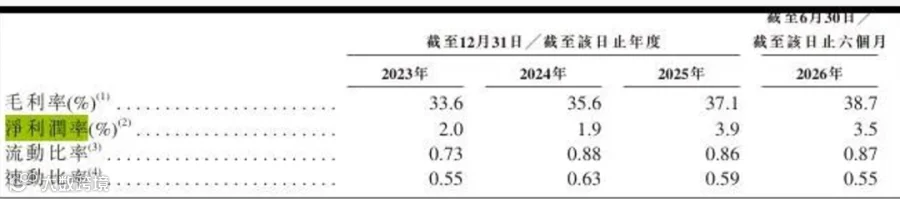
此外,线上布局扩张带来的电商佣金及直播推广费用增加,也对利润形成挤压。不过,鉴于印尼3C及小家电市场格局分散,龙头市占率仅2.2%,公司后续渗透提升空间充足。
三、募资升级基建,多维布局谋增长
本次IPO募资将用于巩固优势与补齐短板。首先,公司将升级印尼仓储物流体系,扩建自营仓库并下沉本土渠道,筑牢线下基本盘。其次,加速开拓新兴市场以缓解单一市场依赖,目前新市场营收增速已达68.5%。
同时,公司计划搭建直播电商运营中心,完善线上生态以抓住增长红利。此外,资金还将投入产品研发、品牌营销及数字化系统迭代,通过智能补货与数据管理赋能规模化扩张。
沃客非凡的二次冲刺,为东南亚跨境出海提供了新参考。其深耕本地、绑定线下渠道及坚持自有品牌的精细化运营路径,验证了区域化深耕的可行性。对于跨境卖家而言,找准差异化定位并依托本土化运营筑牢壁垒,是实现海外市场长期稳定发展的关键。