


随着2026年Q4旺季备货窗口期临近,欧洲站卖家在赶工排产的同时,面临亚马逊9月1日生效的泛欧入库新规。该新规已明确处罚机制,长期依赖双清包税模式的卖家将面临严峻合规考验。
新规适用范围与执行逻辑
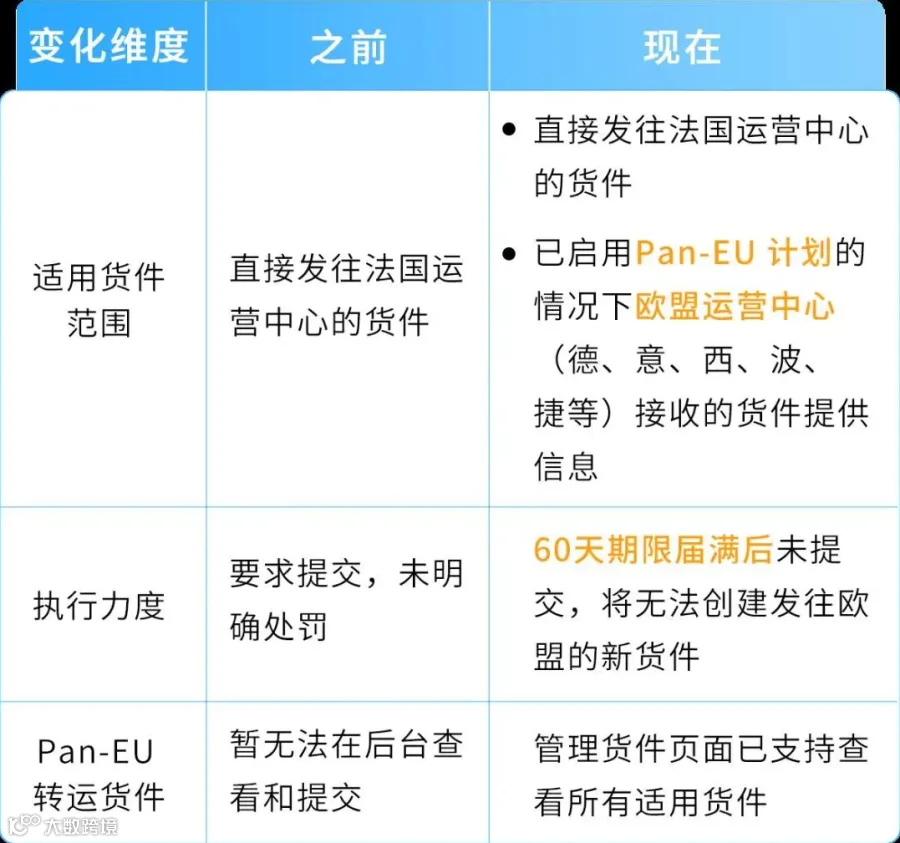
本次新规将MRN、EORI提交要求从法国FBA仓扩展至全部欧盟FBA仓库。只要店铺开通泛欧(Pan-EU)计划,无论货物发往德国、意大利、西班牙等哪国仓库,均需完成进口资料提交。需注意,泛欧计划下库存会被系统自动调拨,合规判定依据是店铺是否开启泛欧功能,而非手动发货目的地。
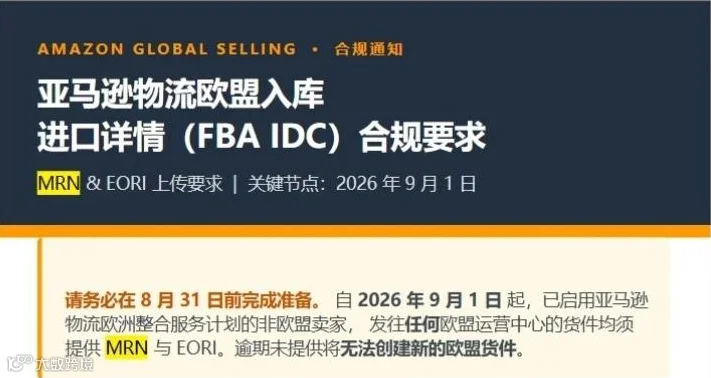
执行判定以仓库签收时间为准:9月1日后亚马逊运营中心签收的货件均受新规约束。平台提供60天宽限期,自签收日起算,卖家须在此期间补全MRN及EORI信息。逾期未补全者,虽不影响在售商品销售及在途货物,但将被限制创建欧盟新货件。对于旺季备货而言,这意味着补货通道关闭,极易导致断供风险。
核心概念辨析与双清包税风险
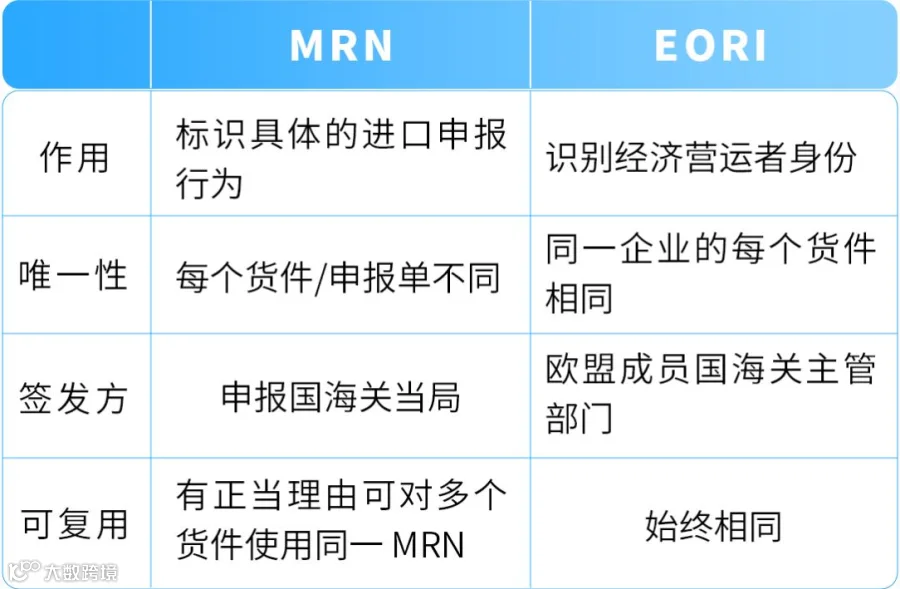
卖家需厘清两个关键概念:EORI为欧盟海关企业身份识别号,属店铺主体长期固定号码;MRN为单次进口清关生成的唯一申报参考编号,一票一码,由首次入境国报关行或货代出具。
传统双清包税模式因货代使用自有VAT和EORI清关,导致货物进口主体与卖家店铺不一致。即便获取MRN上传后台,也会因主体不匹配引发账号关联、货物扣押及追缴罚金等风险。已有案例显示,货代税号被稽查冻结会连带数十家卖家店铺受损,其损失远超节省的物流成本。
合规转型方案与豁免场景
新规并未完全禁止双清包税发货,但该模式难以满足后台核验要求。行业主流解决方案是切换为自税或PVA递延清关模式,由卖家使用自有EORI作为进口商(IOR)申报,确保EORI与MRN主体一致。此举虽会增加进口VAT及关税成本,压缩利润空间,但能有效规避合规风险。
豁免场景包括:欧盟本土注册企业卖家;非欧盟卖家但在欧盟境内本地采购且能提供完整交易凭证的货物。此外,未开通泛欧计划但直接发往法国FBA仓的货件仍需提交MRN+EORI。
卖家自查与应对建议
针对当前形势,建议卖家采取以下措施:
- 确认清关方案:与合作货代明确合同条款,确保清关后回传与卖家自有EORI匹配的MRN编码,避免宽限期结束前因资料缺失耽误补货。
- 核实EORI有效性:确保证书由欧盟官方签发且状态正常,严禁使用过期或挂靠号码。
- 熟悉上传路径:通过卖家后台“库存-货件-货件处理进度”页面,对标注“进口详情不全”的货件进行编辑录入。
- 稳妥切换渠道:正在使用双清包税的卖家应评估资金周转,分批次测试自税递延渠道,提前测算成本并调整定价模型,避免旺季成本波动影响运营。
需注意,9月1日前签收的历史库存无需强制补录,但欧盟海关仍有权追溯过往记录,历史包税数据仍是潜在隐患。此次MRN强制提交是欧盟海关数字化监管收紧的延续,平台与海关数据对接将常态化。面对Q4备货压力,卖家应尽早完成合规链路改造,以短期成本上升换取长期经营安全,适应欧洲市场精细化运营趋势。