



日本的AEO制度(又称特例通关制度)于2006年3月实施,旨在落实《全球贸易安全与便利标准框架》的贸易安全与便利精神。其适用对象涵盖进出口商、物流企业、报关企业等进出口全链条企业。
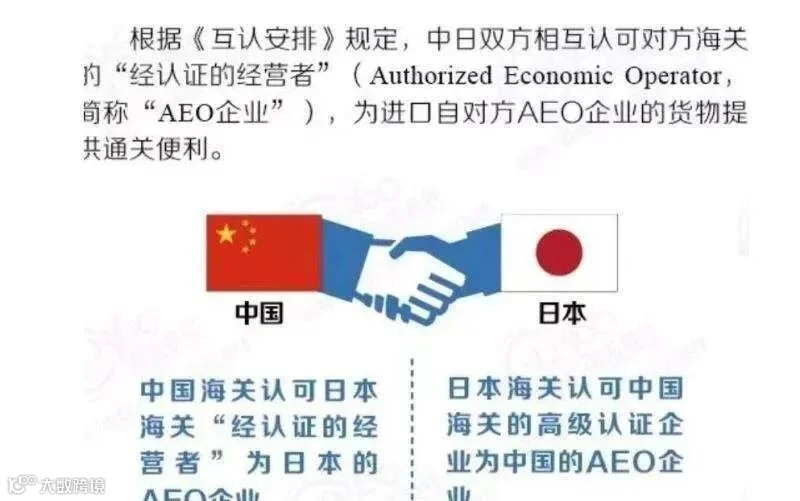
目前,日本AEO认证范围已建立分类实施体系,包括特例出口申报、特例进口申报、特例保税资格、认定通关业者、特定保税运输及特例制造者等制度,并已与12个国家和地区实现互认。
日本AEO制度主要内容
特例出口申报制度
该制度于2006年3月实施,针对合规性良好、货物安全管理机制完善的出口企业。获证企业无需将货物常规运至保税区,可直接向存放地或预订港口海关申报并获取出口许可。
核心便利措施:免入保税区报关;打破申报地域限制;简化出口更改及容器免税手续;减少特定申报中的审查与查验;享受互认国通关便利。

特例进口申报制度
该制度于2007年4月实施,针对合规良好、重视安全管理的进口企业。通关时基本免予税收审查和查验,允许在交易完成(提货)后进行关税特别申报。
核心便利措施:快速入关及提货后纳税申报;打破申报地域限制;简化复进口程序;减少查验;享受互认国通关便利。
特例保税资格制度
该制度于2007年10月实施,针对合规良好的保税场所经营企业。允许企业免审批费申请认定保税场所。
核心便利措施:简化保税仓库/工厂申请手续;账簿保留期由2年缩短至1年;免收许可手续费;简化海关保税业务检查;享受互认国通关便利。
认定通关业者制度
该制度于2008年4月实施,针对合规良好的报关企业,旨在缩短进出口通关时间。
核心便利措施:打破申报地域限制;支持保税地区外直接申报出口(特定委托出口申报);允许进口提货后纳税申报(特例委托进口申报);简化加工修理货物报关手续。此外,获证企业在美、韩两国享受海关查验通关便利。
特定保税运输制度
该制度于2008年4月实施,与认定通关业者制度配套,针对合规的货物运输企业。
核心便利措施:无需重复申报,减少通关与管理成本;支持从非保税区直接运至装货港;在美、韩两国享受海关查验通关便利。
特例制造者制度
该制度于2009年7月实施,将AEO范围扩大至生产制造企业。其上下游贸易、通关、运输及仓储企业无论是否获证,均可享受制度便利。
核心便利措施:制造货物无需运至保税区即可办理出口报关并获许可;打破申报地域限制;在美、韩两国享受海关查验通关便利。
日本AEO认证体系
海关AEO部门设置
日本海关及关税局隶属财务省,下设9个直属海关。AEO认证由业务处“认证事业者调整官”统筹规则制定与业务指导;直属海关业务部负责具体实施。东京海关特设国家AEO中心,监督全国运作以确保执法统一。
AEO认证条件
日本AEO认证重点关注企业的历史守法行为与业务能力。基本条件包括:
1. 一定时期内无违反《关税法》等违法记录;
2. 无参与暴力团等涉黑恶行为;
3. 具备完善的内部守法体系;
4. 具备应有的业务能力;
5. 具备NACCS系统(进出口与港湾信息处理系统)操作能力。
其中第4、5项要求企业建立内部组织、法律程序、货物与审计管理、教育培训、委托方管理、报告联络机制及账簿文件管理体系,并确保其有效运行与审查。
认证流程
企业需向直属海关提出申请,认证周期约2个月。基本步骤如下:
1. 事先协商:非强制,申请人可提前联系海关获取咨询建议。
2. 提交申请:提交申请表、合规表、自检表及公司资质等文件。
3. 申请审查:海关核实申请人是否具备AEO资格与要求。
4. 现场检查:海关核查设施安全、物理隔离、门禁系统及合规操作程序。
5. 认可认定:各项结果达标后,正式授权认定为AEO企业。
日本AEO制度的显著特点
立法层级较高
日本AEO制度源于2001年简易申报制度,2006年正式实施,后逐步扩围至全链条及制造企业,在全球处于领先水平。其核心条款被纳入《关税法》(法律)、《关税法执行令》(政令,相当于行政法规)及《关税法执行规则》(省令,相当于部门规章),整体已上升至国家法律层面。
按企业类型规定专属便利措施
日本海关将AEO制度作为关企合作桥梁,将企业分为出口、进口、仓储、通关、运输、制造六大类,实施分类认证并提供定制化通关优惠。此举大幅简化通关手续,降低物流与管理成本,有效提升企业的国际竞争力。
申请流程侧重前置辅导
日本AEO制度高度重视认证前辅导。申请人需提前联系海关获取指导,进行内部自查与多轮咨询。在海关指导下完善内部管理体制、明确职责并编制合规手册,历经1至2年实地勘察确认一致性后,方可提出正式申请。后续审查流程与中国海关基本一致。
