


金税四期监管下,出口企业报关与开票金额不一致的税务风险及应对策略
在金税四期强监管背景下,出口企业报关金额与开票金额不一致已成为税务稽查重点。该差异不仅可能导致退税被驳回或视同内销征税,更面临每日万分之五(年化约18.25%)的高额滞纳金风险。本文从风险概述、法规依据、差异成因、检查逻辑、滞纳金计算及合规应对六个维度进行深度解析,建议企业立即建立一体化数据核对机制。
一、 核心风险:为何“金额不一致”是稽查红线

税务机关审核的核心在于“四流一致”。报关单与发票作为关键凭证,若金额不匹配,将直接破坏证据链完整性。轻则导致出口退税被驳回、启动税务稽查;重则被追缴税款、视同内销征税,并产生巨额滞纳金。

滞纳金的财务成本极高。按日利率万分之五计算,年化利率达18.25%。以100万元税款为例,一年滞纳金即接近18万元。由于税务机关常采取“隔年检查”模式,滞纳金会随时间累积呈滚雪球式增长,对企业现金流造成严重冲击。
二、 法规依据与差异成因剖析
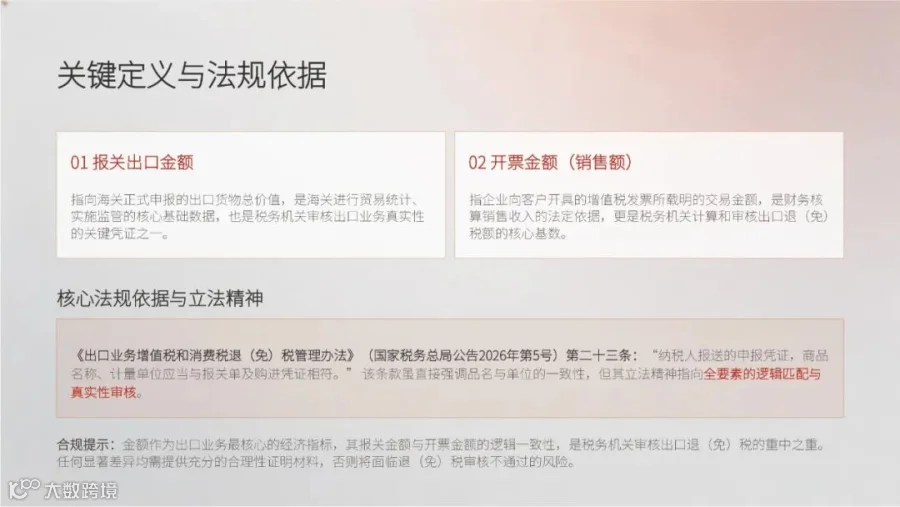
报关金额指海关申报价格,开票金额为财务记账收入。尽管法规明确要求品名、单位必须相符,但金额一致性始终是审核重中之重。任何金额差异均需企业提供充分、合理的证明材料,否则将被认定为违规。
合理商业原因导致的差异

因贸易术语转换(如FOB转CIF)、销售折扣、汇率波动、免费样品等产生的金额差异属于正常商业行为。关键在于企业必须完整保留运费发票、补充协议、官方汇率公告等佐证材料,以备税务核查时证明差异的合理性。
高风险违规操作
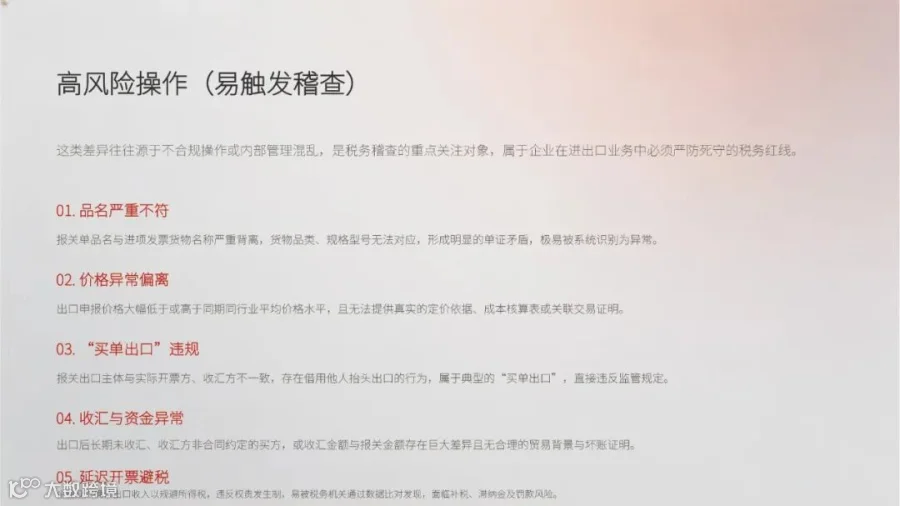
品名严重不符、申报价格异常偏离市场价、买单出口、收汇主体与合同方不一致等操作属于高风险红线。此类行为本身缺乏合规基础,极易触发税务稽查并导致行政处罚,企业应坚决杜绝。
三、 税务机关检查逻辑与滞纳金测算

金税四期已实现大数据自动化监管。系统自动交叉比对货物流、发票流、资金流、合同流,任何数据勾稽关系异常均会生成疑点并触发人工审核。“四流合一”的智能比对机制覆盖面广、精准度高,传统侥幸心理已无生存空间。

滞纳金计算公式为:滞纳税款×0.05%×滞纳天数。实务中,一笔50万元的退税款若被追溯检查,滞纳天数可能长达370天,仅滞纳金一项即超9万元。企业需高度重视历史业务的潜在风险敞口。
四、 合规应对策略与体系建设
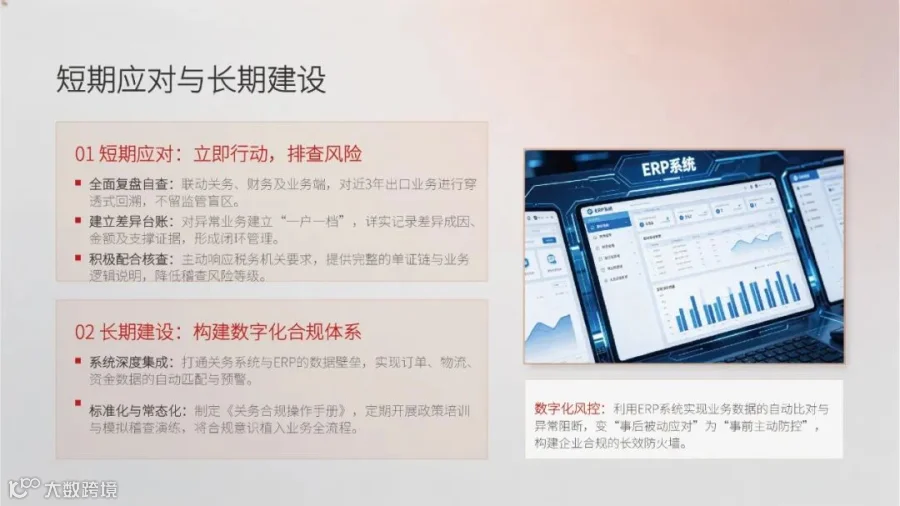
短期应对措施包括立即开展全面自查、建立报关与开票差异台账、整理归档相关证明材料。长期根本解决之道在于构建数字化合规体系,推动关务系统与ERP深度集成,实现数据自动匹配与实时预警,从源头消除金额不一致风险,确保出口业务合规稳健运行。