


在出口业务中,海运费的财税处理是合规管理的重中之重。国内段、港口操作与国际段的税务和会计规则差异显著,混淆界限极易引发税务稽查。本文将从税务定性、会计处理、风险稽查及合规策略四个维度,深度解析海运费的财税处理要点,助力企业筑牢合规防火墙。

一、出口海运费的税务定性与发票管理
出口运费的税务定性需根据业务区段严格划分,不同区段的税率与发票类型截然不同。
1. 国际段海运费
根据最新政策,发生在国际航线上的运输服务免征增值税。企业取得的应为免税发票。

2. 国内段运费与港杂费
从工厂到港口的国内段运输属于境内交通运输服务,适用9%增值税率;港口操作费(港杂费)属于现代服务业,适用6%增值税率。此两部分均需依法缴纳增值税。
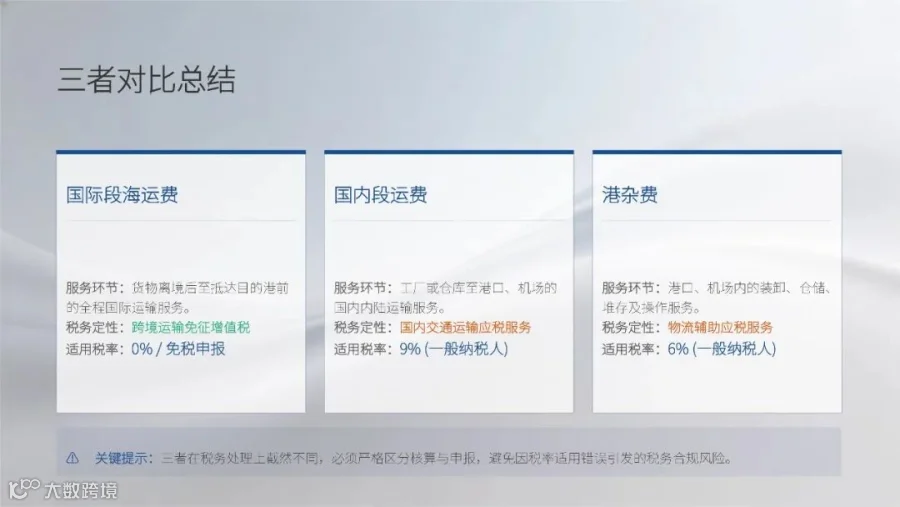
3. 税务定性总结
综上,国际段海运费免税,国内段运费税率9%,港杂费税率6%。三者的税务定性完全不同,实务中必须严格区分,切勿混淆。

二、海运运费的会计处理原则
明确了税务定性后,需准确把握会计处理的核心原则:国际海运费本质上是代垫费用,而非销售成本。若错误计入成本,将虚增费用导致利润失真。

规范账务处理流程
正确的处理闭环为:支付运费时计入“其他应收款”(代垫性质);向客户开票时将运费计入总价,冲减“其他应收款”;收到回款后冲减“应收账款”。全程不影响当期损益。
三、海运费税务风险与稽查重点
在实务操作中,海运费处理不当极易触发税务预警,以下是两大核心稽查风险:
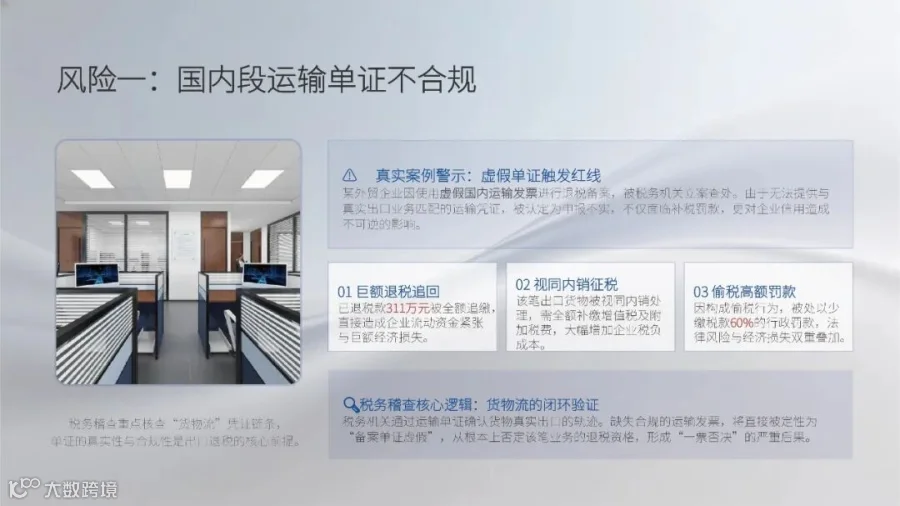
1. 国内段运输单证不合规
税务机关会严格核查货物流的完整性。若使用虚假运输发票或缺乏合规运输单证,不仅退税资格会被否定,还可能面临追回退税款及补税罚款的严厉处罚(如某企业因虚假发票被追回311万退税款)。

2. FOB条款下的账务与报关矛盾
在FOB贸易条款下,报关单显示由买方承担运费,但企业账面却存在支付国际海运费的记录。此类单账不符的矛盾会直接触发税务系统预警,导致退税延迟,甚至引发低报价格的稽查嫌疑。
四、海运费财税合规防范策略
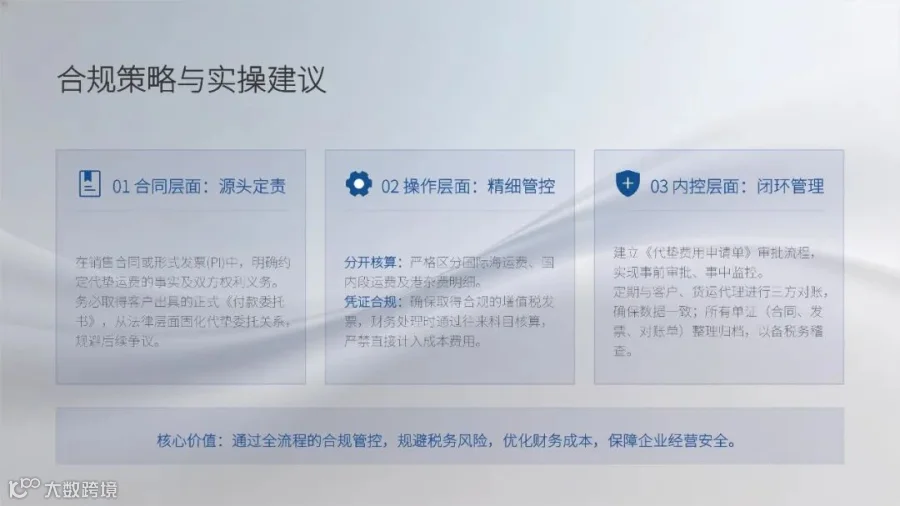
为防范上述风险,出口企业需构建坚固的财税防火墙,重点落实以下三大合规策略:
1. 合同层面:明确运费的代垫关系,界定双方责任与费用归属。
2. 操作层面:实行分开核算,严格审核发票,规范账务处理,确保单账一致。
3. 内控层面:建立标准化的审批与对账流程,完善单证备案机制,做到业务全链路有迹可循。