


近日,智能影像企业影石创新披露2026年半年度业绩。报告期内,公司实现营收55.16亿元,同比增长50.29%;归母净利润3040万元,同比下降94.15%;扣非净利润亏损1533.92万元。截至8月27日,影石创新股价报120.71元,总市值约484亿元。
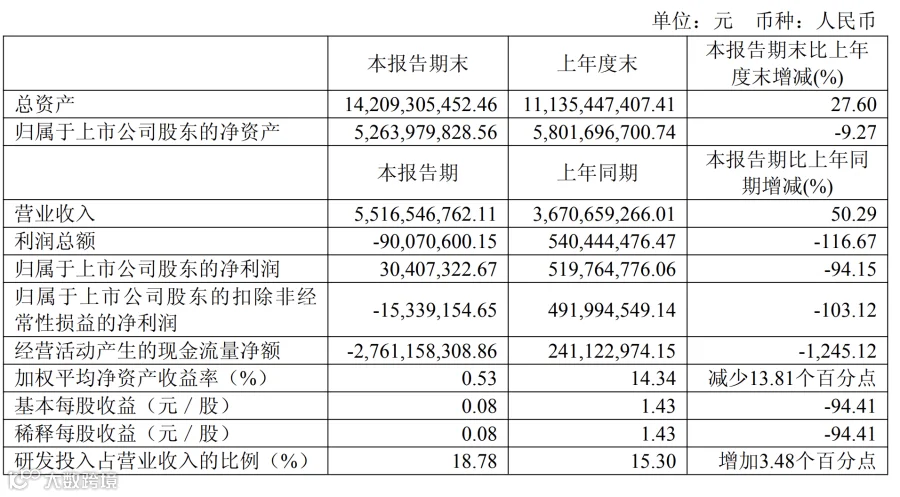
增收不增利:芯片涨价与新业务投入挤压利润
针对业绩“增收不增利”现象,影石创新表示主要受存储芯片价格上涨及全景无人机等新业务投入增加影响。上半年DDR等存储芯片价格持续高位运行,公司进行近20亿元战略备货,进一步推高采购成本。同时,全景无人机业务尚处市场培育期,研发、产线及渠道建设等持续投入对短期利润形成拖累。
费用端增长显著。上半年销售费用10.16亿元,同比增长61.96%;管理费用2.48亿元,同比增长86.74%;研发费用10.06亿元,同比增长79.26%,研发投入占营收比例达18.78%。
海外渠道与AI生态双轮驱动
海外市场仍是核心收入来源,上半年超六成主营业务收入来自境外,美国、日本和欧洲贡献较大。线下渠道方面,东京首家旗舰店已于8月开业,纽约时代广场直营旗舰店预计9月开业。目前,影石全球体验零售店超1万家,品牌旗舰店超300家。
软件生态保持较快增长。截至6月,影石App月度用户数同比增长67%,用户导出文件量增长126%;云存储付费用户同比增长超124%。“时刻Pro”自动剪辑功能二季度导出率提升至60%。
新品迭代与机器人战略布局
产品方面,影石今年持续推出新品并融入AI能力。Go Ultra搭载AI语音助手,接入通义千问和Google Gemini大模型;Luna Ultra、Luna Pro、X6等产品也陆续上市。此外,公司于7月成立机器人团队,将“Cameraman”(摄影机器人)作为长期产品方向。截至目前,影石相机全球累计出货量已超1000万台。
整体来看,影石创新上半年营收保持高速增长,但存储芯片涨价、新业务投入及费用扩张明显挤压了利润空间。随着新品、海外渠道和AI生态持续推进,公司能否将规模增长转化为盈利增长仍值得关注。