


历经多年筹备,希音(SHEIN,00625.HK)正式在港交所挂牌。作为国内跨境快时尚代表企业,其上市不仅是资本里程碑,更折射出中国柔性供应链出海的现实处境。当前,估值回调、首日破发、海外监管及同业竞争等问题并存,资本市场对出海巨头的评判标准已从单纯追求增长转向盈利、合规与供应链可持续性。
港股IPO详情:募资超135亿港元,首日遭遇破发
本次希音以“希音-W”名义上市,由高盛、摩根士丹利、摩根大通联席保荐。全球发售约2.8亿股B类股份,其中香港公开发售占10%,国际发售占90%。最终定价48.56港元,处于招股区间中位数。募资总额达135.96亿港元,净额约132.14亿港元;若行使超额配股权,规模可升至154亿港元。
认购呈现冷热分化:香港公开发售获5.63倍超额认购,一手中签率18.42%;国际发售仅获2.59倍认购,机构端表现理性。博裕资本、腾讯等7家基石投资者获配股份并锁定6个月。上市首日开盘市值2052.43亿港元,随后快速走弱,盘中最大跌幅近10%,收盘市值回落至1879亿港元附近。
估值大幅缩水:从千亿美元到265亿美元的理性回归
希音IPO历程长达六年,辗转美股、伦交所后终落港主板。相比2022年私募市场近千亿美元的估值预期,本次港股上市估值约为265亿美元,缩水超七成。创始人许仰天保持低调,未公开发言,敲钟环节由高管及一线仓储人员完成。
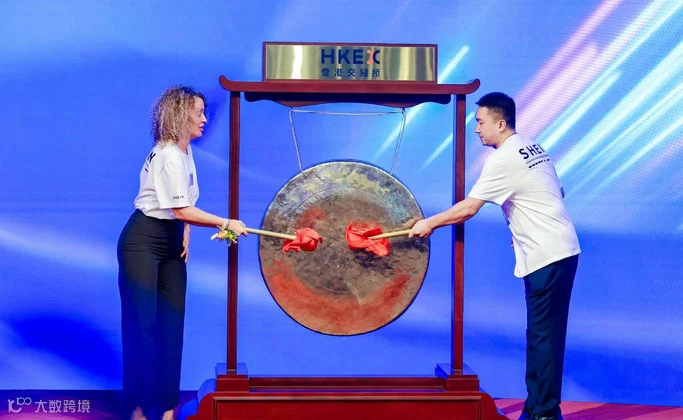
估值收缩并非经营崩塌,而是公开市场对快时尚跨境生意的重新定价。外部环境剧变下,资本市场不再盲目追捧高增长故事,转而关注企业的长期价值与抗风险能力。
经营基本面:欧洲成第一大市场,双轨模式并行
招股书显示,2025年希音总收入418亿美元,2023-2025年复合年均增长率14.2%,净利润20.6亿美元。业务覆盖全球约160个市场,累计活跃客户2.73亿。战略上维持自营加平台双轨并行,SHEIN Xcelerator项目持续引入第三方品牌,平台业务权重提升。地域结构方面,欧洲已超越美国成为第一大收入来源,美国市场受关税政策影响占比下滑。
核心壁垒与挑战:柔性供应链面临ESG审视
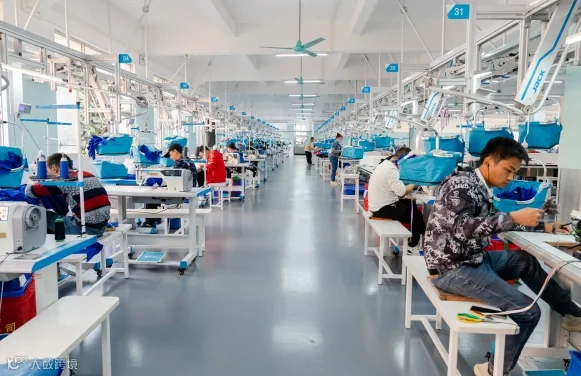
LATR大规模自动化小单快返模式是希音的核心竞争力。通过广州番禺产业带的小批量测款与数据反馈追加订单,结合自研数字化工具赋能工厂,实现高频上新与库存控制。然而,该模式正面临海外舆论、劳工条件及环保层面的持续审视,这也是招股书重点提示的风险点。
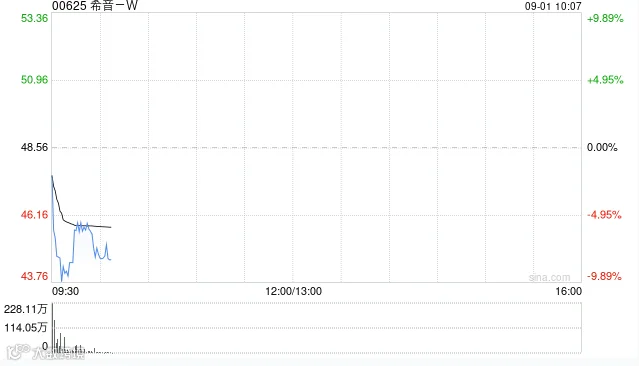
募资净额将主要用于技术升级、海外品牌建设、全球履约网络扩张及ESG项目。加码海外仓与本地化履约基建,反映出直邮模式局限性显现,应对欧美监管收紧与成本上升已成为必然选择。
行业启示:野蛮生长结束,合规与利润成新考题
希音上市确认了柔性供应链出海模式的可行性,但也传递出清醒信号:只拼规模的叙事失效,盈利质量、地缘风险与合规体系成为生存必修课。招股书列明的FTC调查、欧洲快时尚法案、关税变动、Temu价格战及ESG争议,是全行业共同面临的难题。此外,同股不同权架构虽保障战略执行,但也引发治理风险关注。
对于广大跨境卖家而言,希音既是范本也是警示。海外市场宽松期已过,反快时尚法案与免税政策调整波及全行业,低价与极速上新的老路难以为继。未来,如何在规模、利润与合规间寻找平衡,稳住自营基本盘并拓展平台第二曲线,将是希音及所有出海企业必须回答的现实考题。