


9810海外仓骗税案警示:预退税并非“一退了之”
9810海外仓出口政策旨在缓解跨境卖家资金占用压力,允许货物报关离境后申请预退税。然而,深圳盛祥兴贸易公司恶意利用该政策套利一案,暴露了部分企业将政策红利变为骗税工具的乱象。该案不仅击碎了业内关于“9810退税好操作、难核查”的错误认知,更为合规经营敲响了警钟。
盛祥兴案揭秘:只入库不销售的骗税套路
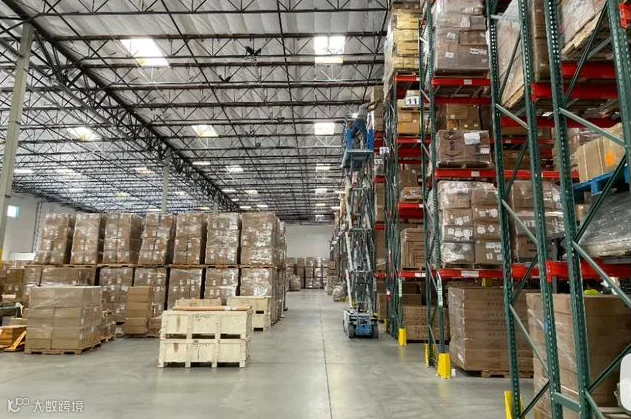
此次稽查的核心突破口在于涉案货物仅有海外仓入库记录,无任何真实销售。犯罪团伙控制盛祥兴及多家空壳公司,在2021至2023年间,通过虚假报关、录入海外仓系统后立即申请预退税。实际上,这批货物从未产生平台订单或境外回款,后续核销环节完全缺失。
这是一条分工明确的团伙骗税链路:上游集中开具进项发票后注销;多家公司法人及办税人员重叠;资金经多层流转制造假象后回流个人账户。最终,税务部门全额追缴税款并处罚款合计6011.92万元,停止涉事企业两年出口退税资格,18人被移交检察院。其中深圳本地涉案金额2930.96万元,外省协同作案金额超2411万元,证实了跨区域违法特征。
政策解读:“离境即退税”不等于业务终结
正规卖家无需因个案对9810模式产生恐慌,但必须厘清核心规则:预退税只是流程起点,而非终点。根据国家税务总局公告,9810实行“离境即退税、销售再核算”机制:
- 核算周期:从退税办结次月起至次年4月30日止。
- 已销售部分:退税正式确认。
- 未销售/报废/退运部分:企业必须主动缴回对应预退税款。
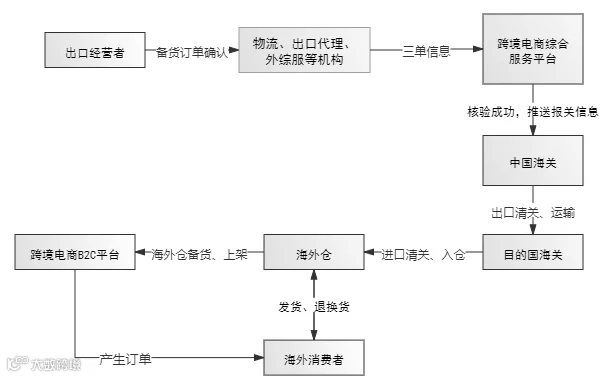
盛祥兴案的违法本质正是刻意跳过核算环节,将无真实销售对应的预退税款据为己有。
金税四期监管升级:多维数据交叉比对成常态
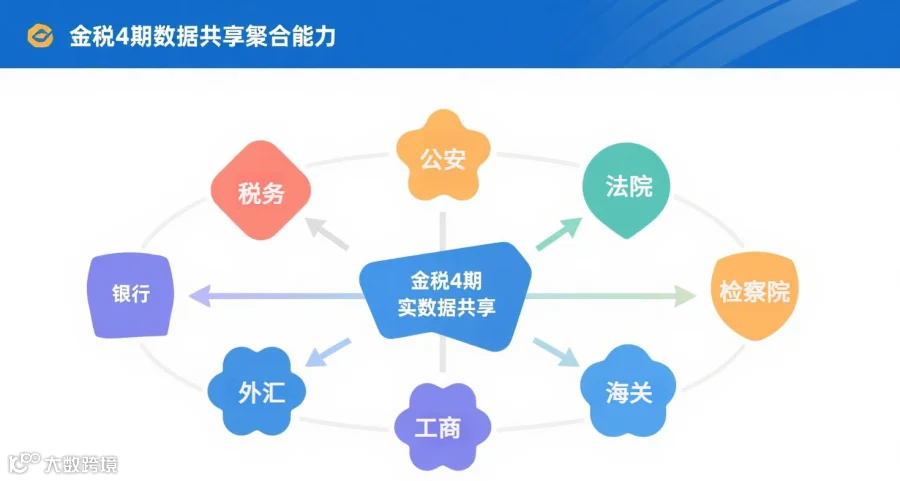
随着金税四期上线,税务核查已从单纯审核纸质资料转向多维度数据画像比对。报关记录、进项发票、海外仓台账、平台订单、收汇流水等数据将被交叉校验。若企业长期大批量报关且海外仓入库持续增加,但缺乏匹配的销售出库与境外回款,系统将自动标记高风险并生成稽查线索。
除“只入库不销售”外,以下情形亦属高频风险信号:
- 上游供应商多为新注册且开票后即注销的企业;
- 多家出口公司法人、财务人员高度重合;
- 大额货款经多层中间账户周转后回流内部个人账户;
- 报关货值、采购金额与实际销售体量差距巨大。
合规建议:筑牢证据链,严守核算节点
跨境电商财税监管已进入数据核验深水区,正规卖家应从以下三方面强化合规管理:
坚守“四流一致”底线
确保发票流、货物流、资金流、业务流对应同一笔真实交易。报关主体、店铺运营主体、收汇主体应尽量统一,杜绝买单配票、借用第三方抬头等灰色操作,避免埋下长期税务隐患。
完整留存全套业务凭证
分类归档保存海外仓租赁协议、头程物流凭证、出入库明细、平台订单截图及境外回款凭证。即使货物滞销、弃置或退运,也需妥善保管相关证明并按规完成税款核算缴回,切勿因单据缺失导致退税被驳回或触发风险核查。
紧盯核算周期时间节点
务必在次年4月30日前完成预退税核算确认。对于仓库内未售库存,应按规定退回预退税款,避免因逾期引发追缴及进一步核查。建议企业内部设置专门提醒机制,防止因财务疏忽错失合规窗口。
9810预退税服务于真实的海外仓备货业务。企业唯有把业务证据链做扎实,按时做好库存和税款核算,守住真实性底线,才能在享受政策红利的同时平稳经营。