


近期,美国海关与边境保护局(CBP)针对邮政小包电子报关的Entry Type 13试点测试引发跨境圈高度关注。9月22日,CBP将在ACE自动化商业系统正式上线该电子非正式入境申报测试。尽管试点初期为自愿参与模式,但业界普遍认为这是邮政小包全面电子化申报的前奏。
自2026年6月24日CBP宣布无限期暂停800美元低值免税豁免政策以来,传统邮政小包简化批量申报模式已被颠覆。T13测试旨在将邮政小包清关标准拉齐至商业快递体系,消除监管差异。
Entry Type 13适用范围与申报主体变更
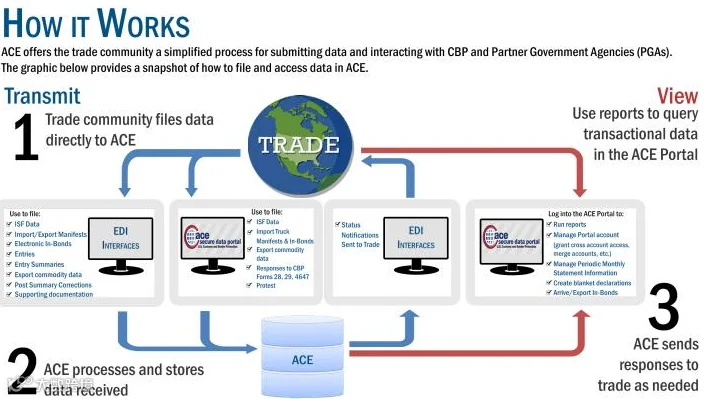
Entry Type 13适用于通过国际邮政渠道入境、单件货值≤2500美元的包裹(含原享受800美元免税额度的货品)。需注意,涉及反倾销、反补贴、配额管控或需前置审核的商品,即便货值达标仍须走正式清关通道。
核心变化在于申报主体资格。旧模式下境外邮政运营商可统一汇总申报;Type 13规则明确取消境外邮政公司申报资格,申报主体仅限货主、美国收件人或授权的美国持证报关行(IOR)。海外卖家无法直接在ACE系统申报,必须绑定合规的美国本地IOR主体。
申报数据要求与物流核验机制
完整Type 13申报需提交12项必填数据,包括申报代码、IOR编号、商品详细描述、原产国、10位HTSUS税号、数量重量、税率、货值、关税总额、承运商名称、S10追踪单号及入境口岸。即便是低价值定制产品,也必须匹配精准税号,严禁使用“礼品”、“配件”等模糊品名。信息矛盾极易触发查验、滞港甚至退运。
物流端配套改动方面,参与试点的承运商可自愿上报境外邮政单号至舱单,CBP系统将自动匹配ACE申报记录。若抵港时检索不到对应Type 13记录,包裹将无法自动放行。需明确的是,试点虽为自愿,但未参与切换的商家仍需沿用现行临时流程并足额缴纳关税,不再享有免税红利。
合规成本重构与责任转移
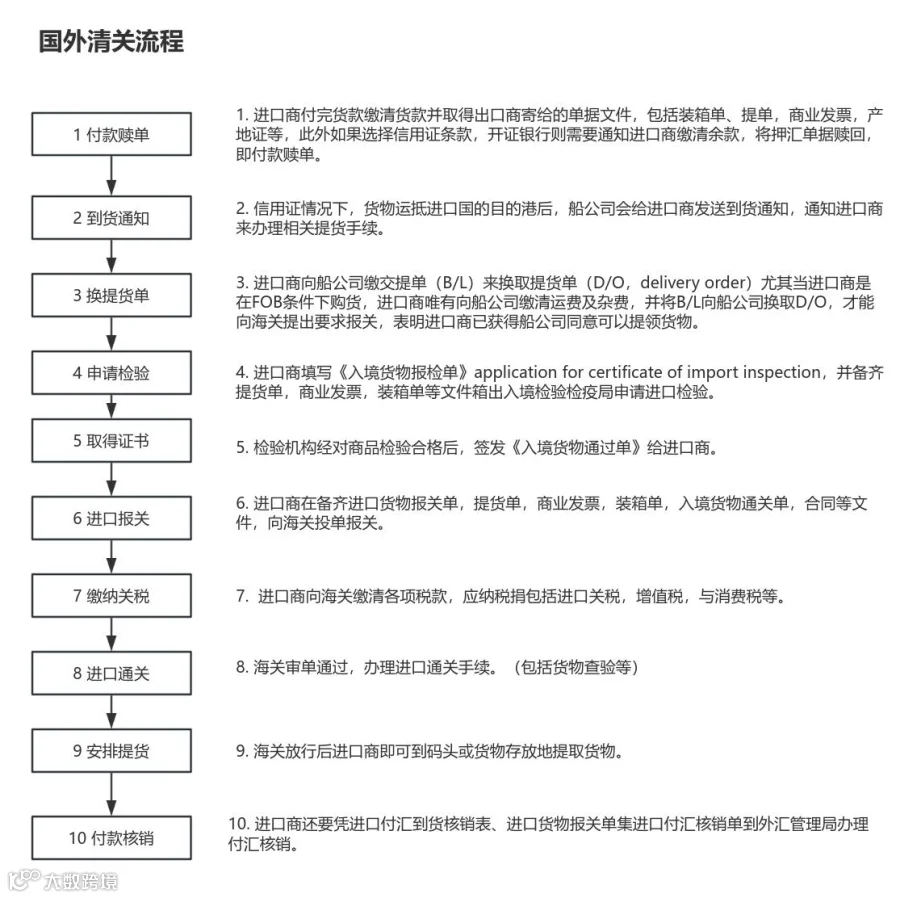
Type 13落地后,除商品关税外,卖家还需承担IOR资质维护费、报关行服务费及海关保证金(Bond)成本。订单量大者宜选连续Bond,零散SKU多者可选单次Bond。新增合规成本正压缩小包利润空间,部分物流商已更新报价并增设电子申报服务费。
同时,追责主体转移至美国本地IOR。IOR需对申报真实性及税金缴纳承担法律责任。因上游资料失真导致的低报、错配风险将由IOR与报关行兜底,这促使更多报关行提高准入门槛,拒绝承接资料不规范订单,甚至上调保证金以对冲罚款风险。
卖家实操应对清单
建议卖家按以下步骤逐步完成准备:
梳理SKU与完善资料
全面排查发美邮政直邮SKU,逐一确定10位HTSUS税号,补全材质、原产地及规格信息,淘汰笼统描述习惯,以适应ACE系统自动校验。
对接IOR与预留预算
评估Type 13服务费及保证金资金占用,提前预留合规预算。持续监控IOR状态,避免因非活跃导致ACE系统报错。
确认物流渠道适配性
与合作物流商厘清临时申报与Type 13试点两条路径,确认是否支持舱单上传与系统匹配,并根据时效、成本及查验率按需选择。
重建定价模型
将关税、服务费及保证金分摊计入单件落地成本,重新评估盈利空间。低客单价产品可能需要调价或更换发货方案。
行业展望与转型起点
目前市场对T13试点存在分歧:乐观者认为短期有调整缓冲期;保守者指出简化清关红利已彻底消失。无论是否主动参与试点,如实申报、足额缴税及资料真实化已是必然趋势。
CBP未设定测试结束时间,后续将根据反馈调整政策。9月22日并非发货截止日,而是邮政小包对美出口合规转型的起点。卖家应尽早完成产品归类、IOR储备及成本测算,以降低未来监管收紧带来的业务风险。