


美国海关与边境保护局(CBP)近日发布通知,自2026年9月18日起将强化进口商登记信息(IOR)审核。此次监管核心聚焦于进口商身份真实性,旨在规范跨境清关合规性。
长期以来,部分跨境卖家在清关时依赖货代或第三方提供的IOR信息,甚至不清楚实际进口主体。新规实施后,若CBP发现IOR备案信息错误、遗漏,或登记的地址、联系方式与实际进口商无直接关联,相关IOR编号将被作废。这对依赖美国市场的跨境卖家构成重大合规挑战。
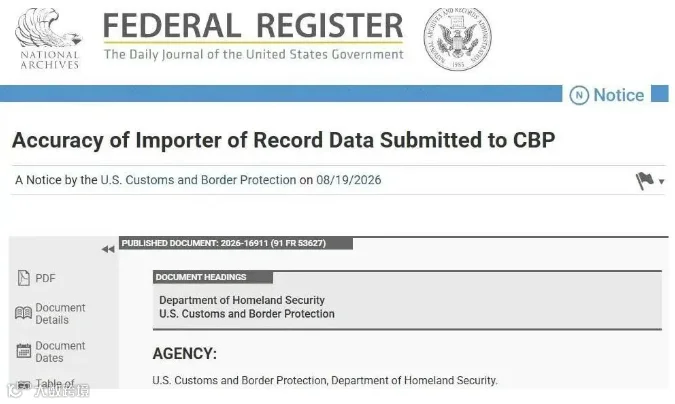
一、CBP审核重点:Form 5106信息真实性
本次审核核心依据为CBP Form 5106表格,该表用于登记企业名称、EIN税务识别码、邮寄及实际经营地址、电话和邮箱等关键信息。CBP核查的重点在于确认进口商是否真实存在且信息归属准确。
实际经营地址须对应真实主体
表格中的Physical Address必须为进口商本人或企业的真实所在地,而非仅用于接收文件的地址。若填写注册代理、报关行、货运代理、PO Box或商业服务机构地址,均存在合规隐患。
联系方式需具备唯一性与归属权
电话和邮箱同样需体现进口商的独立属性。若多个无关进口商共用同一联系方式,或使用货代统一邮箱、报关行电话,极易触发CBP风控审查。
二、第三方IOR使用风险显著上升
长期依赖第三方IOR的跨境业务面临较高风险。部分卖家通过物流商发货,清关时使用物流商安排的IOR,自身对进口主体、登记地址及POA签署方缺乏了解。
当多家企业共用属于货代或代理机构的地址,或使用第三方统一联系方式时,无法满足CBP对“进口商信息对应真实明确主体”的要求。新规并非禁止第三方服务,而是强调信息归属的真实性与可追溯性。
三、POA授权链条需直接有效
除Form 5106外,授权书(POA)也是核查重点。CBP要求报关行必须与真实IOR建立直接授权关系,POA应由报关行直接与IOR签署,严禁通过货代或其他第三方转交、代签。
卖家在选择物流服务时,不能仅关注价格与时效,必须核实进口主体身份及授权签署流程,避免因授权链条断裂导致清关受阻。
四、“双清包税”合规边界界定
CBP此次行动不等于全面禁止“双清包税”。只要背后的IOR是真实进口主体,Form 5106信息准确完整,且POA签署符合规定,该类物流服务本身并不违规。
风险主要源于使用来源不明、信息虚假的第三方IOR。卖家在选择服务时,应主动核实以下要素:
- IOR对应的具体公司名称;
- Form 5106登记信息的归属方;
- Physical Address的真实所在地;
- 联系电话与邮箱的实际持有人;
- POA的签署主体。
若服务商无法清晰说明上述信息,卖家应提高警惕。
五、大货量卖家需提前自查整改
对于高频次、大批量出口美国的卖家,IOR是进口链路的核心环节。建议立即复盘历史清关资料,核对Form 5106中公司名称、EIN、地址及联系方式的一致性。
若发现信息关联异常,应及时向物流商或专业人士确认。一旦IOR被取消,不仅影响当前备案,更可能导致后续申报、清关及业务安排全面停摆。
六、美国市场合规门槛前移
美国跨境电商合规重心已从“货物入境”转向“合法进口主体认定”。完全依赖第三方处理进口环节的模式风险加剧。
规模化企业应尽早理顺自有美国进口主体、Form 5106、Bond及POA等环节,明确进口责任归属。卖家务必在2026年9月18日前完成自查,确保能够清晰回答“货物进入美国时的实际进口商是谁”这一核心问题。