


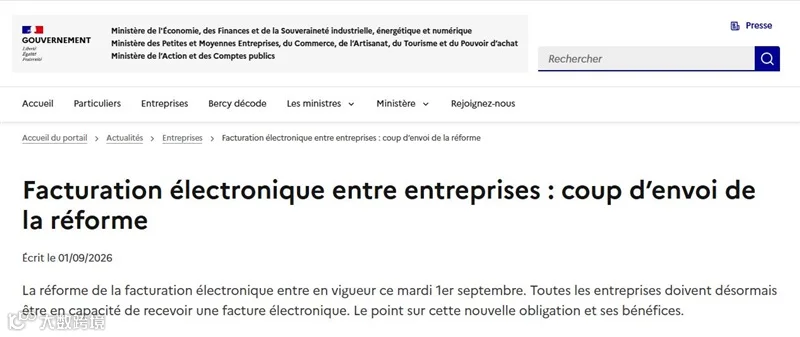
法国电子发票改革已进入实质落地阶段。根据法国公共财政总局(DGFiP)规划,自2026年9月1日起,法国企业将分阶段强制执行电子发票(e-Invoicing)和电子交易数据申报(e-Reporting)体系。
对于在法注册公司、持有SIREN/SIRET及VAT税号的中国跨境卖家而言,这不仅是票据电子化,更意味着发票开具、接收、数据传输及部分付款信息申报将被纳入新税务监管体系。特别是通过法国公司运营Amazon、独立站或欧洲本地业务的卖家,需立即检查财税系统与平台配置。
一、改革核心:e-Invoicing与e-Reporting的区别
本次改革包含两个核心模块,适用场景不同:
1. e-Invoicing:B2B电子发票流转
自2026年9月1日起,法国企业必须具备接收电子发票的能力。合规发票须经政府认可的电子发票平台(如Plateforme Agréée, PA)流转。传统纸质发票、普通PDF附件及邮件发送方式将逐步失效。企业不仅需“开票”,还需确保发票进入规定流转体系并被对方正常处理。
2. e-Reporting:特定交易数据申报
e-Reporting指企业向税务机关传输规定交易数据,主要适用于非境内B2B电子发票场景,包括:
- 部分跨境B2B交易;
- B2C销售;
- 其他不属于法国境内强制电子发票范围的交易;
- 规定情形下的付款相关数据。
同时经营法国本土及其他欧洲市场的企业,需严格区分交易类型,分别适用e-Invoicing或e-Reporting。
二、实施时间表:2026年与2027年的关键节点
改革按企业规模分阶段实施,核心时间节点如下:
- 2026年9月1日:所有法国VAT体系内企业原则上需具备接收电子发票能力;大型企业及ETI开始履行电子发票开具义务。
- 2027年9月1日:中小企业及微型企业开始履行电子发票开具义务。
企业应重点关注2026年9月1日的接收端准备,而非仅关注2027年的开票义务,提前排查平台、财务软件及接收流程。
三、中国跨境卖家的合规挑战
采用“中国企业+法国公司+法国VAT+电商/独立站”模式的卖家,除VAT合规外,还需解决以下问题:
- 明确电子发票接收责任主体及流转平台;
- 确认财务软件对接能力及跨境交易数据申报路径;
- 准确区分B2B与B2C交易;
- 确保企业基础信息在多系统间一致。
传统“生成PDF+邮件发送”的B2B操作模式将不再适用,卖家需提前打通企业信息、财务系统、开票系统与电子发票平台的数据链路。
四、发票数据规范化要求升级
改革强化了发票数据的强制性字段,包括但不限于:
- 客户SIREN号码;
- 交易性质或类别;
- 特定情况下的VAT付款信息;
- 交付地址与账单地址不一致时的完整交付地址。
企业名称、SIREN/SIRET、VAT号、客户信息及交易类型等数据必须准确匹配。鉴于跨境卖家注册信息、VAT登记、电商平台及ERP系统常由不同团队维护,数据差异可能直接影响发票流转与税务申报。
五、同步核查EPR等合规信息
EPR(生产者责任延伸)与电子发票虽属不同合规体系,但均依赖同一套企业基础资料。建议借此机会统一核对:
- 法国公司主体名称、注册地址是否一致;
- 税务、EPR及企业平台信息是否匹配;
- 相关注册信息是否有变更。
提前统一基础资料,可避免后续多体系合规冲突。
六、企业自查五步法
符合在法注册公司、持有SIREN/VAT、开展B2B业务或使用法国公司经营欧洲业务等条件的企业,建议按以下步骤自查:
第一步:确认VAT适用范围
核实VAT登记状态,由专业机构根据实际交易模式确认电子发票义务的具体适用范围。
第二步:确定电子发票平台
明确接收路径,并验证现有财务软件或ERP系统能否与选定平台无缝衔接。
第三步:统一企业基础资料
全面核对法定名称、SIREN、SIRET、VAT号、注册地址、开票及接收信息、客户资料等,消除多平台数据差异。
第四步:梳理交易类型
分类梳理法国B2B、法国B2C、欧盟内部B2B及其他跨境交易,明确各类别适用的申报方式(e-Invoicing或e-Reporting)。
第五步:复核EPR等其他合规项
同步检查EPR注册主体及信息一致性,防范合规风险。
七、构建全流程数据流转体系
接入电子发票平台仅是环节之一,企业需解决从业务订单→发票生成→财务系统→电子发票平台→客户/税务机关→数据留存与申报的全链路问题。若前端订单与后端财务数据本身不准确,单纯接入平台无法根治问题。2026年的工作重心应是梳理清楚法国公司财税流程,而非临时开户。
结语
法国电子发票改革窗口期已至。2026年9月1日起接收端合规将成为首要任务。对于持有法国公司及VAT、涉及B2B/B2C/跨境销售及EPR的中国卖家,建议尽早完成平台确认、路径规划、信息核对及系统衔接等合规排查。越早完成梳理,后续调整成本越低。