


近日,"嘉兴康龙纺织厂即将关停"的消息引发行业关注。视频显示,该厂外方负责人通过线上方式向员工告别,生产区域已设置封锁警示。
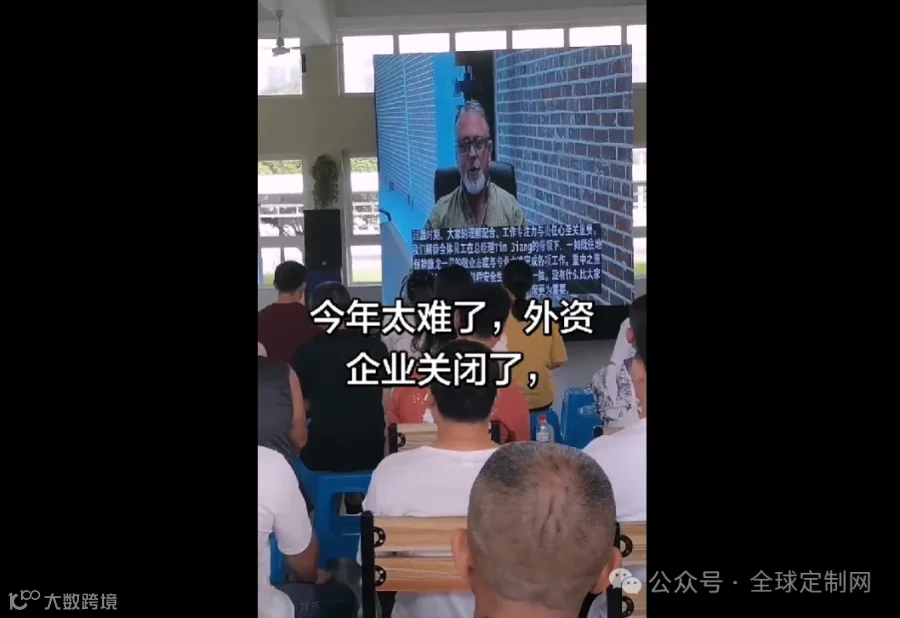
千人大厂落幕:按"N+1"标准安置员工
嘉兴康龙纺织厂成立于2005年,主营牛仔布及高端织布面料的纺织、印染与销售,产品主要销往美国,是美国老牌牛仔面料巨头Cone Denim在华生产基地,巅峰期员工规模超千人。
工厂目前正按"N+1"标准推进员工安置,部分老员工获赔高达18万元。此前,Cone Denim已公布战略转型计划,将于2026年底前退出在华牛仔布生产业务,将产能集中转移至墨西哥。
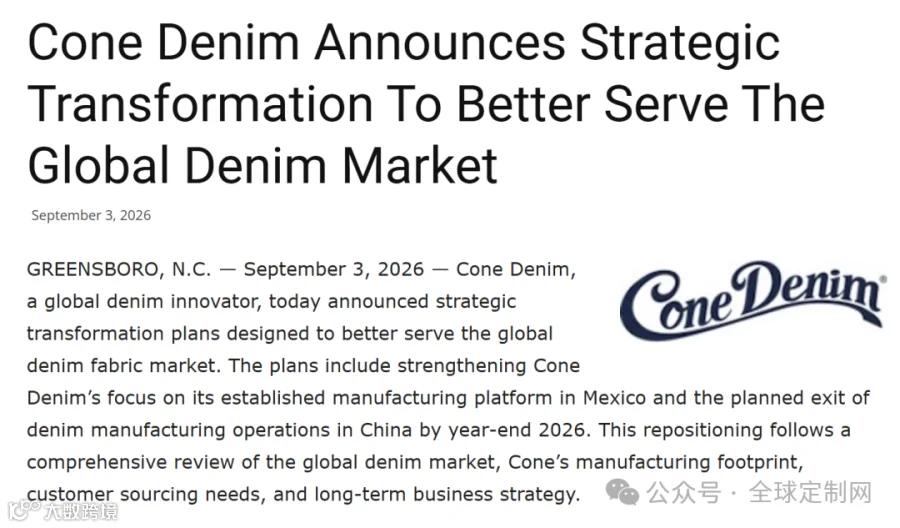
成本与供应链双重挤压致产能外迁
康龙纺织厂的关停并非个例。一方面,原材料与生产成本持续攀升,近期嘉兴多家印染企业上调染费,进一步压缩利润空间;另一方面,Cone Denim将产能向墨西哥转移,旨在利用其毗邻美国市场的区位优势、更快的物流时效及关税红利,契合品牌商"近岸外包"采购策略。
过去一年间,类似结业案例至少发生7起,涉及玩具、纺织、消费电子等多个赛道。这些工厂多集中于低端加工制造环节,以OEM代工为主,缺乏自主品牌与核心技术,过度依赖欧美订单,抗风险能力较弱。
低端代工出清,外贸出口结构优化
部分工厂退场并不代表外贸出口衰退。海关数据显示,2026年前8个月我国出口总值达2.92万亿美元,同比增长19.3%;其中机电产品出口12.91万亿元,增长21.9%,占出口总值的64%,已连续18个月保持增长。
当前出口分化加剧:低端代工产能加速出清,高端制造与研发环节回流,行业洗牌本质是从"成本驱动"向"技术驱动"转型。对于跨境卖家而言,单纯依靠信息差与价格差的红利时代已经结束,唯有重塑核心竞争力,方能适应新一轮出海周期。