


长期关注美线海运的外贸工厂、亚马逊卖家及货代同行,近期正密切追踪美国港口货量变化。此前市场普遍预期,受关税担忧影响,上半年海外零售商已提前完成黑五及圣诞季备货,8月劳工节后货量应逐步回落,旺季随之结束。然而,全美零售联合会(NRF)联合Hackett Associates发布的最新《全球港口追踪报告》打破了这一预判。
9月美线进口箱量预测创新高
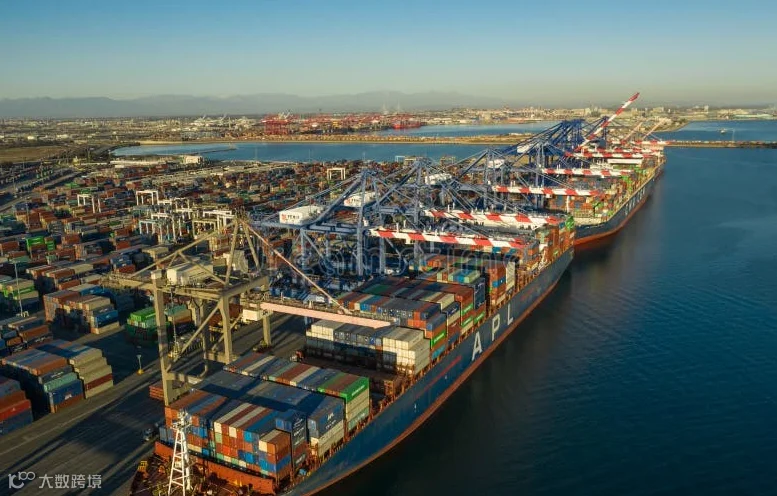
最新测算数据显示,美国主要集装箱港口9月进口箱量预计达231万TEU,同比增长9.6%。结合7月实际吞吐量230万TEU及8月预估229万TEU,连续三个月美线进口货量均维持在230万TEU高位。9月预测值略高于7月,有望创下2026年单月港口进口最高纪录。

上月报告曾认为5月224万TEU为全年峰值,但更新结果显示,上半年集中备货并未完全消耗四季度采购需求。市场订单出现分化:部分货物已入库,另一批则因供应链干扰推迟发运。多重因素叠加导致传统海运旺季显著延长。
旺季延后成因:物流延误与消费韧性叠加
本次旺季延后系海运端持续延误与美国本土零售消费韧性共同作用的结果。NRF供应链与海关政策副总裁Jonathan Gold坦言,市场走势超出团队初期预估。
运输层面:台风与运河限制致船期顺延
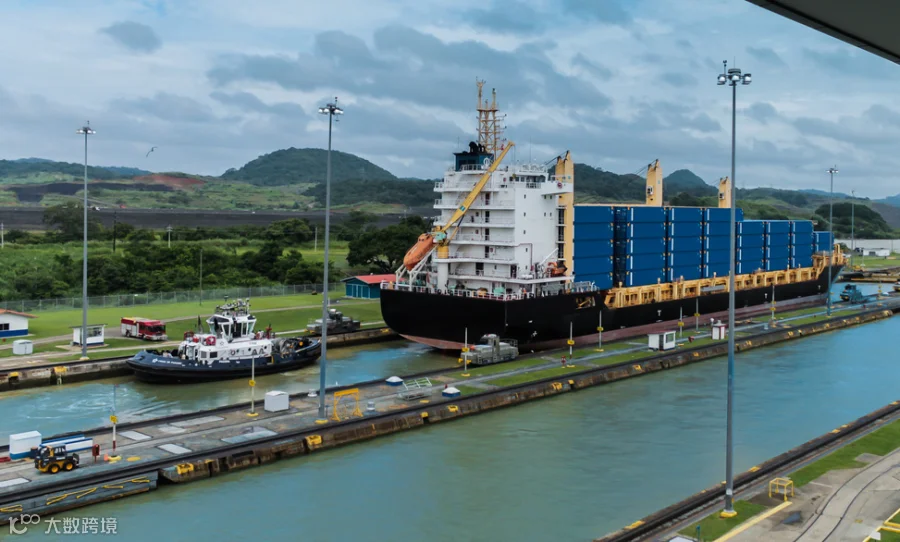
国内东南沿海出口港口频繁遭遇台风,导致远洋船舶推迟开航,原定七八月份抵达美西、美东港口的集装箱积压至9月集中到港。同时,巴拿马运河干旱问题未解,航道吃水限制收紧,迫使船公司绕路通行,进一步拉长海上航行时间。两股物流干扰叠加,将大量本应于七八月份落地的货量挤压至9月释放。
需求层面:零售商持续补货支撑进口量
尽管通胀高企、燃油成本上涨及关税不确定性引发消费下滑担忧,但线下商超与线上电商平台并未停止补货。采购部门持续向海外供应商下单以补齐库存,备战四季度假日销售。新增补单与前面积压迟滞货柜汇合,直接推高了9月港口进口预测数值。
四季度货量温和回落,全年增速趋稳
9月冲高后,货量将逐步回落。10月进口预估降至211万TEU,同比微增1.7%;11月预计200万TEU,同比微降0.9%;12月回升至203万TEU,同比上涨1.1%。综合全年数据,2026年美国主要港口集装箱进口总量预估为2570万TEU,全年同比增速约1%。
四季度不会出现货量断崖式下跌,后续三个月整体稳定在200万TEU附近,货盘基数依然较高。
对跨境卖家的出货建议
基于上述预测,国内发货商家需重新梳理四季度出货计划:
勿主观预设舱位放松,预留缓冲周期
不要默认9月舱位会宽松,美西码头作业压力仍将持续。连续三个月的高位货量使洛杉矶、长滩等核心港口堆场及码头压力难短期缓解,舱位紧张与船期跳港风险犹存。若需在黑五前将货品送入亚马逊FBA仓,应避免继续挤压船期,订舱时主动预留缓冲周期,防止到港后滞箱或堆存影响上架。
摒弃往年经验,动态调整备货节奏
今年备货节奏不可照搬往年经验。2026年市场呈现“订单前置与延后并存”的特殊局面,旺季被拉长。制定计划时应避免直接套用历史时间节点,需密切关注船公司舱位释放情况及美西港口船舶候泊、码头作业实时动态,灵活调整出货节奏。
理性看待回落,保持物流管控力度
四季度货量温和回落不等于市场转冷。10-12月箱量维持200万TEU上下,黑五及圣诞补货需求真实存在,只是不再重现9月冲高行情。虽无需过度焦虑恶性堵港,但仍需严格管控船期与物流时效。
风险提示与应对策略
需注意,《全球港口追踪报告》仅为机构预判,非最终实际吞吐量。后续真实到港情况仍受国内台风、巴拿马运河通行条件、船公司运力调整及美国终端零售表现等多重因素影响。
建议外贸及跨境卖家持续跟踪港口每周公布的吞吐量信息,避免仅凭预测报告锁定全盘计划。应结合自身库存周转现状灵活安排订舱出货,规避大批量集中到港带来的滞箱费及额外仓储支出,平稳度过四季度销售周期。