


美线海运运价八连涨:SCFI指数逼近疫情高点,实际订舱需理性看待
近期外贸物流圈热议美线海运运价持续攀升。上海航运交易所最新数据显示,SCFI上海出口集装箱运价指数已连续第八周上涨,综合指数达3687.83点,远洋航线呈现明显两极分化格局。
远东至美西40尺柜(FEU)报价升至7560美元,单周上涨221美元;远东至美东报价突破10579美元大关。这一现货指数水平已接近2021-2022年疫情时期高点,引发市场对“一柜难求”重现的担忧。

需注意的是,SCFI指数报价不等于实际订舱成交价。当前美线市场报价严重撕裂:年度长约大客户仍维持稳定合约价;部分海外代理持有特价舱,美西最低约6000美元;而华东、华南临时急单的散货报价,美西最高冲至8300美元,美东急单甚至达12500美元。
同航线不同客户价差可达两三千美元。SCFI反映的是市场样本平均水平,个体订舱受出货港口、截单时间、货物属性及船公司仓位配比等多重因素影响,不可直接作为预算底价。
多重因素共振推高运价:运河瓶颈与旺季抢货叠加
本轮美线运价八连涨并非单纯由需求拉动,而是多重外部扰动共振形成的结构性行情。
巴拿马运河干旱致通行受限,有效运力缩减
受厄尔尼诺气候影响,巴拿马运河湖区蓄水不足,管理局多次下调每日通行配额并收紧吃水限制。大量船舶在两端排队等候,拉长整体周转周期。
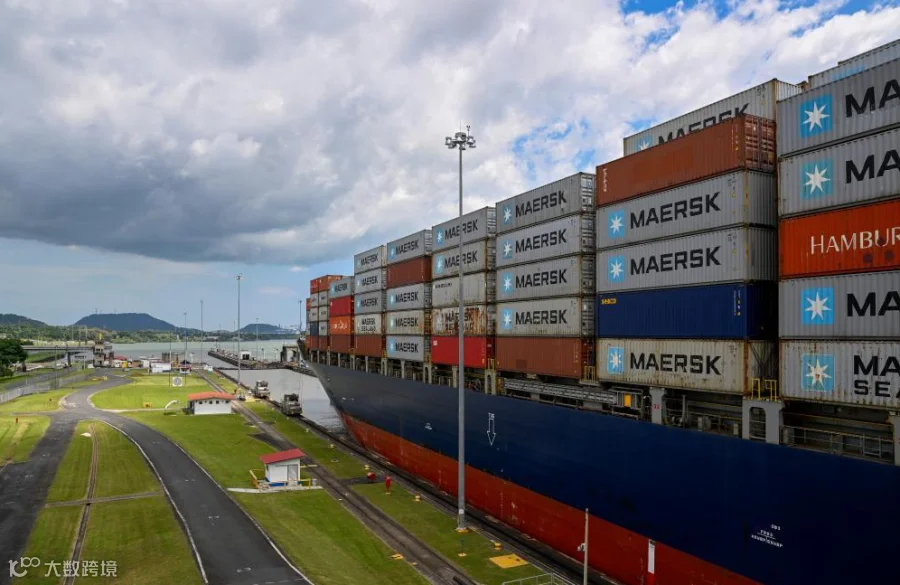
对于依赖该航道的美东航线,通行受限导致可用有效运力减少。尽管全球集装箱船总吨位未降,但船舶滞留航道无法及时返港接货,造成“船还在,舱位不见”的局面。这是美东运价率先站稳万元关口的核心原因。
四季度旺季前置与避险心态放大抢舱热度
万圣节、黑五及圣诞销售季临近,美国零售商与卖家集中补货。叠加国内十一国庆假期工厂码头阶段性停工预期,外贸企业纷纷提前出货以规避延误风险。
此外,出于对美国后续关税政策变动的避险心理,不少贸易商宁愿承担较高运费优先将货物运抵美国。备货需求与避险抢运两股力量汇合,进一步加剧舱位争抢。
班轮公司主动管控舱位,附加费同步上调
头部船企通过动态调整航线班次、选择性空班减班来控制市场舱位投放总量。同时,巴拿马运河附加费、燃油附加费等同步上调,新增成本沿供应链传导至出口货主。
出口企业应对策略:锁定舱位与预留缓冲期并重
当前做美国市场的外贸工厂和跨境电商卖家面临较大压力。原材料与人工成本刚趋稳,利润空间本就微薄,运价冲高再次挤压利润。家具、户外用品等重货低毛利品类,一个40尺柜运费增加两三千美元,可能吃掉大部分利润。
业内对后市判断存在分歧:乐观者认为国庆后短期抢舱热度消退,运价将回调;谨慎者指出巴拿马运河枯水期未过且旺季备货持续,高运价或维持至11月前后。
建议外贸企业采取以下措施:
- 提前锁定舱位:已敲定订单的企业应尽早沟通,避免临期抢现货;长约客户优先使用合约额度;分散询价渠道,不依赖单一货代。
- 预留运输缓冲时间:鉴于运河排队及天气扰动导致船期延误概率增加,赶销售节点的货物应提前规划开船时间,避免断货损失。
本轮行情本质区别与未来拐点观察
本轮行情与2021-2022年疫情期有本质区别:彼时为需求爆炸叠加港口瘫痪导致的供需双崩;当前海外零售消费无爆发式增量,核心矛盾在于供给端通道约束(运河限流+船司运力调控)。
后续运价拐点取决于两点:一是巴拿马运河降水改善及通行限制放松;二是美国零售商四季度补库节奏结束。在上述变量明确转向前,美线高运价局面或将持续,从业者需做好高位震荡的心理准备。