


近期,法国时装学院(IFM)联合法国远程销售联合会(FEVAD)发布的市场调研数据显示,2026年1月至7月,Shein、Temu、AliExpress三家中国跨境平台在法国线上服装购买件数占比达29%,较2025年同期增长10个百分点。这一数据在欧洲跨境电商圈引发广泛关注。
销量占比≠市场份额:厘清数据口径差异
需特别注意的是,29%为按件数统计的销量占比,而非销售额占比。由于三家平台主打平价服饰,平均单价维持在6-7欧元区间,远低于法国本土品牌定价水平。若换算至法国全渠道服装市场(含线下),三家平台销量占比仅为8%,销售额占比更低。跨境卖家在参考该报告时,务必区分销量与营收口径,避免误读为“占据法国近三分之一服装市场”。
用户画像分化:年轻女性成增量主力
支撑订单增长的核心人群为16-24岁年轻女性。该群体对价格敏感度高,紧跟社交媒体潮流,追求上新速度。相比之下,法国中老年消费者购物习惯未发生明显改变,仍偏好本土电商平台或线下实体店。不同年龄层消费分化趋势日益显著。
三方博弈格局:跨境平台冲击传统零售
中国超快时尚平台订单激增的同时,Promod、Celio等法国本土老牌连锁持续承压。本土门店受租金、人力成本高企及上新周期长(以月为单位)制约,难以匹配跨境平台以天为单位的迭代节奏。
二手平台Vinted形成第三方力量
当前法国服装市场呈现三方拉扯格局。据IFM数据,二手服装已占法国线上服装销量的17%。超快低价新品与二手闲置转卖叠加,挤压传统零售生存空间。许多年轻用户同时活跃于两类平台,但并未因此降低整体服装购入总量,二手消费普及反而带来反弹效应。
政策分水岭:免税取消致份额回落
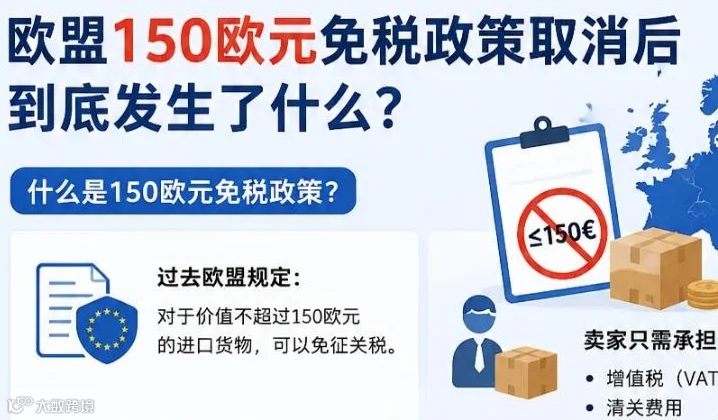
7月1日欧盟正式取消150欧元以下跨境小包免税政策,成为市场转折点。新规要求所有来自欧盟外、货值低于150欧元的包裹每品类缴纳3欧元固定通关税。政策落地首月,三家平台在法国线上服装销量占比即从29%回落至25%,环比下降4个百分点。
流量与客单变化:低价单品优势削弱
第三方监测显示,7月Temu法国站访问量同比下滑36.4%,Shein下跌42.3%,速卖通抗跌性较强,仅降10.4%。税费转嫁导致十几欧元T恤终端售价抬升,超低价单品失去价格优势。银行交易数据显示,7月Temu订单量环比下滑近五成,速卖通亦回落三成以上。值得注意的是,平台平均客单价不降反升,表明低价小单流失后,留存用户倾向于增加单次购买量以分摊通关成本。
双重监管压力:生态税法案接踵而至
除欧盟小包税费外,法国正推进反超快时尚生态税法案。该法案计划对快时尚服饰征收阶梯式罚款:2026年单件0.25-6欧元,2030年最高上调至20欧元,且不超过商品售价一半。未来法国市场将形成欧盟统一通关税与本土纺织品生态税双重监管,持续改写中国跨境服饰卖家成本结构。
行业展望:模式转型与策略调整
针对7月新政后的走势,业内存在两种判断:一方认为价格优势削弱后增长红利结束,份额将缓慢下行;另一方则认为平价需求真实存在,短期回落仅为阵痛,平台或将加速布局欧盟本地仓,通过境内发货绕开低值包裹税费约束。
卖家应对策略建议
对中国服饰出海卖家而言,单纯依靠直发小包、极致低价走量的模式已难以为继。建议重新权衡供应链布局:一方面可考虑布局欧盟海外仓,调整定价区间并提升产品质量与客单价;另一方面应优化选品方向,避开受监管重点盯防的基础低价品类,转向中高端服饰配饰赛道。
需注意,IFM报告仅为前七个月阶段性数据,7月属政策震荡期。后续市场走向取决于本土品牌、二手平台与跨境平台的博弈结果。建议深耕欧洲的跨境卖家持续跟进欧盟海关新规及法国生态税法案落地细则,及时调整经营策略。