


近期,美国柴油市场呈现两大极端数据:
价格飙升:9月21日,美国零售柴油价格首次突破6.50美元/加仑,9月以来涨幅逾87美分,大幅超越2022年峰值,且呈持续上涨态势。
库存告急:9月11日,美国馏分油(柴油+取暖油)库存降至1.079亿桶,创44年来同期最低;东海岸库存更处于37年来纪录的第1百分位。

图注/the vault report
美国柴油价格创历史新高与供应危机
本轮柴油涨幅远超汽油,较冲突前上涨约67%,货运链条的“燃料心脏”正承受极高油价压力。受霍尔木兹海峡封锁预期、无人机袭击俄罗斯炼厂、秋季农业与冬季取暖需求旺季,以及炼厂检修等多重因素叠加影响,EIA预计美国馏分油库存将跌破1亿桶,并在2026年底至2027年大部分时间低于过去五年同期水平。这意味着柴油供应紧张或演变为跨越秋冬的“持久战”。
柴油暴涨对跨境物流运价的影响逻辑
柴油暴涨对运价的影响沿两条逻辑链运行:干线运输的燃油成本可通过规模化摊薄,而末端配送则是低密度、高耗散的走走停停模式。若柴油较基准上涨50%,末端单票成本约上浮12%–17%,占全链路物流成本五成的末端费用,理论上对全程成本的增幅仅约6%。然而现实中,卖家面临的运费涨幅往往达20%至30%以上,这正是供应链“牛鞭效应”带来的“鞭梢溢价”。
末端配送成本与干线运输的差异
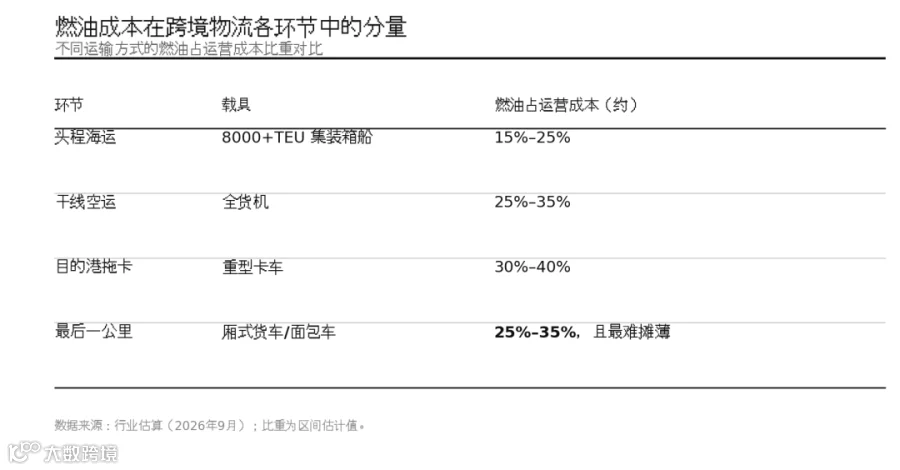
美国末端配送市场(UPS、FedEx、USPS及区域承运商)普遍采用燃油附加费指数化机制,按EIA每周发布的柴汽油价格数据自动调整附加费率。这意味着柴油暴涨将通过公式机械、按周传导至卖家的配送账单,传导速度快且几乎无滞后。
燃油附加费机制与中小承运商困境
燃油暴涨直接挤压承运人现金流。高企的柴油价格令中小卡车公司和末端承包商首当其冲,其退出速度将快于以往周期,尤以偏远邮编区为甚。末端运力的边际收缩,会在碎片化的美国本土配送市场引发不成比例的价格跳升。
同时,出行成本上升促使部分线下消费转向电商,末端单量不降反升,进一步绷紧运力。需求端的微小扰动在低冗余的末端环节被放大,导致时效恶化与附加费上调。
供应链“牛鞭效应”引发的连锁溢价
面对不确定性,链条上每一级参与者都会在报价中加入“不确定性溢价”以求自保,如旺季附加费、操作费、旺季仓储费等。这些溢价虽与燃油本身无直接关联,却是由燃油焦虑内生的成本,构成了“牛鞭效应”的经典形态:信息扭曲最终转化为实质性成本。
EIA预测与跨境电商应对策略
EIA预测柴油紧张态势将延续至2027年,牛鞭的单次挥动可能演变为整个旺季的持续紧绷。在此周期下,跨境电商卖家应保持理性,克制囤货冲动,采取小批量、高频次的补货策略以削平“牛鞭效应”,确保现金流灵活性。
此外,海外仓前置、小包直邮以及多渠道末端承运商布局的战略价值将愈发凸显。在44年同期最低的柴油库存背景下,运力冗余即是利润冗余。