2026年动力电池行业正经历一场深刻的结构性变化。理想L8全系切换欣旺达电芯,小米澎程系列搭载自研“龙甲电池”放弃宁德时代,问界引入国轩高科作为二供,鸿蒙智行多品牌同步扩容二线电池厂商。这些动作被概括为“去宁化”,更准确的描述是:头部车企正将宁德时代从“唯一选择”降格为“选项之一”。

一、哪些品牌在弃用宁德电池?
这轮调整直接触及宁德时代最核心的高端客户。
理想汽车动作最为决绝。2026年6月上市的全新理想L8全系改用欣旺达电芯,宁德时代彻底退出该车型供应链。理想同期出资26.5亿元增资欣旺达动力成为二股东,并宣布自研5C电池逐步覆盖全系。
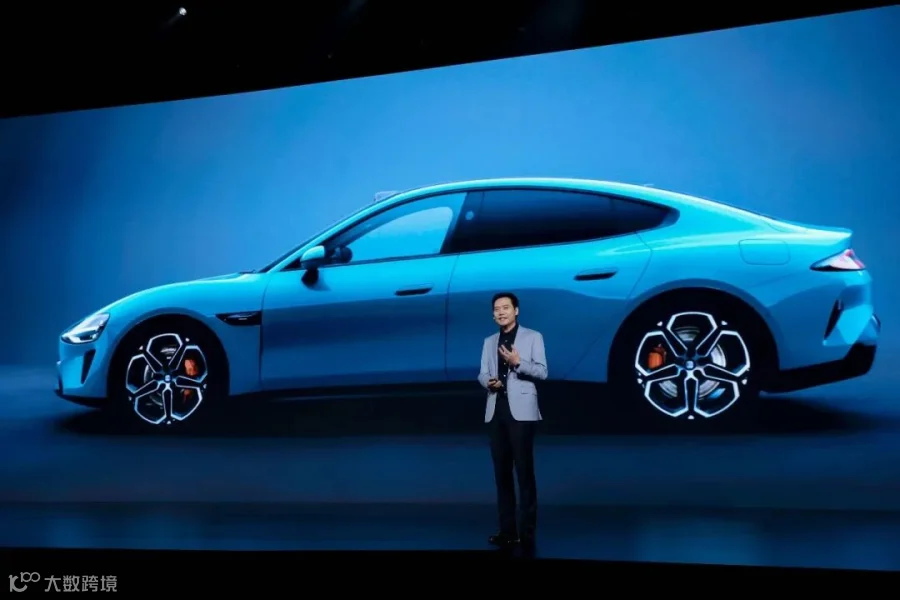
小米汽车采取分层策略。旗舰SU7和YU7主力版保留宁德时代,新推的澎程系列增程车型全面切换至中创新航和欣旺达供应的“龙甲电池”。
鸿蒙智行体系调整显著。问界新款M6纯电版搭载国轩高科电池,智界、尚界同步引入国轩高科、欣旺达、中创新航等二线厂商。
小鹏汽车大幅提升中创新航份额,MONA入门系列及部分G系列由中创新航独供,同时引入亿纬锂能、国轩高科。
目前格局为“高低端分层配套”:高端车型保留宁德时代作技术背书,入门及走量车型切换至二线供应商或自研方案。

二、市占率真相:份额波动,龙头地位未破
“去宁化”声量虽大,但数据表现更复杂。2025年宁德时代国内动力电池装车量市占率降至43.42%,但2026年一季度回升至47.72%,上半年累计装车154.25GWh,市占率46.04%,同比提升近3个百分点。
这种结构性调整中,理想、小米流失的订单集中在部分车型,仅占宁德时代国内装机量的13.6%左右。同时,宁德时代在磷酸铁锂领域的渗透及欧洲市场份额的跃升,有效对冲了国内高端车型的点状流失。
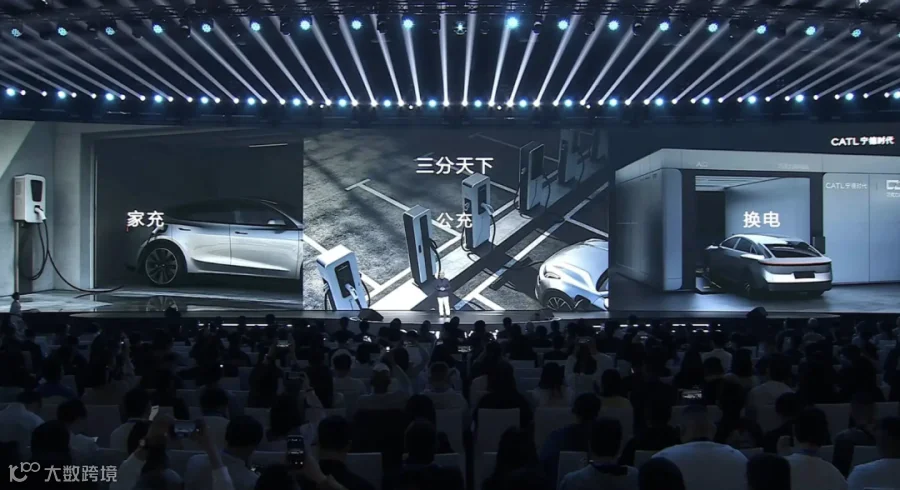
真正让市场紧张的是“宁德时代等于高端电池”的等式正在松动。当理想L8、问界等标杆车型接纳二线电池,宁德时代作为“默认选项”的确定性被动摇。资本市场反应剧烈,宁德时代股价从5月高点回撤超35%,市值蒸发逾7000亿元。

三、弃用的原因及深远影响
1. 利润分配失衡倒逼车企自救
2026上半年宁德时代净利润432.84亿元,超15家主流上市车企利润总和。整车行业利润率仅3.6%,电池板块达9%,“车企给宁德时代打工”的痛点被放大。
2. 争夺核心技术“定义权”
过去电池是“黑箱”,如今“电芯直供”模式成熟,车企自己负责模组封装、BMS和热管理。理想增资欣旺达、小米自建团队,本质是拿回核心定义权,将重资产制造外包。
3. 二线厂商技术追赶缩小代差
二线电池厂产品在成熟体系中已“够用”。亿纬锂能大圆柱电池成为宝马核心供应商,中创新航与小米深度协同。“技术代差”缩小压缩了龙头的溢价空间。
四、对产业链各方的影响
宁德时代:从“定义者”到“制造商”的风险
“去宁化”的长期威胁在于价值定位下移,电池企业可能退化为“高质量电芯供应商”。其应对策略是重建技术代差,如对固态电池降温,同时加速布局钠离子、凝聚态电池以维持优势。
二线电池厂:迎来跃迁窗口期
欣旺达、中创新航等获得前所未有的上车机会,合作范式转变为“车企出定义和PACK,电池厂出制造”。二线厂商需抓住窗口,证明质量一致性与规模交付能力。
车企:自研是重资产长路
动力电池制造门槛极高,一致性要求严苛。理想选择“自研+代工”模式正是基于此认知。车企真正追求的不是“造电池”,而是“定义电池”。
“去宁化”是一场权力再分配。宁德时代未失龙头地位,但正失去“不可替代”的光环。竞争重心从“抢产能”转向“拼产品”,最终利好拥有更多主动权的车企和消费者。