

公司战略:在“七三战略规划”期间,赢合科技以打造“世界一流”为战略目标,致力于成为全球领先的锂电装备智造方案解决商及雾化科技一流企业。公司坚持以客户为中心、以价值为导向,持续保持国内领先地位并全力开拓国际市场,奋力迈向高质量发展之路。
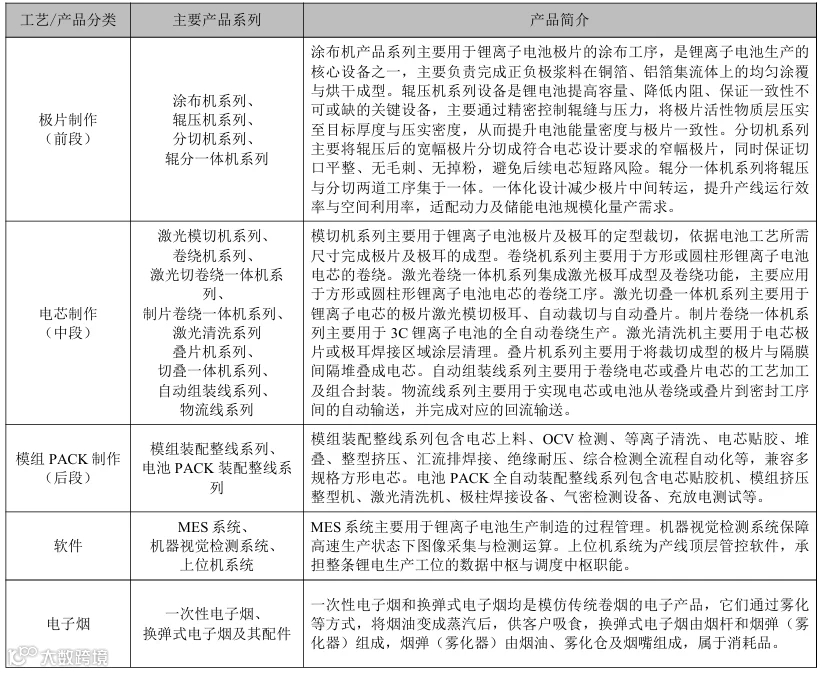
主要产品:(新增模组PACK制作业务)
一、2026年上半年营收情况
1. 核心财务指标
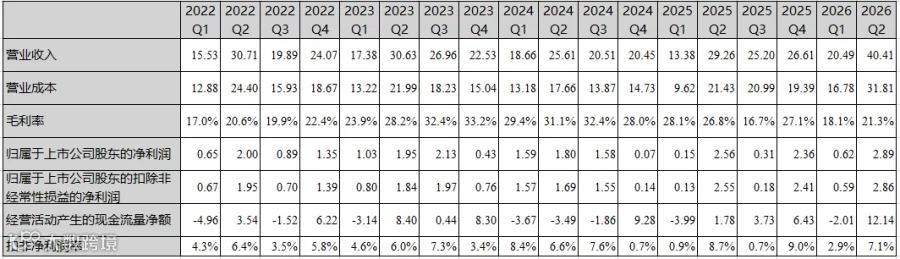
2026年上半年,赢合科技实现营业收入60.90亿元,同比增长42.8%;扣非净利润3.45亿元,同比增长28.7%。毛利率为20.2%,同比下降7.0个百分点。
费用与现金流:期间费用合计7.97亿元(占总营收13.1%),同比增长45.7%。其中,研发投入4.47亿元(同比+45.4%),销售费用1.72亿元(+27.8%),管理费用1.61亿元(+13.3%),财务费用0.17亿元(同比转正)。经营活动产生的现金流量净额达10.13亿元,现金及等价物余额为27.75亿元。

2. 季度与区域营收拆解
季度表现:2026年第二季度营收达40.41亿元,创历史新高(近年二季度均为公司单季最高)。单季毛利率21.3%(同比下降5.5个百分点),扣非净利润2.89亿元(创2022年一季度以来新高),经营性现金流净额12.14亿元。
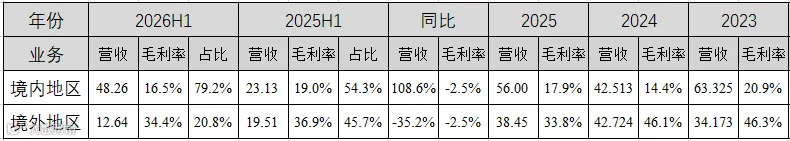
区域表现:境内市场上半年营收48.26亿元,同比大增108.6%,毛利率16.5%(同比下降2.5个百分点);境外业务营收12.64亿元,同比下降35.2%,毛利率34.4%(同比下降2.5个百分点)。
二、锂电业务深度分析
1. 业绩表现与同业对比
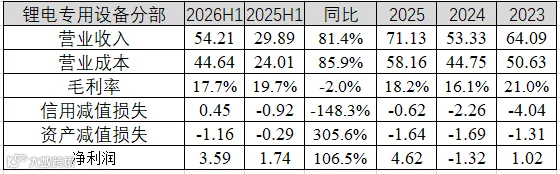
2026年上半年,锂电专用设备分部营收54.21亿元,同比增长81.13%;净利润3.59亿元,同比大增106.5%;毛利率17.7%,同比下降2.0个百分点。核心子公司包括惠州赢合、雅康精密、惠州隆合等,其中惠州隆合(锂电后端装配)上半年营收11.55亿元,净利润0.72亿元。
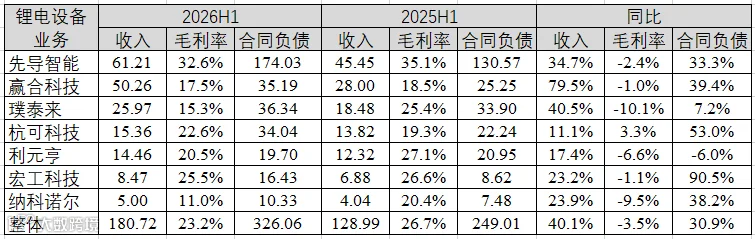
同业对比:赢合科技营收增速在锂电设备企业中领跑,稳居行业第二,与龙头先导智能的差距持续缩小。毛利率方面,赢合科技降幅较小(仅下降1.1个百分点),表现相对稳定,但绝对值仍低于先导智能、杭可科技及利元亨。合同负债余额约35亿元,与璞泰来、杭可科技接近,但较先导智能仍有较大差距。
2. 整线服务能力升级
报告期内,公司完成对昂华(上海)自动化工程股份有限公司的收购,补齐了锂电后段模组PACK环节的核心能力。此举打通了锂电智能制造的“最后一站”,标志着赢合科技已构筑起前、中、后段全工艺流程闭环的自主可控整线服务能力。
三、电子烟业务表现
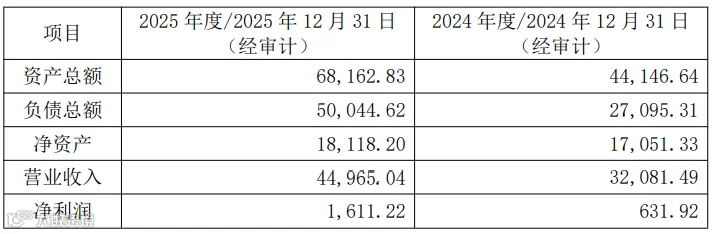
2026年上半年,电子烟业务子公司斯科尔实现营收6.69亿元,同比大幅下降47.5%;净利润0.44亿元,同比下降86.1%;毛利率41.0%(同比下降3.8个百分点)。业绩下滑主要受欧洲多国出台一次性电子烟禁令影响。不过,赛道内仍有企业保持增长,如思摩尔国际上半年营收72.09亿元(同比增长19.9%),利润率达7.9%。斯科尔未来的产品结构与区域调整仍需时间消化。


四、应收账款与库存状况
截至2026年中,公司应收账款、票据及应收款项融资合计72.01亿元。得益于下游客户加快设备验收,回款周期降至213天,同比减少83天。合同负债余额达35.19亿元,处于历史高位。库存方面,发出商品余额14.11亿元,库存商品余额12.13亿元,两项指标均处于历史高位。

五、综合总结与投资提示
1. 业务模式与战略:赢合科技采取“低首付、低毛利”的销售模式,驱动锂电设备营收快速增长。目前盈利能力虽有改善但与先导智能仍存差距,收购昂华后整线交付能力显著提升。
2. 行业风险提示:近期碳酸锂价格持续下行,反映出市场对需求不足及产能过剩的担忧。若下游需求疲软,可能直接导致锂电设备需求量减少或延期交付。
3. 市值表现:截至2026年9月23日,赢合科技市值约137亿元,先导智能533亿元,思摩尔国际574亿港元。三家企业市值较去年同期均下滑近50%。
免责声明:本文观点仅代表作者个人,不构成任何投资建议。