

发现新物流 · 行业深度 · 商业模式观察
一个靠撮合抽佣一年挣30亿,一个宣布撮合业务永久免费。2026年秋天,货运平台最锋利的一场战争不在头条里,而在货主重新选择的那一下点击里。
阅读约 10 分钟
2026年9月,江苏盐城。聚盟共建旗下蜂羽数字货运平台宣布推出新产品"货源大厅",四个字放在了产品页最显眼的位置:0抽佣、0会费——免除佣金、会员费等各类交易收费,货主与运力方自由交易。
几乎同一时间,三百公里外的上海,满帮集团刚刚交出2026年Q2财报:货运匹配服务营收30.1亿元,同比增长9.6%——这是它最核心的现金牛,而收入的本质,正是车货撮合的抽佣与会员费。
一边把撮合做成免费流量入口,一边靠撮合抽佣撑起百亿美元市值。这不是两个产品的小摩擦,这是两种商业模式的正面对撞。
壹
先看两套账:钱从哪来
蜂羽(聚盟共建) 大票零担网络· 2018年上线
▎撮合业务零抽佣、零会费,交易免费
▎收入靠承运业务:整车/零担干线自营,赚运费差价与网络服务费
▎注册司机超200万,2025年平台GMV突破200亿元
▎母公司2025年合并营收17.12亿元
运满满/货车帮(满帮集团) 车货匹配平台· NYSE: YMM
▎撮合业务抽佣+会员费双收费,为核心收入来源
▎2026Q2货运匹配营收30.1亿元(+9.6%),占总营收89%
▎交易(履约)业务转型自营承运,收入口径含运费
▎Q2总营收33.8亿元,净利润13.5亿元
▲两种模式的收入结构对比(据各公司官方披露整理)
看明白这套对比,就明白蜂羽"货源大厅"的刀口对准哪里:满帮Q2每挣10块钱,有9块来自货运匹配。如果"免费撮合"在大票零担场景跑通并外溢,打的不只是某条产品线,是整个收入模型的底座。
蜂羽的说法很直白——"针对行业高抽佣、车辆空驶率高、运价不透明等突出痛点给出解决方案"。聚盟共建品牌部总监陈方利的原话是:"以司机和货主为中心,以真实服务为核心。"翻译一下:你们收费的地方,我永久免费;我的钱在别处挣。
贰
聚盟的钱在别处:免费背后的三重底气
免费不是慈善。蜂羽敢喊"0抽佣",是因为聚盟的商业模式里,撮合从来不是利润中心,而是获客入口。
底气一:大票零担的重资产网络
聚盟共建2017年成立,定位"大票零担网络运营服务商"——以园区整合物流专线,构建覆盖全国一二三级城市的门到门直达体系。这套打法意味着它在线下有园区、专线、分拨、运力的真实组织,撮合平台上流的货,天然能沉淀到自己的承运网络里变现。撮合免费?货进了网络,钱从干线运输和仓配服务里回来。
底气二:监管出清后的合规红利
交运规〔2026〕1号把"纯撮合"与"承运"的边界划清之后,靠开票套利的平台批量退场,市场腾出来的空间,恰恰属于"有真实运力组织能力"的平台。聚盟手里握着国家5A级物流企业、5A级网络货运平台两块牌子,蜂羽的免费撮合可以看作把监管红利兑现成流量红利的动作。
底气三:资本还在加注
1 亿美元 2022年B2轮融资(IDG资本等) |
数亿元 2024年12月C轮(东方集团、黄海金控、中润资本) |
100 亿元 花桥总部项目达产后年营收目标 |
|
2024年底C轮刚融完,2026年9月就在昆山花桥签下网络货运平台总部项目——达产后年营收目标100亿元,是2025年实际营收(17.12亿)的近6倍。这个目标怎么算出来的?合理解释是:蜂羽200亿GMV里以撮合形式流动的部分,将逐步转化为网络货运的承运开票收入——收入确认口径从"撮合服务费"切换到"全额运费",纸面上就是数倍的营收扩张。
撮合免费不是不挣钱,是把挣钱的位置从"信息过路费"挪到了"运输服务本身"。——本文分析,非企业口径
叁
满帮的墙角能不能挖动
冷静说:短期挖不动,长期有得看。
短期:场景不同,正面冲突有限
满帮的主场是整车撮合与同城货运(运满满、货车帮、省省),蜂羽的主场是大票零担干线——300公斤到3吨的零担拼货,两个场景的货主结构、调度逻辑都不一样。蜂羽"货源大厅"的直接对手,更多是零担领域的传统信息部与区域网络,而非满帮本身。
但三个信号值得满帮警惕
信号一免费的示范效应。当"0抽佣"成为一种获客话术被反复使用(蜂羽之外,万联易达的"易达宝"同样打出"0会员费、0抽佣"双免模式),司机和货主对抽佣的心理账户会被重置——"原来撮合可以不收费"。一旦这个共识形成,收费平台的定价权就被腐蚀了。
信号二监管在给"免费"递刀。2026年强监管时代,抽佣比例、计价透明度成为算法协商专项协议的核心议题——全国总工会推动15家头部平台签署的协议里,公开计价规则、降低抽成比例被写进条款。监管方向与"免费派"的商业话术,罕见地指向同一个方向。
信号三满帮自己也在转型。Q2财报里,交易(履约)业务收入3.7亿元——满帮正在从撮合平台向自营承运走,逻辑上与聚盟殊途同归:都意识到纯撮合的天花板,都在往"真承运"搬家。区别只是,聚盟从重往轻做(网络+平台),满帮从轻往重做(流量+履约)。
这场对撞的本质不是"免费vs 收费",而是"运输服务公司 vs 信息平台"的路线之争——监管出清加速了分岔口的到来。
肆
三个决定胜负的变量
变量 |
关键问题 |
观察指标 |
规模经济 |
零担网络的密度决定成本 —— 线路不够密,免费也留不住货主 |
蜂羽线路数、园区数、日均单量增速 |
资本耐力 |
免费 = 撮合环节零毛利,烧钱周期内能否撑到承运业务长大 |
下一轮融资、花桥项目实际投资额 |
政策风向 |
若 " 降低平台抽成 " 成为行业监管共识,收费模式的估值逻辑要重写 |
算法协商协议履约情况、新监管文件口径 |
▲本文分析框架
还有一个隐藏变量:货主的忠诚度。零担货主比整车货主更看重时效稳定与货损兜底,而非单价便宜几十块。免费撮合能带来第一次点击,留不留得住,看的是干线网络的真实服务能力——这恰好又回到"重资产"的胜负手。聚盟八年建的线下网络,此刻成了它对流量平台最深的护城河。
伍
结语:免费是口号,模式是战争
回看这场对撞的时间线:2024年底聚盟C轮融资完成;2026年1号文划清撮合与承运边界;9月蜂羽"货源大厅"上线0抽佣;同月花桥总部项目签约、喊出100亿营收目标;而满帮在同季度交出30.1亿撮合收入、30.4%的营业利润增长。两条路线在同一片监管天空下各自狂奔,谁也没停下看对方。
对货主和司机而言,这是最好的时代——平台们重新开始讨好他们;对行业而言,这是"十年清算"的续篇——潮水退去后,比的不是谁的故事性感,而是谁的运输更真实。
抽佣可以清零,
但把货真真切切送到的能力永远值钱。
免费只是入场券,网络才是胜负手。
参考来源
1.昆山市人民政府:《聚盟共建网络货运平台项目落地花桥》,2026-09-20
2. 盐城经济技术开发区管理委员会:盐东方集团三季度报道(含蜂羽"货源大厅"0抽佣发布、聚盟2025年营收与GMV数据),2026-09-10
3. Full Truck Alliance(满帮集团,NYSE: YMM):2026年第二季度业绩报告(Form 6-K),2026-08-19
4. 聚盟共建官网:企业概况与融资历程(jumstc.com)
5. 万联易达官网:易达宝"0会员费、0抽佣"双免模式(wanlianyida.com)
6. 交通运输部、国家税务总局:《网络货运承运平台经营管理办法》(交运规〔2026〕1号),2026-01-23
7. 中华全国总工会:2026年第三季度新闻发布会——15家头部平台算法协商专项协议
注:本文对"商业模式路线之争"的判断为作者分析观点;企业数据均引自官方披露口径。
—发现新物流 · 出品 —
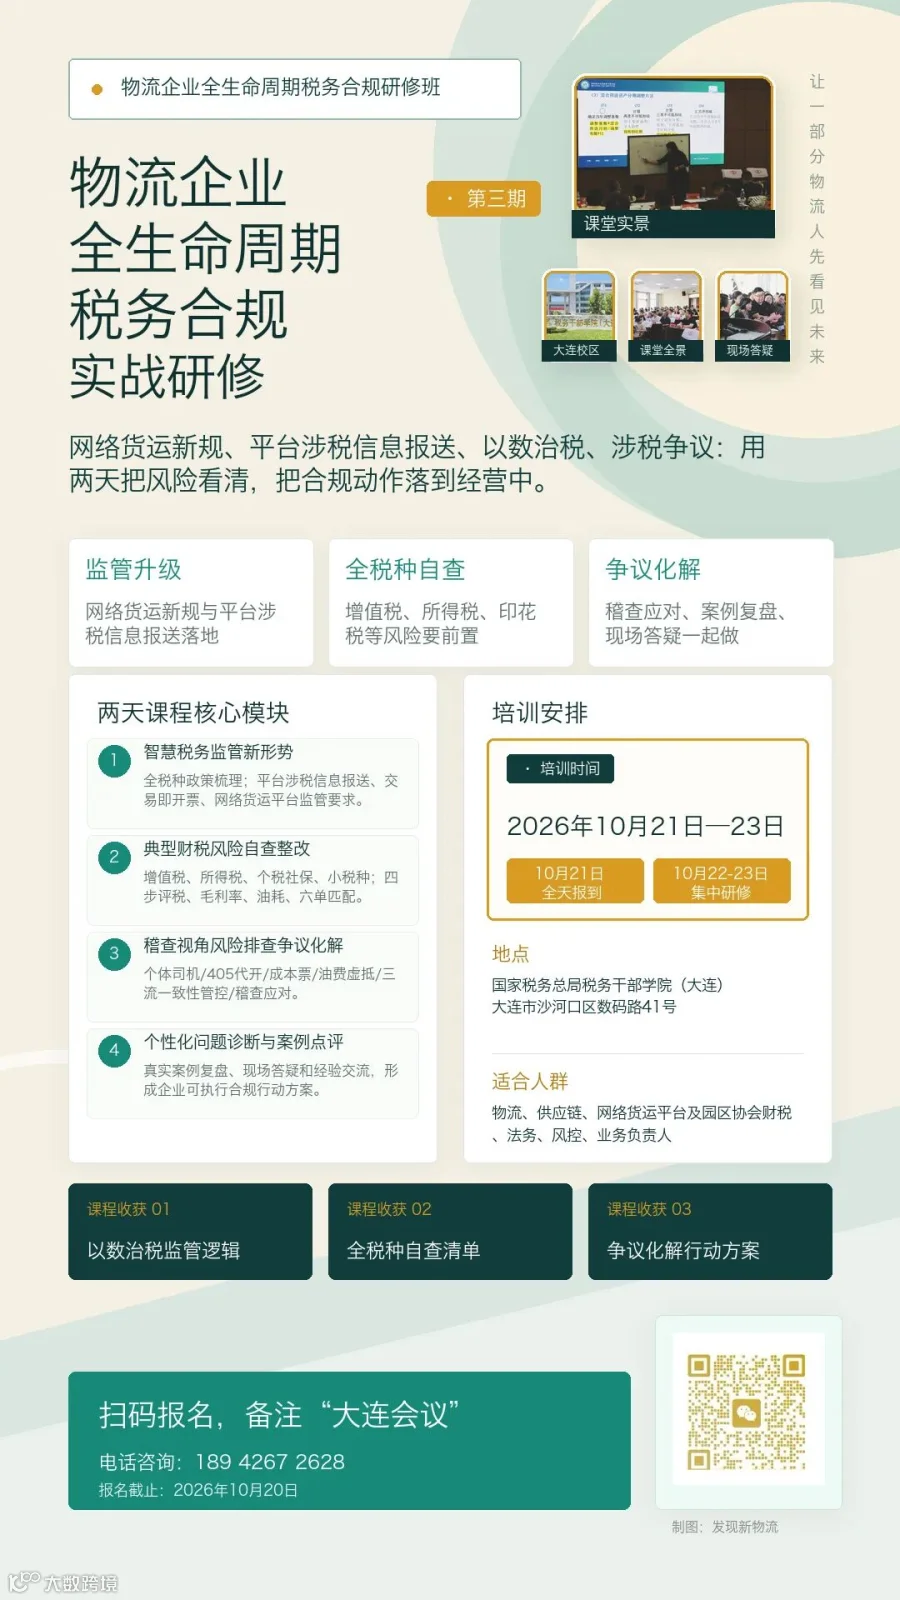
报名参会咨询:
添加微信号 found56 好友或识别二维码,(添加好友请备注“大连会议”)。
联系电话:189 4267 2628(VX)
(END)
告知:由于微信修改了推送规则,没有经常主动翻阅、留言或点“❤️”,会慢慢的收不到推送。你若想每日尽早看到本公号的推送,请每次看完后点击下面的“❤️”。
关注我们
让一部分物流人,先看见未来