♪
Strategic View
不行的从来不是哪个行业,而是一部分从事这个行业的人。
——全文4123字,于2026年9月23日发表于上海
前两天某物流地产开发商的招商人员对外宣扬自家嘉兴仓库的租金只要10元/月,遭受质疑后,用极度悲观,甚至是破罐破摔的语气,消极的表达了“物流地产完蛋了”的观点。
那么,物流地产真的不行了吗?
这个问题,最近一两年被问得越来越多。问的人不同,语气也不同。
有人是真焦虑,手里的园区租不出去,租金一降再降;有人是看热闹,觉得这个行业终于从神坛上掉下来了;也有人只是随口一问,像问天气一样。
但一个问题被反复提起,说明它触到了某种真实的不安。
在回答之前,我们得先弄清楚“不行”到底指什么。
如果指行业消失,那几乎不可能。只要经济还在流转,只要生产出来的东西需要从甲地到乙地,仓储就不会消失。如果指过去那种拿地、盖仓、收租、坐等升值的模式,那确实下滑严重。如果指所有物流地产都不行,那是一种平均数幻觉。
行业从来不是齐刷刷地下沉,而是在分化。有人退场,有人转型,有人反而在别人恐惧的时候看到了机会。
所以,真正的问题不是“物流地产还行不行”,而是“什么样的物流地产不行了,什么样的物流地产才刚刚开始”。
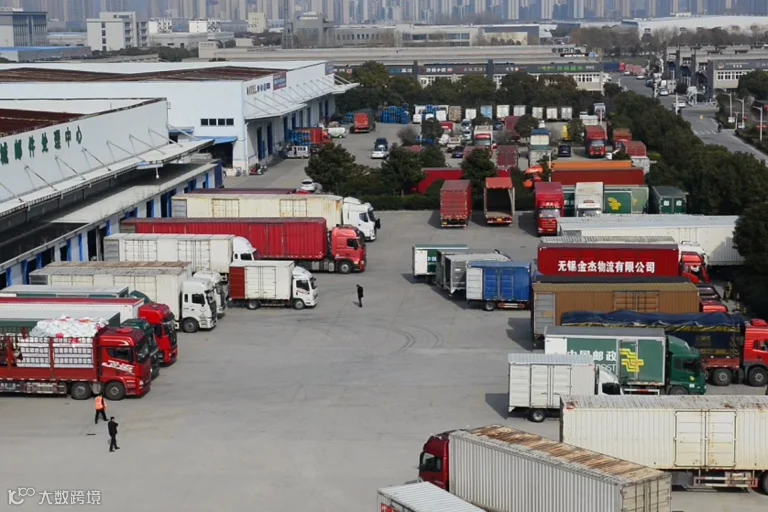
物流地产的本质,不是仓库本身,而是货物流动的空间节点。仓库是外面的壳,而流通和储存的货物则是内在的灵魂。没有货,再漂亮的库房也只是空壳。
过去很长一段时间,这个行业赚钱太容易,容易到让人忘了这个常识。土地在升值,电商在爆发,需求在膨胀,只要拿到地、建成仓,就不愁租。
于是,很多人把时代红利当成了自己的能力,把土地的金融属性当成了行业的根本价值。
但物流地产发展的如今,已经不再是纯地产。
地产逻辑是空间稀缺,物流逻辑是流动效率。地产逻辑靠的是位置、土地、升值;物流逻辑靠的是网络、运营、服务。
过去,两者重合,因为经济高速增长,土地稀缺,需求旺盛,空间本身就能产生溢价。现在重合在瓦解。土地不再只涨不跌,需求不再只增不减,仓库不再只租不愁。
空间还在,货却变了。货变了,空间的价值就得重新计算。
这就是当前困境的深层原因,不是没有需求,而是需求迁移了。
电商还在,但头部电商开始自建仓;
制造业还在,但制造业要的不是普通高标仓,而是能嵌入生产节拍的定制化节点;
跨境还在,但跨境卖家从租仓转向自建分流;
消费还在,但即时零售、冷链、医药、新能源等新业态对仓储的要求,和过去的标准仓有大幅改变。
需求从“多”变成“准”,从“通用”变成“专用”,从“租空间”变成“买服务”。
供给却因为开发惯性、土地逻辑、资本推动,还在大量释放同质化的空间。于是,空置和降租成为必然。
这不是行业不行,这是错配。错配的痛,比需求消失的痛更复杂。因为需求消失是绝望,错配是有人没饭吃,有人吃不下。
所以旧模式的退场,并不等于行业退场。
物流地产今天的困难,很大程度上是旧模式退场的阵痛。
旧模式的核心是“地产”,不是“物流”。拿地、盖仓、收租,赚的是土地增值和租金上涨的钱。这个模式依赖两个前提,一是土地持续稀缺,二是需求持续增长。现在这两个前提都动摇了。土地不再无限升值,需求不再线性增长。旧模式自然难以为继。
但旧模式不行,不等于行业不行。
这就像物流行业本身,过去靠规模扩张、低价竞争、人海战术,现在靠精细运营、供应链服务、数字化能力。
因此很多人说物流行业越来越不行了,其实不是物流不行了,是粗放的、老一代的物流不行了。
物流地产也一样。

仅从字面上来看,“物流地产”这四个字本身就藏着矛盾——“地产”是空间,“物流”是流动。
空间追求稳定,流动追求变化,空间一旦建成就很难改变,需求却随时在变。这种“空间刚性”和“需求弹性”之间的矛盾,是物流地产永恒的风险。过去经济高速增长,需求持续膨胀,矛盾被掩盖了。现在增长放缓,需求结构变化,矛盾就暴露出来。
这不是行业末日,而是行业终于要面对它一直回避的问题:如何让固定的空间适应流动的需求?
如今看来,答案只能从“地产”转向“物流”——
不是卖空间,而是卖效率;
不是当房东,而是当服务商;
不是赌土地升值,而是做供应链基础设施。
谁能让空间变得柔性,谁能让仓库嵌入货主的生意,谁就能在下一个周期活下来。
因此,分化逐渐成为这个行业真正的关键词。
当人们说“物流地产不行了”,往往是用平均数代替个体,用情绪代替结构。平均数是一种抽象,它抹平了差异,制造了一个虚假的“整体”。但真实世界从来不是整体,而是无数个体的集合。平均数最大的问题,就是它掩盖了分化。同一个行业,不同的资产、不同的区域、不同的运营能力,命运可能截然不同。核心枢纽的仓和远郊的仓,不是一个物种;有专业能力的仓和普通标准仓,不是一个物种;有运营服务的仓和只收租的仓,也同样不是一个物种。
市场不再统一。
分化不是行业衰退的信号,恰恰是行业成熟的标志。一个行业如果谁都能赚钱,说明它还处在草莽阶段,红利覆盖了一切能力的差异。只有当红利退潮,能力的分化才会显现。
这不是悲剧,这是筛选。筛选出真正理解行业本质的人,筛选出真正为货主创造价值的资产,筛选出真正能适应变化的模式。
从哲学角度来说,这是一种“本真性”的回归。
在行业高速增长时,很多人是“非本真”地存在着——他们赚钱,不是因为做了什么正确的事,而是因为站在了风口上。他们误把时代的馈赠当成了自己的选择。当风口消失,他们才发现自己从未真正做出过选择。而那些“本真”地存在着的人——那些真正思考过物流地产是什么、为谁服务、创造什么价值的人——他们的选择才真正显现出来。
分化背后,是价值回归。物流地产的价值,本来就不该由土地升值决定,而应该由货物流动效率决定。一个仓库值多少钱,不取决于它占了多少地,而取决于它帮货主省了多少时间、多少成本、多少损耗。这让所有人面对同一个问题:你做的事,到底有没有不可替代的价值?如果有,周期低谷只是暂时的困难;如果没有,周期回暖也救不了你。
这很残酷,但也很公平。
过去这个常识被土地红利掩盖了,现在它重新浮现。对真正做物流地产的人来说,这不是寒冬,这是回归。
任何行业都有周期,涨久了会跌,跌久了会涨。供给过剩之后是出清,出清之后是复苏。这种周期思维让人安心,因为它暗示着:只要熬过冬天,春天一定会来。
但周期思维有一个陷阱。它让人只看见“水位”的变化,而忽略了“河道”结构的变化。水位下降可以等雨来,但如果河道已经被泥沙淤塞、被改道、被废弃,那么即使雨来了,水也不会回到原来的河道里。
当然,也不能把所有问题都推给行业本身的结构,因为周期是真实存在的。供给有滞后性,需求有先行性。开发周期长,需求变化快。当需求增速放缓,前期开工的项目还在入市,短期过剩就不可避免。
这是周期阵痛,不是长期趋势,等供给消化完,市场会重新平衡。
但也不能简单等周期反转。因为这一轮调整,不只是周期问题,还是周期叠加结构问题——需求结构变了,旧资产即使周期回暖,也可能被淘汰。
当前物流地产面临的,恰恰是周期问题叠加结构问题的双重调整。周期性的供给过剩,可以通过时间消化;但结构性的需求迁移,必须通过转型适应。旧的需求走了,新的需求来了,而新的需求可能需要完全不同的空间形态、不同的区位逻辑、不同的服务能力。
这不是等一等就能解决的问题——等来的可能是水,但不是流向你的水。
我们需要审慎区分的是“暂时的困难”和“永久的改变”。2000年互联网泡沫破裂时,很多人以为互联网不行了,但那只是周期的低谷,结构性的增长才刚刚开始。2008年金融危机时,很多人以为全球化终结了,但那也只是周期性的调整,全球化又继续了十几年。反过来,有些行业在经历周期低谷后确实再也没能恢复,因为它们的结构性基础已经消失了。
物流地产属于哪一种?没人能给出确切答案。但可以确定的是,问“周期什么时候反转”,不如问“如果周期不反转,我该怎么办”。
前者是被动的等待,后者是主动的求变。前者把命运交给时间,后者把命运握在自己手里。
就像一条河,水位下降时,不是河流消失了,而是河床显露了。那些依赖水涨船高的,会搁浅;那些真正深挖河床、连接水源的,会继续流淌。
物流地产的河床是什么?是产业、是流通、是效率。只要经济在流动,河就不会干,但河道的形状会变。
所以,只等风来是不够的。风来了,你也可能不在风口。真正重要的是,在风来之前,把自己变成能被风吹起来的样子。

一个行业真正的危机,是忘记为什么被需要。
物流地产的调整就是如此。物流地产被需要,不是因为仓库稀缺,而是因为货物需要高效流动。如果仓库不能帮助货主更快、更省、更准地触达市场,它就没有价值。
土地增值只是时代红利,不是行业本质。
当红利消失,行业必须回答:我到底为谁创造什么价值?
这个问题答不好,再多的仓也是负担;答好了,即使租金低,也能找到生存空间。因为货主永远需要有人帮他们解决流动的问题。
只是现在这个“解决”的方式变了。过去是提供一个空间,现在是提供一套方案;过去是租仓库,现在是买服务;过去是标准产品,现在是场景化能力。
资本也在经历同样的回归。
物流地产曾是资本宠儿,因为稳定现金流、抗周期、不动产属性。但当租金下降、空置上升,资本开始谨慎。
这未必是坏事。资本退潮,让行业从金融游戏回归产业服务。真正做物流地产的人,不是赌土地升值,而是做供应链基础设施。资本应该从开发销售转向持有运营,从规模导向转向效率导向。
这不是退步,是成熟。
所以,物流地产不会消失,但会变形。
可能不再是独立行业,而是嵌入供应链、制造业、商贸流通;
可能不再是标准仓,而是定制化、自动化、绿色化、多温区、枢纽化;
可能不再是房东,而是服务商。
谁先完成这个转变,谁就能在下一个周期立足。

所以,“物流地产不行了吗”本身就有问题。它把一个特定行业当成产业整体,本身就是极度片面的。
行与不行,取决于你在哪个位置、做什么、怎么做。
如果“物流地产”指过去那种拿地盖仓坐等升值收租的模式,它确实不行了。如果指作为经济流通基础设施的物流空间,它不会不行。它只会淘汰那些不再被需要的部分,留下那些真正创造价值的部分。
这不是悲观,是常识。
行业的成熟,就是从“人人都能赚钱”到“只有做对的人才能赚钱”。
这很残酷,但也很公平。
物流地产不是不行了,是“躺赢”不行了。
真正的物流地产,才刚刚开始。