


鱼油渗透率接近全覆盖,改善皮肤炎症、美毛护肤、保护神经免疫是主要购买理由。
2026年,它不只是卖得更快,而是正在被重新定义:从一瓶鱼油,变成一场关于原料、工艺、认证、可持续和供应链透明度的行业洗牌。这背后,是需求端精细化养护意识的觉醒、供给端国货品牌集中度的提升,以及全球市场结构性增长的三重共振。
一
宠物鱼油站上刚需位
PET DAO
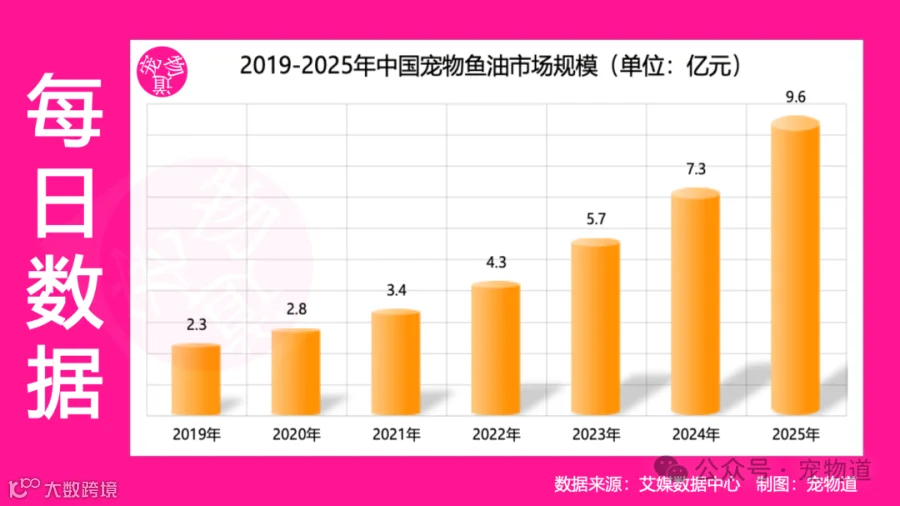
艾媒咨询数据显示,2025年国内宠物鱼油市场规模达9.6亿元,同比增长31.5%,增速远超传统主粮与大部分宠物用品。
需求端,艾媒咨询调研显示,仅2.45%的消费者从未购买过宠物保健品,驱虫、肠胃调理、营养补钙、毛发养护是四大核心需求,其中美毛护肤、皮肤炎症改善、神经与免疫支持让鱼油站上“高频中的高频”。
消费预算锚定中高端区间,66.74%的消费者每月愿意为宠物保健品投入101-300元,决策模型也从单一场景转向全生命周期覆盖:幼宠侧重成长发育、补钙与脑眼发育,成宠关注毛发、皮肤、免疫与日常稳态,老宠则需要认知保护、关节养护及慢性病辅助调理。
宠物主购买的不是“补剂”,而是“别让毛孩子以后进医院”的确定性,鱼油因同时踩中“美毛+抗炎+心脑关节+免疫”多重叙事,顺理成章成为保健品赛道中复购率最高的单品之一。
供给端格局同样清晰。宠物主粮仍处“外资+国产混战”阶段,但保健品赛道已呈现明显的国货头部聚集,艾媒口径下品牌认知与购买集中度前三均为国产品牌:麦富迪以49.33%位列第一,麦德氏43.05%紧随其后,朗博特42.15%排名第三。
国产品牌领先的核心逻辑在于保健品更吃“内容营销+社群信任+配方快速迭代”,而非主粮式的“全价全期大供应链”比拼。鱼油这类产品尤其依赖浓度、工艺、检测与口碑的积累,品牌壁垒不在渠道铺货密度,而在成分可信度。

全球市场来看,Grand View Research数据显示,2025年全球宠物补充剂市场突破45亿美元,鱼油类产品占比超过28%,2023-2030年复合增长率达12.3%;Mordor Intelligence研究(2025年报告)指出,宠物主对“天然功能成分”的关注度较2020年提升67%,Omega-3因对心脏、关节、皮肤毛发有明确益处,成为宠物补充剂中增速最快的品类之一。
区域格局上,北美占据38%的市场份额(美国独占约20%),优势在于研发投入与产业基础设施;亚太作为新兴市场,依托宠物数量增长与养宠理念升级正成为增量主战场。
二
Omega-3不再等于鱼油
PET DAO
2026年最核心的品类变化,Omega-3不再等于鱼油,市场正从单一鱼油向多元化原料矩阵演变。
鱼油以甘油三酯或乙酯体系存在,提供直接的EPA和DHA,供应链成熟,定位大众主流;磷虾油则以磷脂型Omega-3结合天然虾青素为核心优势,生物利用度高且抗氧化协同强,代表高端升级方向;藻油作为植物或微生物源DHA,主打可持续、无鱼腥、避海洋捕捞争议,面向伦理消费与敏感养宠群体……
合规边界同步清晰化,鱼油作为原料管理需强制标识粗脂肪、酸价、碘价等指标,磷虾在宠物端的合规应用形态为磷虾粉而非随意宣传的提纯磷虾油,《饲料原料目录》与《饲料添加剂目录》为“什么能写、什么能加”划定了明确底线。这为品牌指明了新的竞争维度:不再只卷EPA和DHA的总和,而是卷存在形式是磷脂型还是甘油三酯型、有没有虾青素协同、有没有IFOS或ORIVO或SGS认证、鱼源来自哪片海域、炼油副产物还是人级原料线。
然而,市场爆发背后,消费端痛点与供给侧信任危机同样尖锐。消费者吐槽集中在三点:液体鱼油开封保存难,氧化快,夏季腥味加重、冬季浑浊沉淀,直接影响使用依从性;有效成分浓度不足,标注95% Omega-3实际EPA和DHA含量与标称值差距显著;见效周期长,皮肤改善需4-6周,毛发亮泽需8周以上,复购前弃单率高。
这三点既是用户痛点,也是产品迭代的明确方向,胶囊化封装、抗氧化包装、rTG型高吸收工艺、复配维生素E等方案正成为头部品牌的标准配置。
还有行业诚信问题,ORIVO行业抽检数据显示,36%的Omega-3补充剂未达到标称标准,约40%存在掺入植物油等造假行为,这意味着消费者每购买三瓶鱼油就有一瓶存在质量或诚信问题,造假手段包括以植物油冒充鱼油、低价鱼种冒充三文鱼、乙酯型冒充甘油三酯型等。
这一数据还揭示了一个核心判断:鱼油赛道的下一阶段竞争不是声量战,而是“证据战”。头部品牌已将“第三方批批检”“原油认证”“可追溯渔场”“氧化值公开”作为核心卖点,批批检测、人级原料线、可核验的渔场编号正从“加分项”变为“入场券”。
三
消费主理人发生变化
PET DAO
消费主理人结构的变化正在重塑竞争规则,中国市场里25-29岁群体已是宠物消费主力,82%愿为宠物的情感价值买单,但“情感价值”的底层是三层不可见的价值主张:供应链透明度、品牌伦理立场以及产品环境足迹。
Faunalytics与Pet Sustainability Coalition联合发布的报告揭示了极具商业价值的矛盾数据:84%的宠物主人认为企业应对气候变化负有责任,过去一个月购买过环保产品的宠主比例为62%,而非养宠人士仅为46%。
宠物主比普通消费者更在乎可持续,但行业尚未提供足够可信的选择,多数品牌仍用“野生捕捞”“深海纯净”“天然无添加”等模糊话术包装产品,缺乏可核验的MSC或ASC认证、碳足迹数据等硬证据。年轻消费群体的决策路径已从“价格敏感”转向“标签优先”,此处的标签是成分标签、认证标签、伦理标签。
回顾宠物鱼油品类的发展脉络,竞争范式经历了清晰的阶段跃迁。第一阶段卖功能,话术围绕“美毛、退皮屑、亮毛、关节好”,壁垒是营销话术;第二阶段卖浓度与纯度,典型话术为“EPA+DHA 90%、rTG型、IFOS认证”,壁垒是检测数据;第三阶段卖信任,核心是第三方检测、原料原产地、可持续捕捞、批批溯源,壁垒是第三方认证;第四阶段卖伦理,涵盖动物福利、海洋资源、碳责任与品牌立场,壁垒是品牌价值观。
当前市场正处于第二阶段向第三阶段跃迁期,头部品牌已开始布局第四阶段,行业正在把“看不见的价值”变成“可核验的数据”。
END