

处理器传出调价消息,MLCC长约签到明年,NAND的涨价预期也被往后推了一季。
最近几条消息放在一起看,整机厂要算的成本账,又多了几笔。
据9月的媒体报道,Intel计划10月上调部分PC CPU价格,AMD也酝酿在四季度调整部分产品价格,幅度都在10%左右。另一边,三星电机拿下约7.8亿美元的AI服务器MLCC合同,供货期覆盖2027年全年。
存储这边,变化更直接。GFHK原本预计NAND合约价明年一季度基本走平,现在改成了环比上涨15%。
原先预计涨势会缓下来,现在连明年初也继续看涨。对还要采购下一批料的客户来说,等待降价的时间可能更长了。
01 Intel、AMD拟调价,涨的却不是同一批产品
两家的调价消息都提到了约10%,但产品范围要分开看。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
报道尚未列出完整型号和执行安排,AMD这次调价是否涉及Ryzen CPU,目前也不明确。
价格怎么传到下游,还得看手里的货。
渠道里有旧库存,客户也有替代选择,原厂即使调整报价,市场仍有一段消化空间。已经进入量产平台的器件则不同,换型号要重新验证,客户更难只因为涨价就马上换掉。
对整机厂来说,一颗器件变贵,还能试着从其他物料上省回来。难办的是,处理器、存储和配套元件一起增加成本,可调整的地方就少了。
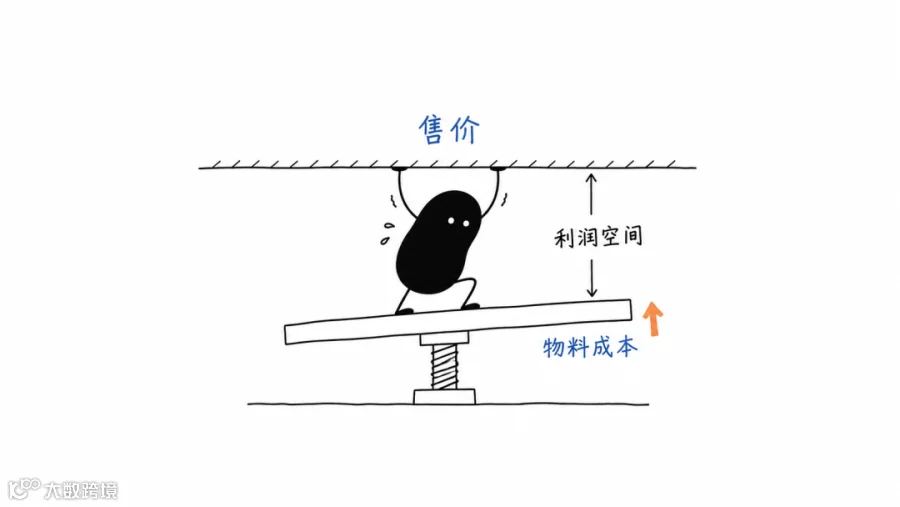
整机售价如果提不上去,多出来的采购成本,先挤掉的就是利润。
02 MLCC的生意,不只是多卖几颗电容
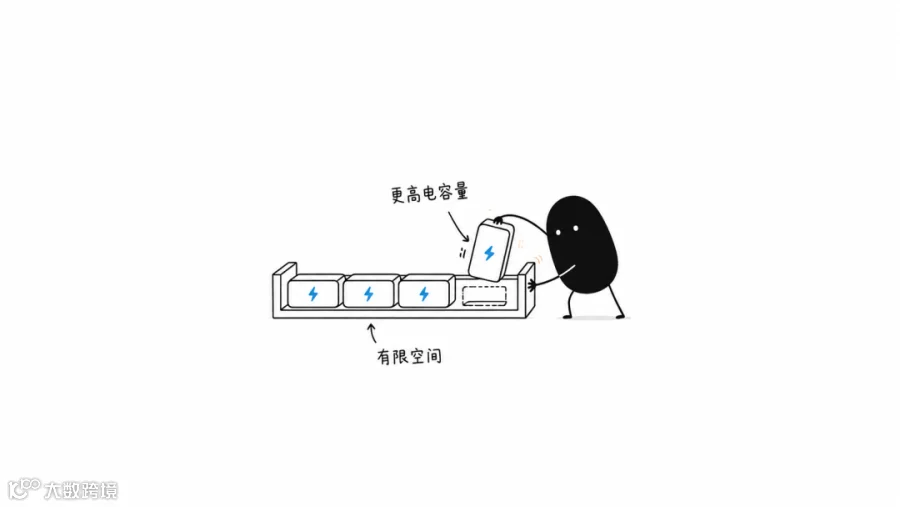
AI服务器功率上去了,板上的供电设计也得跟着变。需要更高的电容量,还要控制供电波动,但留给电容的位置有限。
9月16日,三星电机发布面向1MW级机柜的电容方案,把高压转换、GPU核心供电和嵌入式MLCC放在一起讨论。其中对比了几组规格:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
这组技术方案里的比较,回答的是有限空间内怎样搭配电容。高容值产品能提供更高的电容量密度,小封装产品则有低寄生电感的优势,实际设计需要组合使用。
所以,MLCC的需求不能只数颗数。有些设计换上更高容值的产品,颗数可能少了,用到的规格却更高,单机电容的价值量仍可能增加。
服务器多卖一台是一份需求,同一台服务器换上更高规格的电容,也是需求变化。后者对材料、工艺、良率和客户验证都有要求,普通规格产能再多,也不能直接顶上。
订单已经给出了一个具体信号。
三星电机9月1日宣布,签下约7.8亿美元的AI服务器MLCC供货合同,供货时间为2027年1月至12月;公司还披露,已与十余家全球客户签署MLCC长期供货协议。
客户开始提前安排明年的供应。接下来,高规格产品的合格产能能不能跟上这些订单,才会决定后来追加的需求要等多久。做MLCC生意,具体规格和客户能否换料,比笼统讨论“电容缺不缺”更有用。
03 NAND原本预计走平,现在连明年初都看涨
这次GFHK调整NAND合约价预测,最值得看的不是三季度,而是后面两个季度。
GFHK对NAND合约价的环比涨幅预测
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
原来的判断是,三季度涨一波,四季度明显放缓,到了明年初就差不多了。新的判断却是,四季度、明年一季度还会连续出现两位数环比涨幅。
为什么改得这么多?主要变化在企业级SSD需求。
GFHK把美国大型云服务商的企业级SSD需求预测,调到了此前的接近两倍;对全球NAND位元供给增速的预测却没变,2025年至2027年仍分别为15%、21%、20%。
需求比原先估得多,供给没有跟着多算,价格预期就被抬了上去。
库存也得换个角度看。GFHK预计,美国大型云服务商四季度的库存覆盖周数,会低于7月约14周的水平,也低于其采用的约15周正常参考值。
这意味着,货买得更多,未必就能用得更久。如果消耗增加得更快,库存能撑的时间反而会缩短。
TrendForce在9月21日的研究中也提到,美国云服务商过去两周提高了企业级SSD需求,四季度订单可能超过三季度高点,增量同时涉及TLC和QLC。
这批SSD,除了服务新增设备,还要承接推理过程中越来越多的数据。
AI代理持续处理任务,要反复查资料、调用工具,还要保存和恢复上下文。能重复利用的数据留下来,下次就不必从头计算;相应地,系统也需要地方存放和读取它们。
美光9月的技术文章就讨论了这类分层设计:最活跃、对延迟最敏感的数据留在高速内存,适合持久化和复用的上下文交给SSD,更大规模的数据再放到共享存储。
SSD容量大,但访问速度和数据搬运都有代价。哪些缓存值得移过去,要看软件支持、命中率,以及省下的计算和内存成本能否覆盖这些开销。
对NAND来说,这让需求多了一个来源:除了服务器数量增加,单台设备也可能需要配置更多存储容量。
04 FPGA在补库存,能交的成品却少了
FPGA近期也出现了订单增加、询单活跃的变化,涉及Xilinx、Altera、Lattice。Lattice披露的一组库存数据,能帮助理解为什么订单回来后,货未必马上交得出。
截至7月4日,Lattice在制品较年初增加约25.2%,成品却减少约30.4%。
|
|
|
|---|---|
|
|
|
|
|
|
公司在为需求增长增加备货,但更多货还停在生产过程中,能直接交给客户的成品反而减少了。
8月业绩会上,Lattice把主要供给约束指向封装组装,而不是晶圆制造或测试,并预计新增相关产能后,9月起供需会改善。能否如期缓解,还要看后续交付。
这里需要接上的,是生产到成品的这一步。服务器和网络设备需求增长、工业客户恢复采购,都在增加订单;如果封装组装跟不上,多投产的货也没法立刻变成交付。

同样是“行情变了”,眼下几类器件的情况并不一样:处理器在等新报价落地,MLCC要看高规格产能,NAND的需求预期往上走,FPGA则要把在制品变成能交的货。
对下游来说,最实际的问题是:下一批料,能不能按原来的价格、原来的交期买到。单价、配置和交付中的任何一项变了,整机成本账就得重新算。