


全球可穿戴设备市场正在出现一个反差:
整体回落,最小的形态却在加速。
CCS Insight 7 月给出的预测显示,2026 年全球可穿戴设备市场预计下滑 3%,作为主导形态的智能手表出货下降 4%,智能戒指却逆势增长 53% 至 600 万枚。

问题在于,涨得最快的这个品类,恰恰是所有可穿戴设备里最“装不下东西”的那个:没有屏幕,电池有限,复杂计算也很难长期留在设备本地完成。

这一轮增长先赢在佩戴方式上。没有屏幕、不弹通知、睡觉不必摘下,戒指补上的不是手表功能,而是手表不容易持续覆盖的静息场景。CCS Insight 调研显示,75% 的戒指用户同时也戴手表,两个品类更像互补。指尖脉搏波质量通常优于腕部,睡眠、静息心率、体温趋势这类指标,本就更依赖长时间、低打扰采集。
绝对规模仍小,口径也未统一。Omdia 统计,全球智能戒指出货从 2023 年的 85 万枚增至 2024 年的 180 万枚,2025 年上半年达到 160 万枚,全年预计超过 400 万枚;IDC 对 2026 年的预测为 490 万只,低于 CCS Insight 的 600 万枚。口径差异本身,也说明这是一个边界尚未清晰的早期赛道。
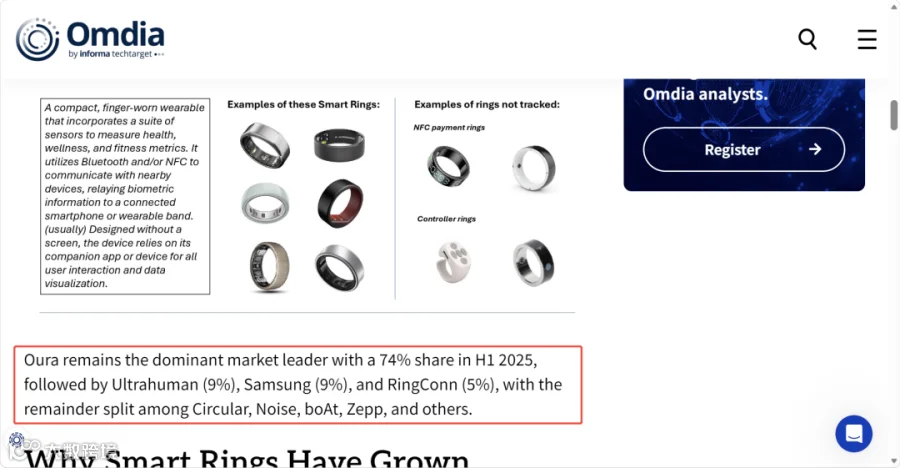
但形态红利很快会触到天花板。按 Omdia 2025 年上半年口径,Oura 占据全球约 74% 的份额,三星与 Ultrahuman 各约 9%,RingConn 约 5%;国内也有大量新品牌涌入。传感器、蓝牙模组与壳体供应商高度重合,防水、续航和材质很快被拉平。参数表上能做的文章越少,竞争就越会转向戒指卖出之后。

分岔点首先出现在收费方式上。Oura 招股文件显示,截至 2026 年 6 月的九个月内,公司营收 12.15 亿美元;会员订阅月费 5.99 美元,订阅收入 2.405 亿美元,同比增长 121%。这说明戒指本身不是唯一价值来源,真正有复利的,是围绕健康数据持续提供解释和建议的服务。
传感器只负责记录光强、温度与加速度变化,心率、睡眠分期、压力指数都来自算法推断;用户愿意持续付费的,不是原始曲线,而是把数字翻译成“今天该不该减量训练”“昨晚恢复是否充分”“异常变化是否值得关注”的那一层。抽掉这一层,戒指就只剩下一件消费硬件。
纵向数据与个性化基线。Oura 累计沉淀约 42 亿小时生理数据,用于给用户建立专属基线,而不是套用统一阈值。经期、备孕、更年期等女性健康场景,都需要把体温变化放进周期里解释。
模型调优与验证资源。戒指采不到脑电波,睡眠分期、心率变异性、异常预警都依赖模型推断。国内部分品牌也在通过高校合作、医疗健康积累或算法能力切入,但最终考验的仍是标注数据、验证资源和长期迭代能力。
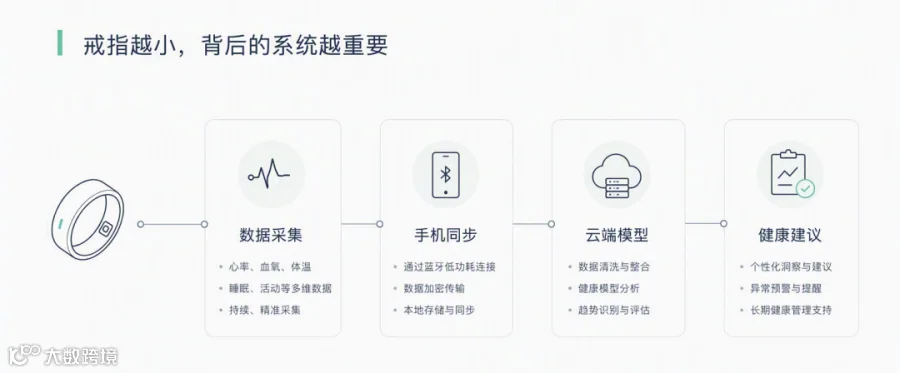
端云分工与算力成本。电池容量决定了戒指只能负责采样、预处理和低功耗回传,复杂模型必然跑在手机与云端。端侧保留多少、云端承担多少、离线时如何降级,表面上是体验问题,实质上是持续服务成本问题。
数据边界与合规。戒指全天候采集心率、血氧、心电波形与睡眠周期,属于敏感健康信息。多数产品仍定位为消费级参考,一旦越界到医疗判断,认证、数据存储位置与跨境传输都要重新算账。

面向企业的路径反而更清晰。企业健康管理、养老机构、慢病随访,以及部分保险健康管理服务,对连续体征数据的需求明确、付费方清楚;无感佩戴与长续航,也更适合依从性要求高的人群。
这类客户关注的不是参数,而是设备能否统一纳管、数据能否对接既有系统、异常预警责任如何划分、模型更新是否可审计。
对厂商而言,先把数据链路、模型能力、合规边界和服务体系搭起来,比再堆一颗传感器更关键。
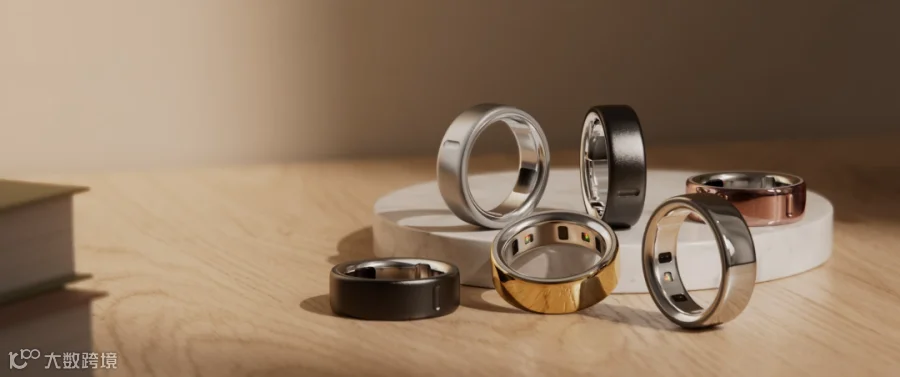
所以,智能戒指的机会不只是把硬件做小,而是把硬件之后的能力做厚。设备越小,能留在本地的东西越少,采样之后的判断、解释、归因和迭代,都必须转移到看不见的那一侧。
钛环的重量以克计,但真正决定这门生意分量的,是它背后的数据、模型、云端算力与长期运营能力。
欢迎关注 Azure AI 硬件联盟
让我们携手探索数智化未来
共创 AI 生态新价值!
加入 Azure AI 硬件联盟,共享 AI 时代的新机遇
作为微软官方合作伙伴,雪球易创依托 Azure 生态能力,持续连接 AI 硬件企业、产业伙伴与技术资源,打造覆盖技术交流、产业协同、资源对接与商业合作的 AI 创新生态平台。
在这里,您可以:
①跟进 Azure AI、大模型、AI Agent 等前沿技术,掌握 M365、Copilot 智能方案,挖掘 AI 硬件与企业数字化升级机遇。
② 举办线上分享、线下闭门交流、产业沙龙,联动 AI 硬件厂商、行业专家研讨 AI 产品创新与商业化落地路径。
③整合全产业链、出海渠道生态资源,依托云部署、合规运营服务助力企业出海拓市。
④ 加入 Azure AI 硬件联盟社群,
与硬件企业、开发者交流行业技术与市场机会。
