

摘要:收益快、提领强、能传承、够稳健——把过去要买三张保单才凑齐的功能,收进一张里。
导语
香港储蓄险的内卷战场,说穿了就两件事:收益,和提领。
前者决定这张保单长得有多快,后者决定它最终能给你多少。
过去几年,市面上的产品大多只能在其中一头做到极致——有的主打 15 年就突破 6%,有的主打 24 年爬到 6.5%,各占一头,各有取舍。
但最近,港险市场跑出了一匹黑马。
它没有选边站,而是把这两条线,同时拉到了新高度。下面把它拆开看。
01 收益:15 年破 6%,23 年登顶 6.5%
先说收益。
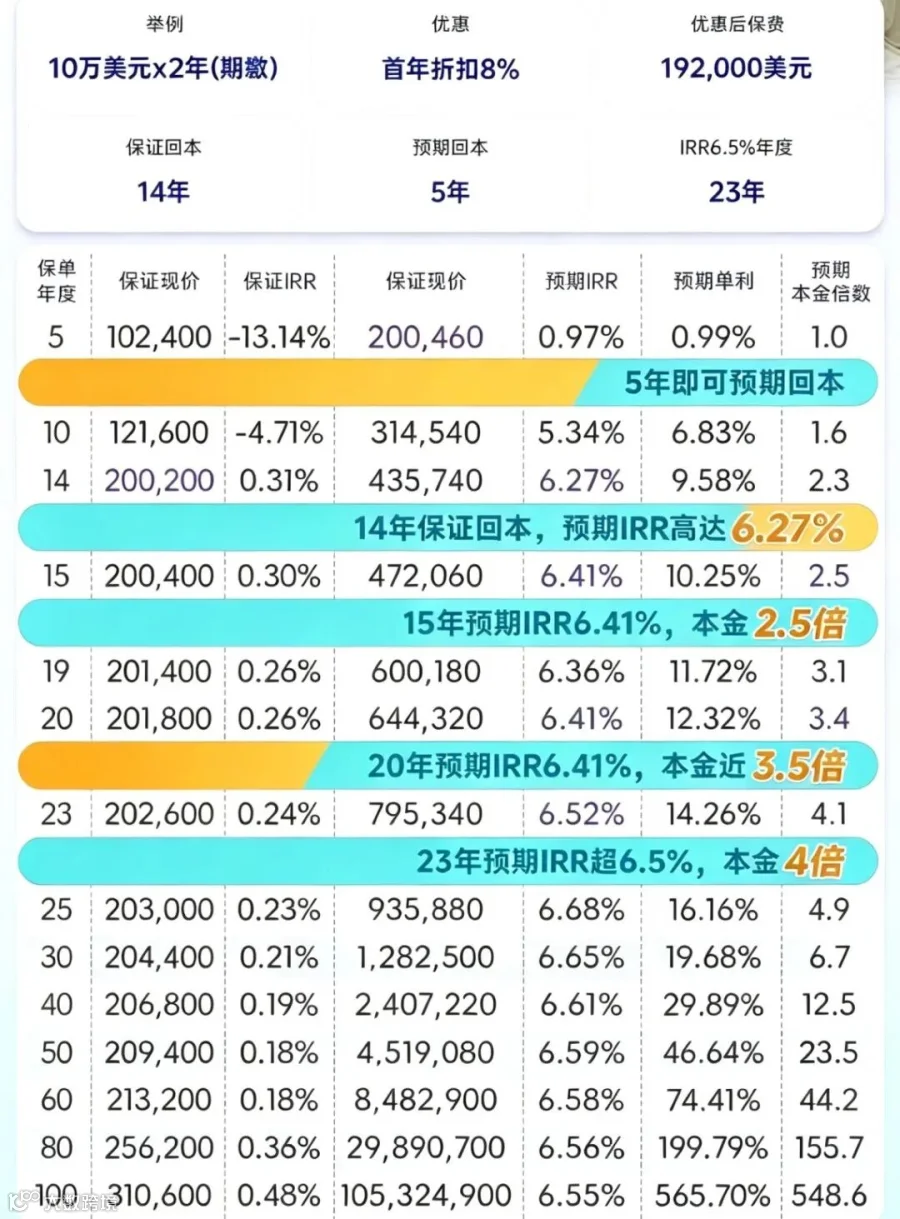
这匹黑马的预期内部回报率(IRR),第 15 年就突破 6%,第 23 年登顶 6.5%。
单看这两个数字不算稀奇,稀奇的是它们出现在同一张保单上。
港险市场常见的打法是“各占一头”:有的产品主打 15 年破 6,有的主打 24 年到 6.5,各自守着一头优势。
而它是两项兼得——前期不拖,后期不塌。
对于储蓄型保单来说,“两头都不掉”这件事,比“某一头特别亮”更有实际意义。因为大多数人的资金规划周期,正好横跨第 15 年到第 23 年这段区间:孩子还在读书,自己还没退休,钱既不能锁死,也不能跑输。
02 复利有多快:10 万美元的两种缴法
数字最能说明问题。
2 年缴(总保费 10 万美元)
5 年缴
两种缴法,最后都落到“4 倍”这个位置上,区别只在于——2 年缴的钱进去得更早,爬坡的起点也就更靠前。
03 回本速度:钱先回到你手里,复利才真正属于收益
很多人看储蓄险只看收益,忽略了一个更前置的问题:这笔钱什么时候回到我手里?
回本越慢,意味着你的资金被锁得越久,中途任何变数都会变得被动。
这匹黑马的回本节奏是:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
预期回本 5 到 6 年,在同类产品里属于相当靠前的位置。
这句话值得重复一遍:本金先回到你手里,后面的复利才真正属于收益。否则账户上的数字再漂亮,也只是“还没落袋的账面”。
04 提领密码:236 / 258 / 567 / 588
再看提领。
这匹黑马把提领方案做成了四组“密码”,缴法不同、开始时间不同、比例不同:
|
|
|
|
|
|---|---|---|---|
| 236 |
|
|
6% |
| 258 |
|
|
8% |
| 567 |
|
|
7% |
| 588 |
|
|
8% |
读法很简单:第一个数字是缴几年,后两个数字是“第几年起、每年领百分之几”。
想早点拿钱,选 236;想拿得多一点,多等两年选 258。5 年缴同理,567 与 588 之间选一个节奏。
四组密码的价值不在于“哪组更高”,而在于它把选择权交回给了你——同一张保单,可以按你的现金流节奏来配。
05 越领越多:15 年领走 209% 总保费
提领型保单最怕什么?怕“越领越少”——账户被掏空,最后剩不下什么。
这匹黑马最值得说的一点,恰恰相反。
以 2 年缴、第 3 年起领 6%(236) 为例:
也就是说,钱一边往外拿,账户里的余额一边还在往上走。
领得越久,剩下的反而越多。
这才是“提领”和“提款”的区别——前者是一套现金流设计,后者只是把钱取出来。
06 灵活性:货币转换、备用定期提取、年金选择权
功能层面,它同样做得比较满。
多元货币转换
第 3 个保单年度起,每年可转换一次货币。孩子将来去英国、澳洲还是留在亚洲,币种可以跟着人生规划调整。
备用定期提取(市场首创)
这是一个很多人没想到的设计:如果受保人患上阿尔茨海默症、昏迷或帕金森,保单会自动向最多 5 位收款人定期支付。
换句话说,它把“失能之后家人怎么办”这件事,提前写进了合同里。这不是收益问题,是尊严问题。
年金选择权
保单满 10 年,可以转换成年金。从“一笔资产”变成“一份终身现金流”,退休阶段的确定性会更强。
07 传承:把私人信托的功能,写进一张保单
传承,是很多人配置港险的终极目标。
这匹黑马在这块做到了私人信托级:
“无限次”这三个字的份量在于:它对应的是“代际”,而不是“一次”。财富交接从来不是一次性动作,而是一场持续几十年的接力。工具的弹性,决定了这场接力能跑多远。
08 福利:红利锁定、学业成就奖、保费假期
除了主干功能,还有三层加分项。
终期红利锁定
第 10 年起,可锁定最高 50% 的终期红利,把浮动收益转成确定的账面——落袋为安。
学业成就奖
最高 5,000 美元。高考、雅思、名校录取都能用。金额不算大,但用在孩子身上,情绪价值很足。
保费假期
5 年缴支持最长 2 年保费假期,期间保单照常分红。生意周转、家庭开支突然变重的时候,这两年缓冲就是实打实的余地。
09 背后:一家 1792 年起步的百年保险巨头
这匹黑马背后,是一家百年保险巨头。

还有一个细节值得单独说:巴菲特旗下公司持续增持,已经把它买到了第八大重仓股。
对于一家以“长期持有优质资产”著称的投资机构来说,这个动作本身就是一份研究结论。
保单能不能兑现,最终取决于承保方的偿付能力与投资能力。买储蓄险,买的其实是“几十年后谁还在那儿”的答案。
结语:它适合谁
收益快、提领强、能传承、够稳健。
它适合的场景也很清晰:
一顿饭的钱不会改变什么,但一个正确的结构,会影响两代人。
机会,从来不是等所有人都看见了才动手。
一图看懂
免责声明
本文所有收益数字均为预期 / 演示数据,非保证收益,实际表现取决于保险公司的投资回报与理赔经验,可能与演示存在差异。 文中“保证”数值指合同保证部分,其余均为非保证部分。 本文仅为产品功能科普与信息整理,不构成任何投保建议、要约或销售推荐。 投保前请仔细阅读保单条款,并以保险公司正式出具的保单合同为准。