


对企业进行尽调时,我们经常会使用:天眼查、企查查、启信宝这种类型的工具,会优先查看工商、司法、案件执行、股东变更等情况。
如今,贸易增量、刷流水、AB贷、包装贷、职业背债人等层出不穷,无法有效地去识别这些潜在风险。所以,要做深度尽调,光看这些APP不够。所以,本期会将重点数据进行剥离讲解,去识别企业风险。
01
贸易增量:"帮我把开票做大一点"
开票这件事,性质由交易的真实性决定,不由账做得漂不漂亮决定。
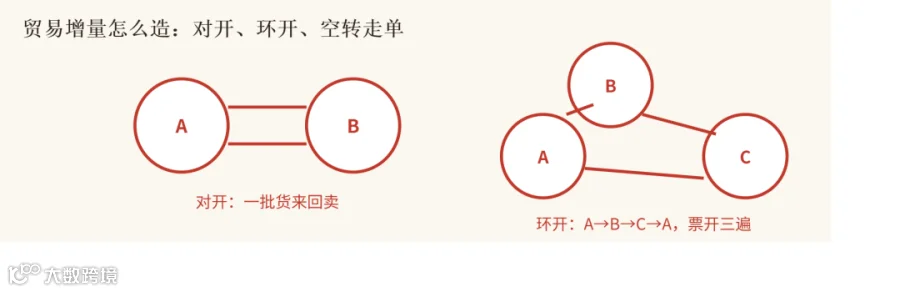
那怎么识别这类请求?三个剥离点,你在账上都能看到。
1、进销项品名背离:购进的是煤炭,开出去的却是电子产品。买钢材卖服装。你作为做账的人,进项销项的明细都在你手上,这是别人看不到的视角。
2、税负率异常平滑:合规企业的税负率是有行业规律的。虚开的企业为了控成本,往往把税负率压到极低。有一类贸易公司,贸易收入占比超过七成,毛利率却不到 0.3%。平进平出不赚钱还垫资,这不符合商业逻辑。
3、受票方高度集中且来路可疑:短期内集中顶额开票,买方却是刚成立的公司。或者固定的几家关联方来回开。

02
刷流水:"流水做漂亮点"
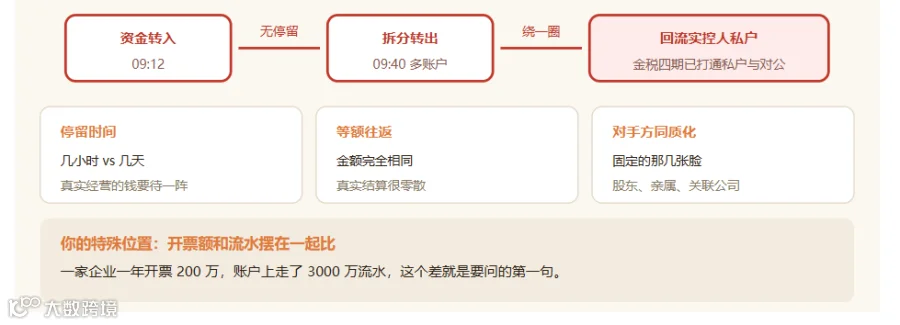
刷出来的流水有几个共同特征,而且你手里恰好有比对它的东西。
3、交易对手高度同质化:长期固定几家关联方互相转账,上下游认来认去都是那几张脸。这里要特别注意股东、亲属、关联公司这些隐性关联主体。
4、资金闭环回流:钱转出去绕一圈又原路回来,或者最终流向实际控制人的私人账户。金税四期已经把法人私户流水和对公数据打通了,这类回流在系统里是能看到的。
5、你手里的数据对比:你手上有开票数据,把开票额和流水摆在一起比,就能看出对不对得上。一家企业一年开票 200 万,账户上走了 3000 万流水!
03
职业背债人:"帮我给新公司建个账"
客户说新注册了家公司,让你帮忙建账报税。
这件事本身完全合规。但如果这家新公司符合下面的特征,你要多留个心。
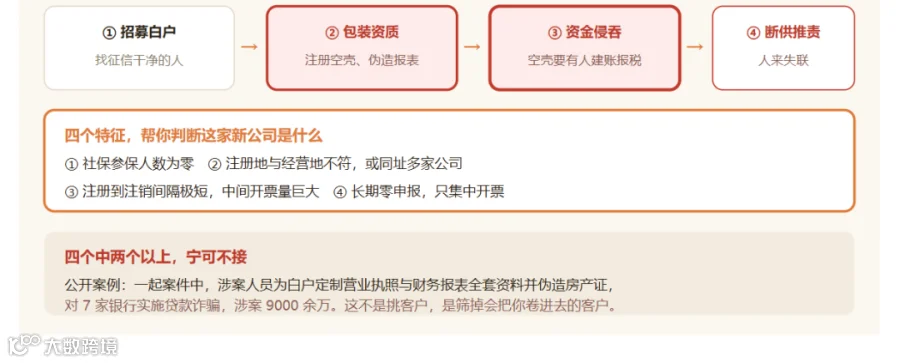
这些空壳公司要看起来像在经营,就必须要有人建账、报税、维持"正常"的表象。空壳的账通常不是客户自己做,是找人做的。
四个特征帮你判断。社保参保人数为零,一个声称有几千万营收的企业不可能没有参保员工。注册地址与经营地址不符,或者同一地址注册了多家公司。从注册到注销间隔极短,中间却开票量巨大。进销项长期零申报,只在特定时间集中开票。
04
包装贷:"帮我把报表调一调"
包装贷的核心就是把材料做漂亮,而报表是最重要的材料之一。做法是五处一起造:身份职业、收入流水、资产状况、经营实体、征信记录。伪造工作证明,伪造银行流水,虚构经营实体,伪造营业执照和财务报表。
问题在哪?报表和税票是两套数据,但它们会被放在一起比对。
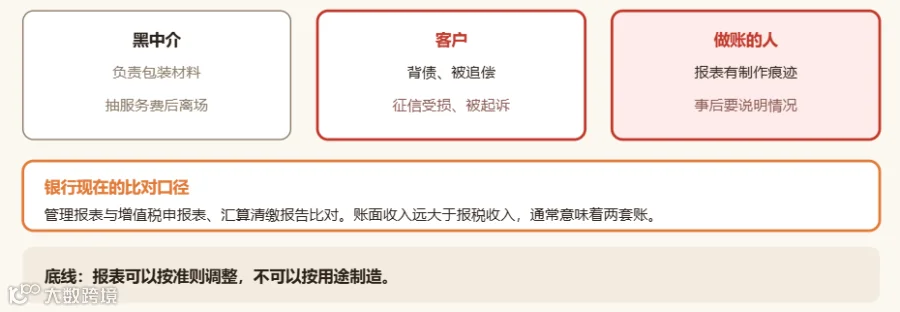
1、银行现在的口径很明确:把企业提供的管理报表与报送给税务局的增值税纳税申报表、企业所得税汇算清缴报告比对。如果账面收入远大于报税收入,且没有合理解释,通常意味着财务造假或者存在两套账。这句话是行业公开表述,不是推测。
2、财税有个特殊之处:报表是谁做的、数字是谁填的,是有痕迹的。
3、监管的风险提示里有一句话说得非常直白:包装的是申请材料,不是偿还能力。持牌机构审核材料,法律认定的是签名和材料责任的归属。钱由中介拿走,债由客户背,法律责任由签字和提交的人承担。
05
AB贷:把这个"合伙人"也一起做了
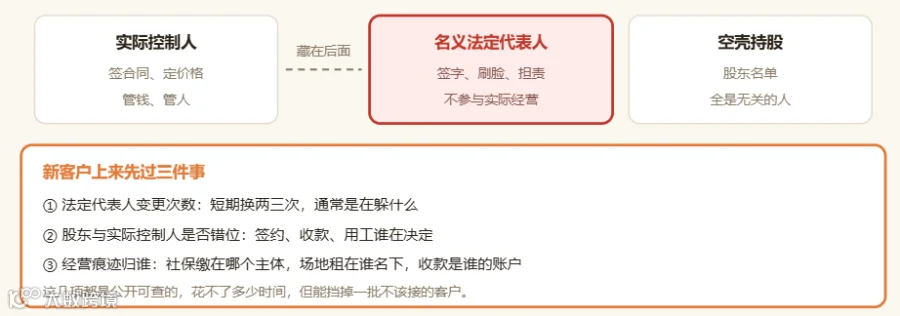
找个人来当法定代表人,实际控制人藏在后面;或者让空壳公司持股,股东名单上都是不相干的人。容易形成AB贷模式。
怎么看出来?三件事。法定代表人变更次数。正常经营的公司不会频繁换法人,短时间内换两次三次,通常是在躲什么。股东与实际控制人是否错位。股东名单简单,但对外签约、收款、用工都由另一个人决定,这个错位就是信号。经营痕迹归谁。社保缴在哪个主体,场地租在谁名下,收款账户是谁的。真实的经营痕迹会集中在实际控制的主体上,被包装的结构里痕迹是散的。
你在这一环能做的事很具体:把每个新客户的法定代表人过一遍基本核验。有没有限制高消费,有没有被执行记录,名下有几家公司,变更过几次。这几项都是公开可查的,花不了多少时间,但它能帮你挡掉一批不该接的客户。
06
工具怎么用?
现在火热的WorkBuddy推荐的企业尽调工具
通过鹰眼报告AI采集的企业
联动WorkBuddy进行AI深层次解读
输出一份你想要的企业穿透分析报告
银行从业者、供应链金融及财税公司收藏使用
07
总结
根据以上常见的5个风险案例,我们总结三大数据维度的分析逻辑。
1、票和票这一层,用税票照妖镜:重点看开票连续月数、环比波动、上下游集中度,再看进销项品名和税负率像不像真生意。
2、钱和票这一层,用成本算盘和报表勾稽:综合融资成本、授信额度、担保物资字段背后是资金结构,资金结构异常的企业,流水的成色也要打问号。
3、人和生意这一层,用关联雷达、司法案件:企业体型看他的体量撑不撑得起这个订单,关联雷达看背后站着几家、法人和股东有没有错位,司法执行过一遍硬红线。
