


2019年,长城战略咨询首次提出“哪吒企业”概念,当时,这个以中国传统文化IP命名的企业群体仅有163家。经过七年,2025年跃升至432家,七年间增长1.65倍。
数字增长的背后,是中国新经济创业范式正在发生的深层变革,从模式创新到硬科技突破,从互联网应用到未来产业探索,从少数企业的“超常成长”到群体性的“出生即爆发”。
数量曲线:从“新概念”到“新范式”
回顾七年数据,哪吒企业群体规模呈现出稳步而坚定的增长态势。2019年163家,2021年323家,2024年390家,2025年432家。这条上扬的曲线,勾勒出中国早期科技创业生态的持续升温。
更值得关注的是成长跃迁速度的加快。2019年首份报告中,仅有8家哪吒企业同时跻身独角兽、41家进入潜在独角兽序列,合计49家,占比约30%。到2025年,这两个数字分别增至30家和220家,合计250家,占比达57.9%。近六成哪吒企业已进入GEI独角兽培育体系的正式梯队,“哪吒—潜在独角兽—独角兽”的成长通道日益通畅。
赛道迭代:从模式创新到硬科技突破
哪吒企业赛道分布的变迁,是观察中国创业方向变化最直观的窗口。
2019年,163家哪吒企业主要分布于生物医药、人工智能、新零售、自动驾驶和电子商务等赛道,前五赛道共有82家企业,占比50.3%。技术创新与模式创新并存,互联网应用和商业模式创新仍占据重要位置。
2021年,创新药与器械、集成电路、数字医疗、新能源与智能汽车、网红爆品成为前五赛道,共有192家企业,占比59.4%。哪吒企业开始向前沿科技领域集中,集成电路首次进入前五。
到2025年,具身智能企业达67家,首次跃居赛道首位;芯片49家、半导体装备与材料42家、创新药36家、人工智能35家,前五赛道合计占比53.0%,前沿科技企业占比达到95.4%。
从生物医药、人工智能、新零售,到具身智能、芯片、半导体装备与材料,哪吒企业的创新方向逐步从早期多领域探索、模式创新与技术创新并存的格局,向集成电路、创新药等前沿科技领域集中。具身智能、清洁能源(氢能和核聚变能)等未来产业成为新的探索方向,2025年,111家哪吒企业分布于未来产业,占总数的25.7%。
这一变迁的背后,是中国创业逻辑的根本性转变:从流量驱动、模式复制,转向技术驱动、原始创新。
资本逻辑:从模式验证到技术押注
七年数据所揭示的,不只是赛道冷暖和资本流向,更是创业企业从0到1的底层规则变化。前文所述的数量、赛道和融资变迁,最终都指向同一问题,新经济创业正在被重新组织。
第一,创新起点从“需求验证”前移至“技术验证”。
过去,创业常常先找到一个未被满足的需求或流量入口,再通过模式设计快速放大;如今,硬科技企业必须在更早阶段证明技术路线可行、工程化可落地、产品定义清晰。创业企业成立之初就要同时面对实验室、产线和客户,试错窗口更短,验证要求更高。
第二,成长动力从“单点突破”转向“系统能力”。
“出生即爆发”并非单纯由资本催熟,而是研发、人才、供应链、场景和产业资本在同一时间窗口内并联。企业能否持续成长,越来越取决于跨学科团队组织、中试与量产衔接、供应链协同和场景开放等系统能力,而非单项技术或单一爆款。
第三,竞争方式从“企业间竞争”转向“生态位竞争”。
在硬科技和未来产业领域,企业需要更早嵌入产业链,与龙头企业、产业资本、应用场景方形成协同网络。竞争不再只是产品和市场份额之争,而是关键环节、标准验证、供应链位置和场景资源的卡位之争。谁能更早形成生态嵌入,谁就更可能穿越从哪吒到独角兽的成长通道。
“范式之变”是中国新经济创业从机会驱动走向能力驱动,从单个企业的超常成长走向创新生态的协同进化。未来哪吒企业的分化,不只看是否处在热门赛道,更看能否把技术优势转化为产品优势、产业优势和生态优势。
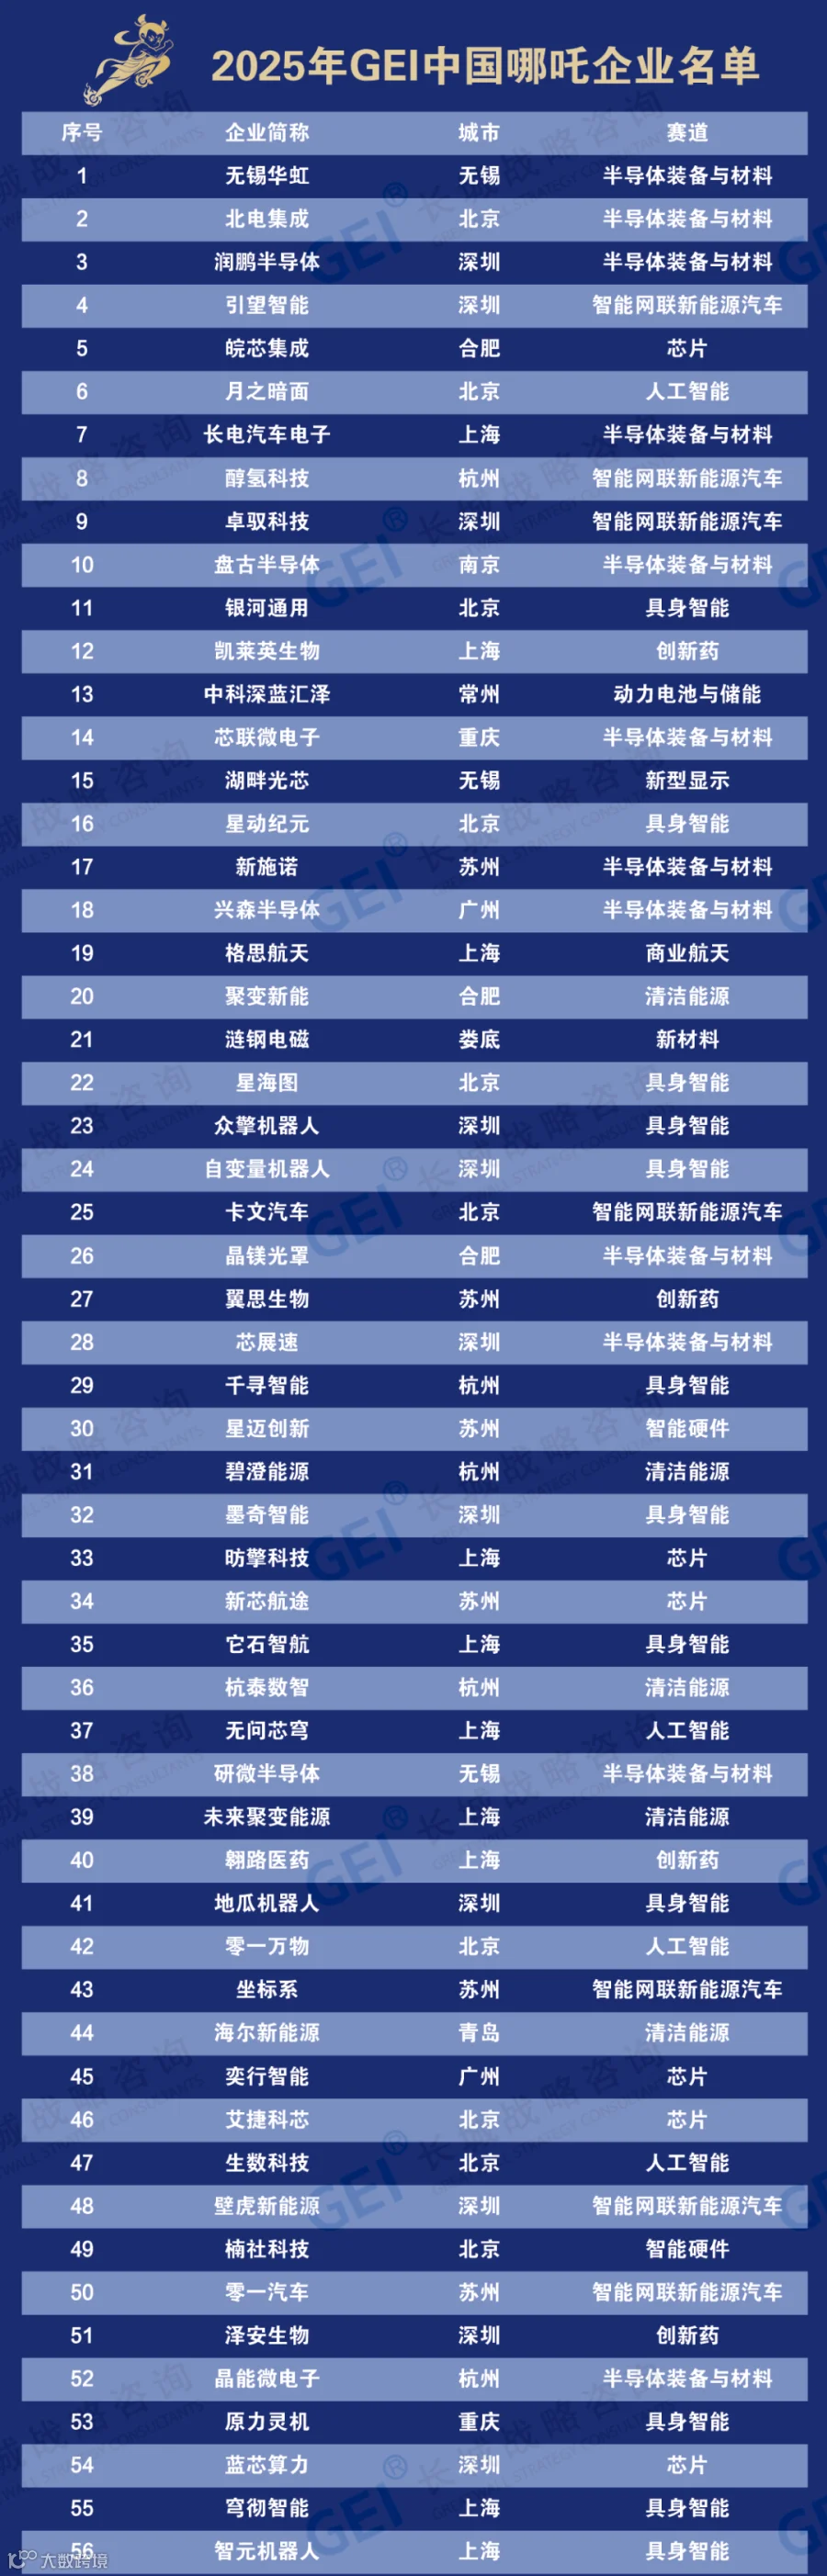
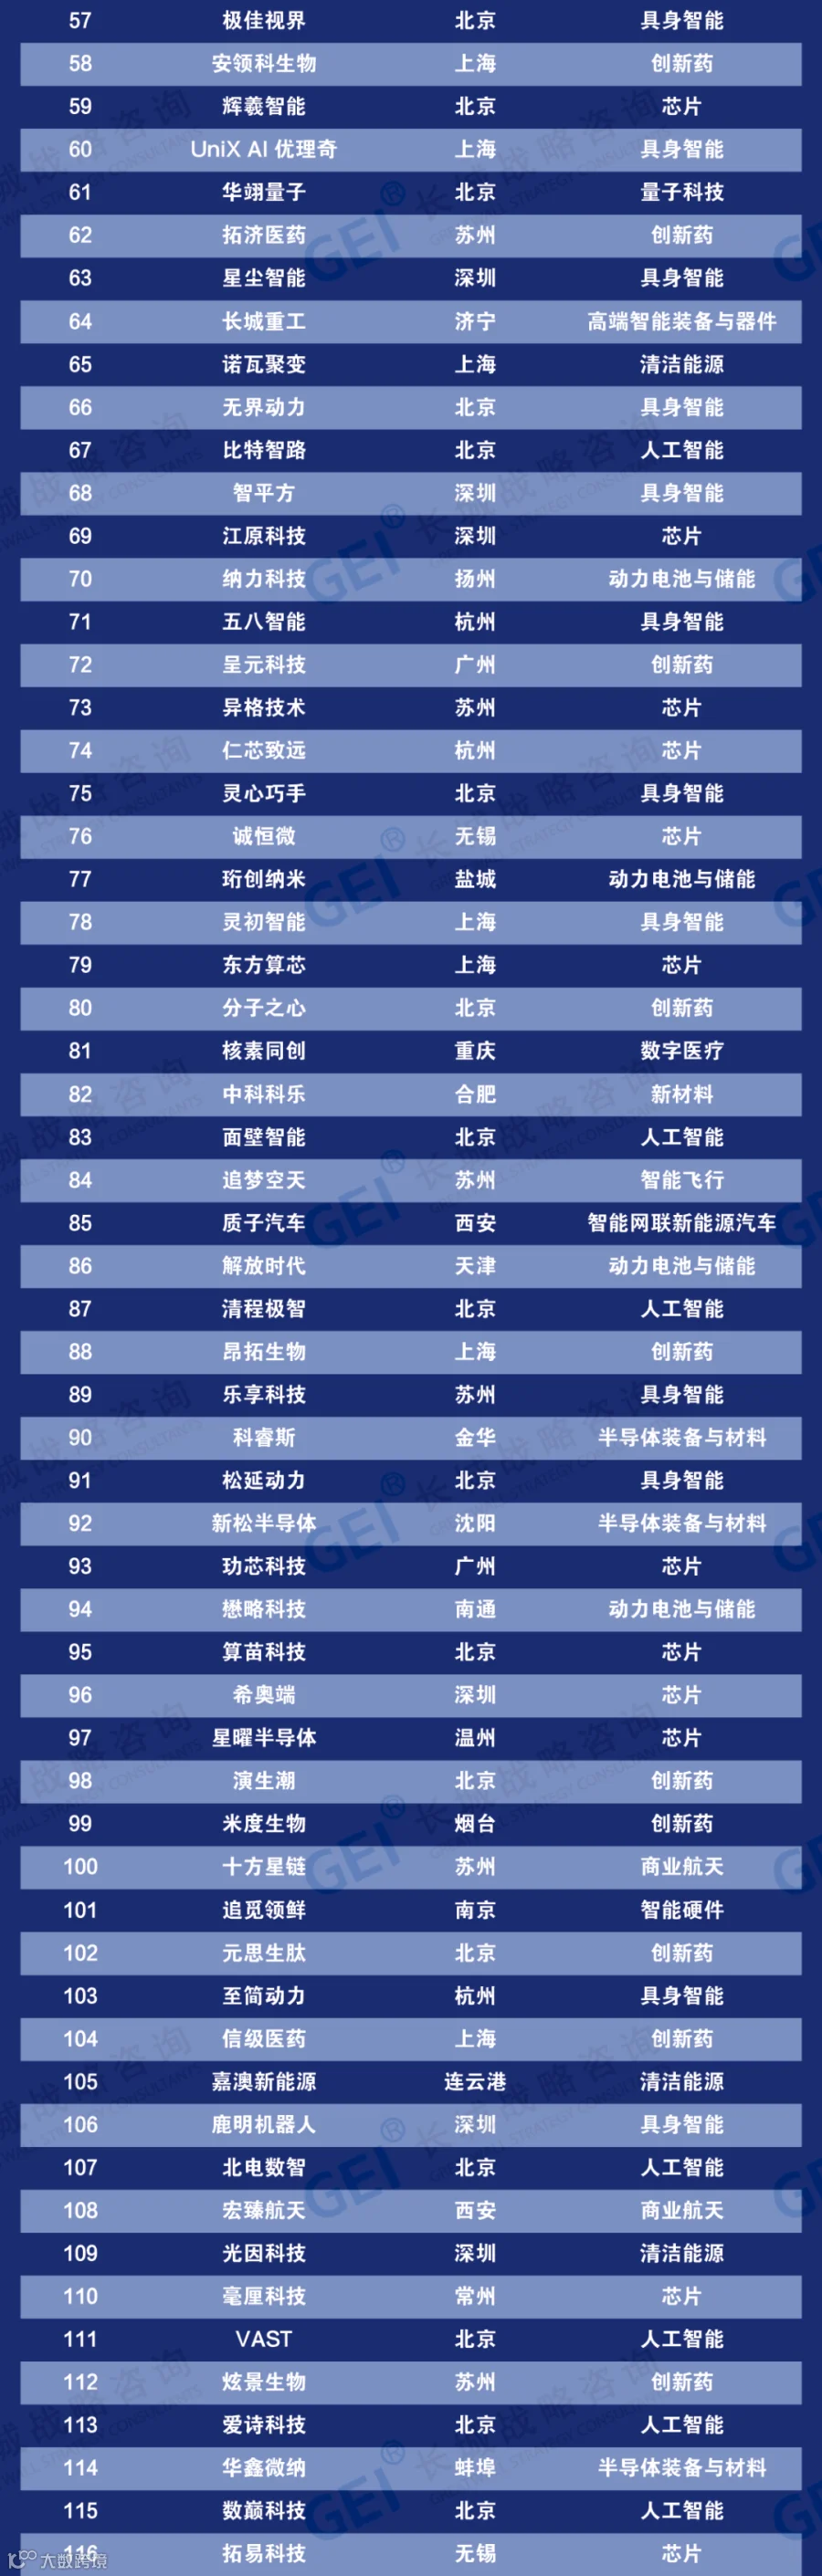
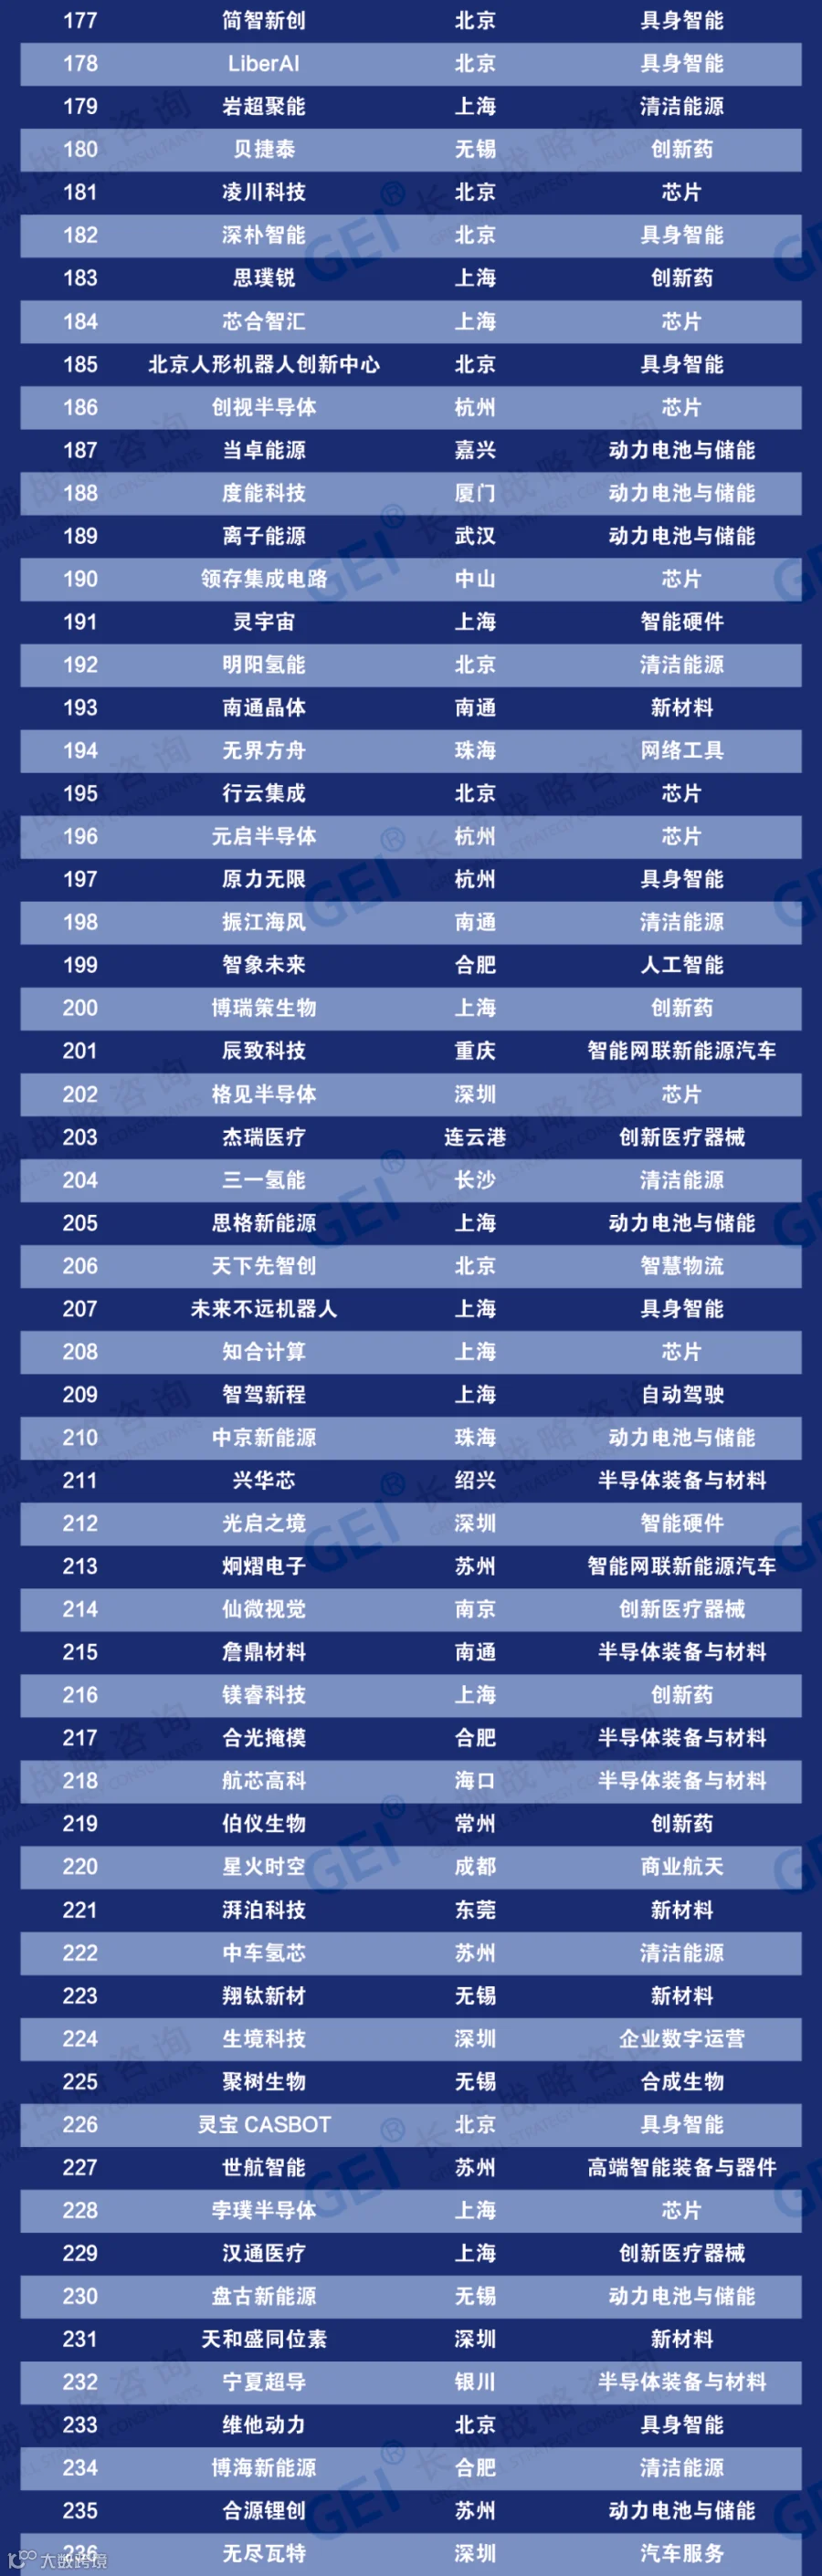
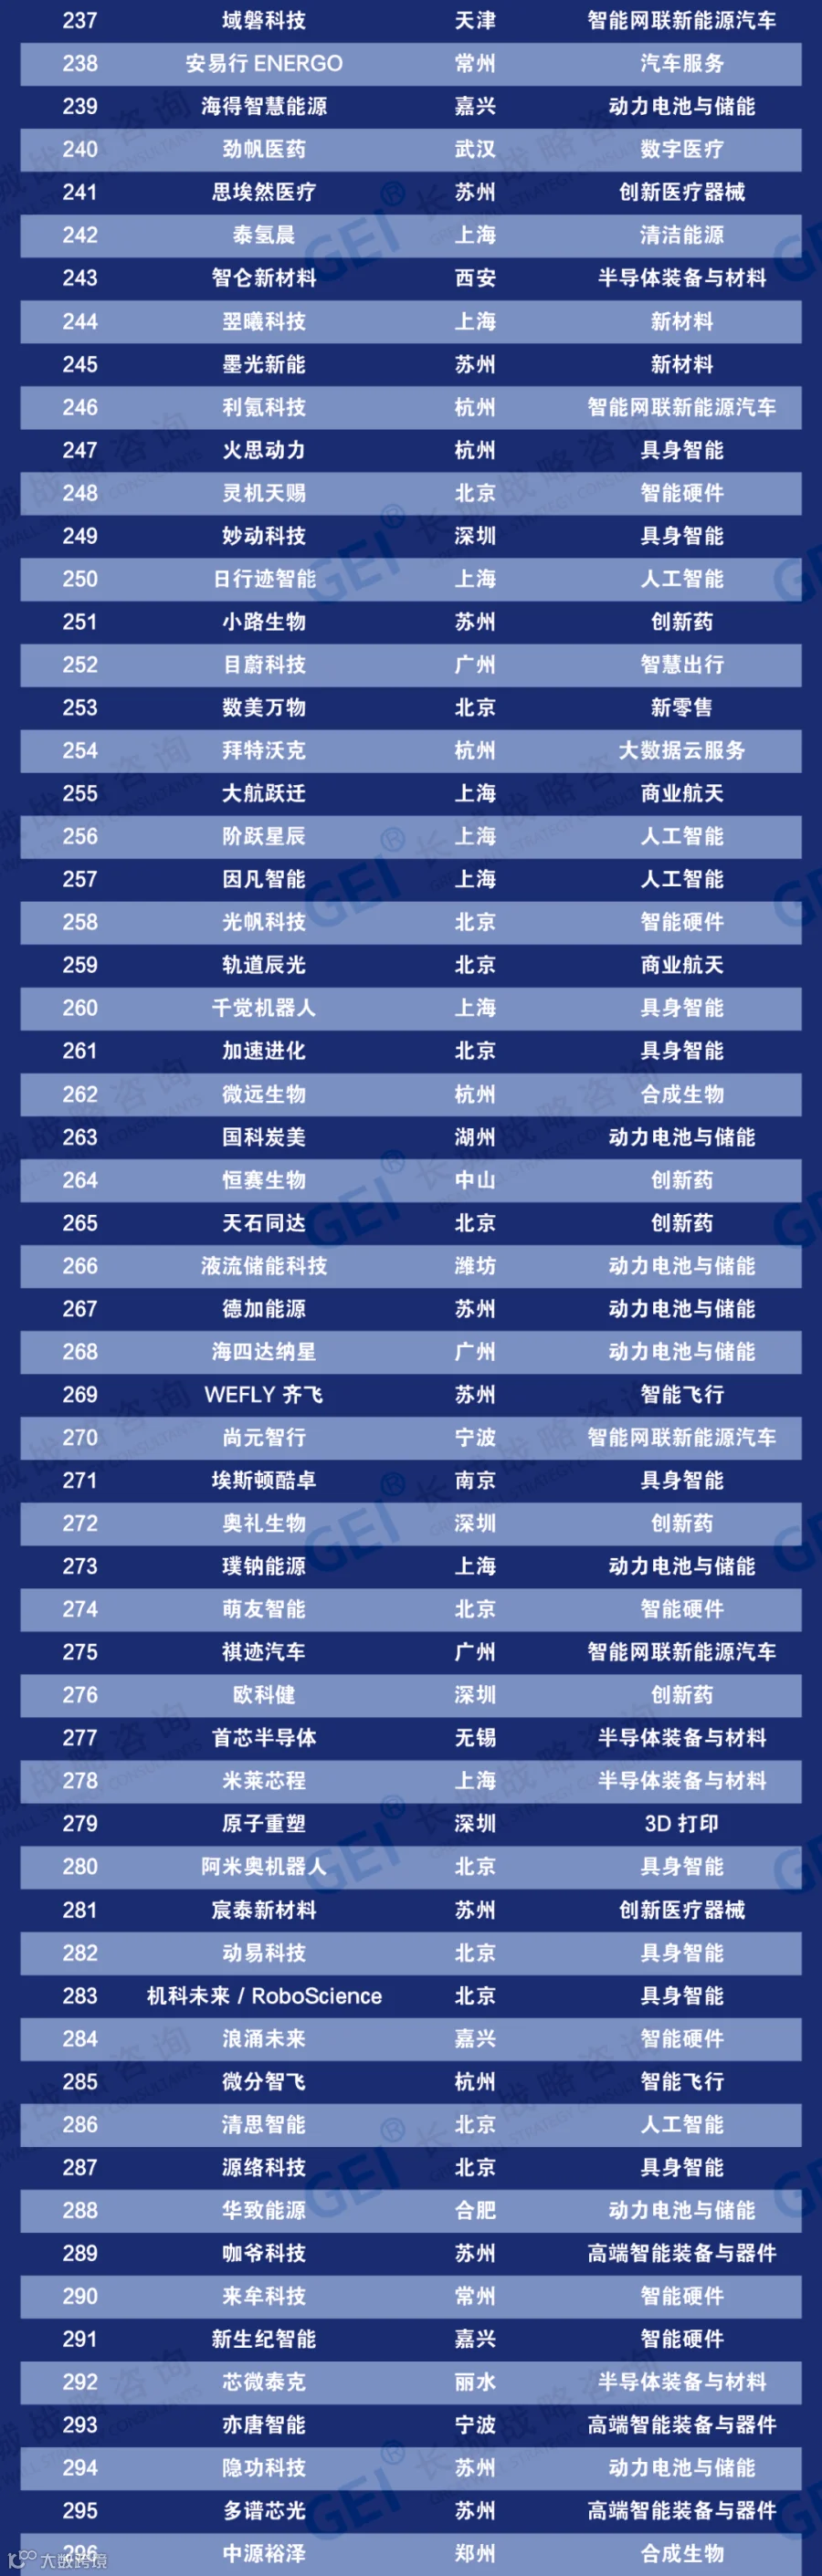
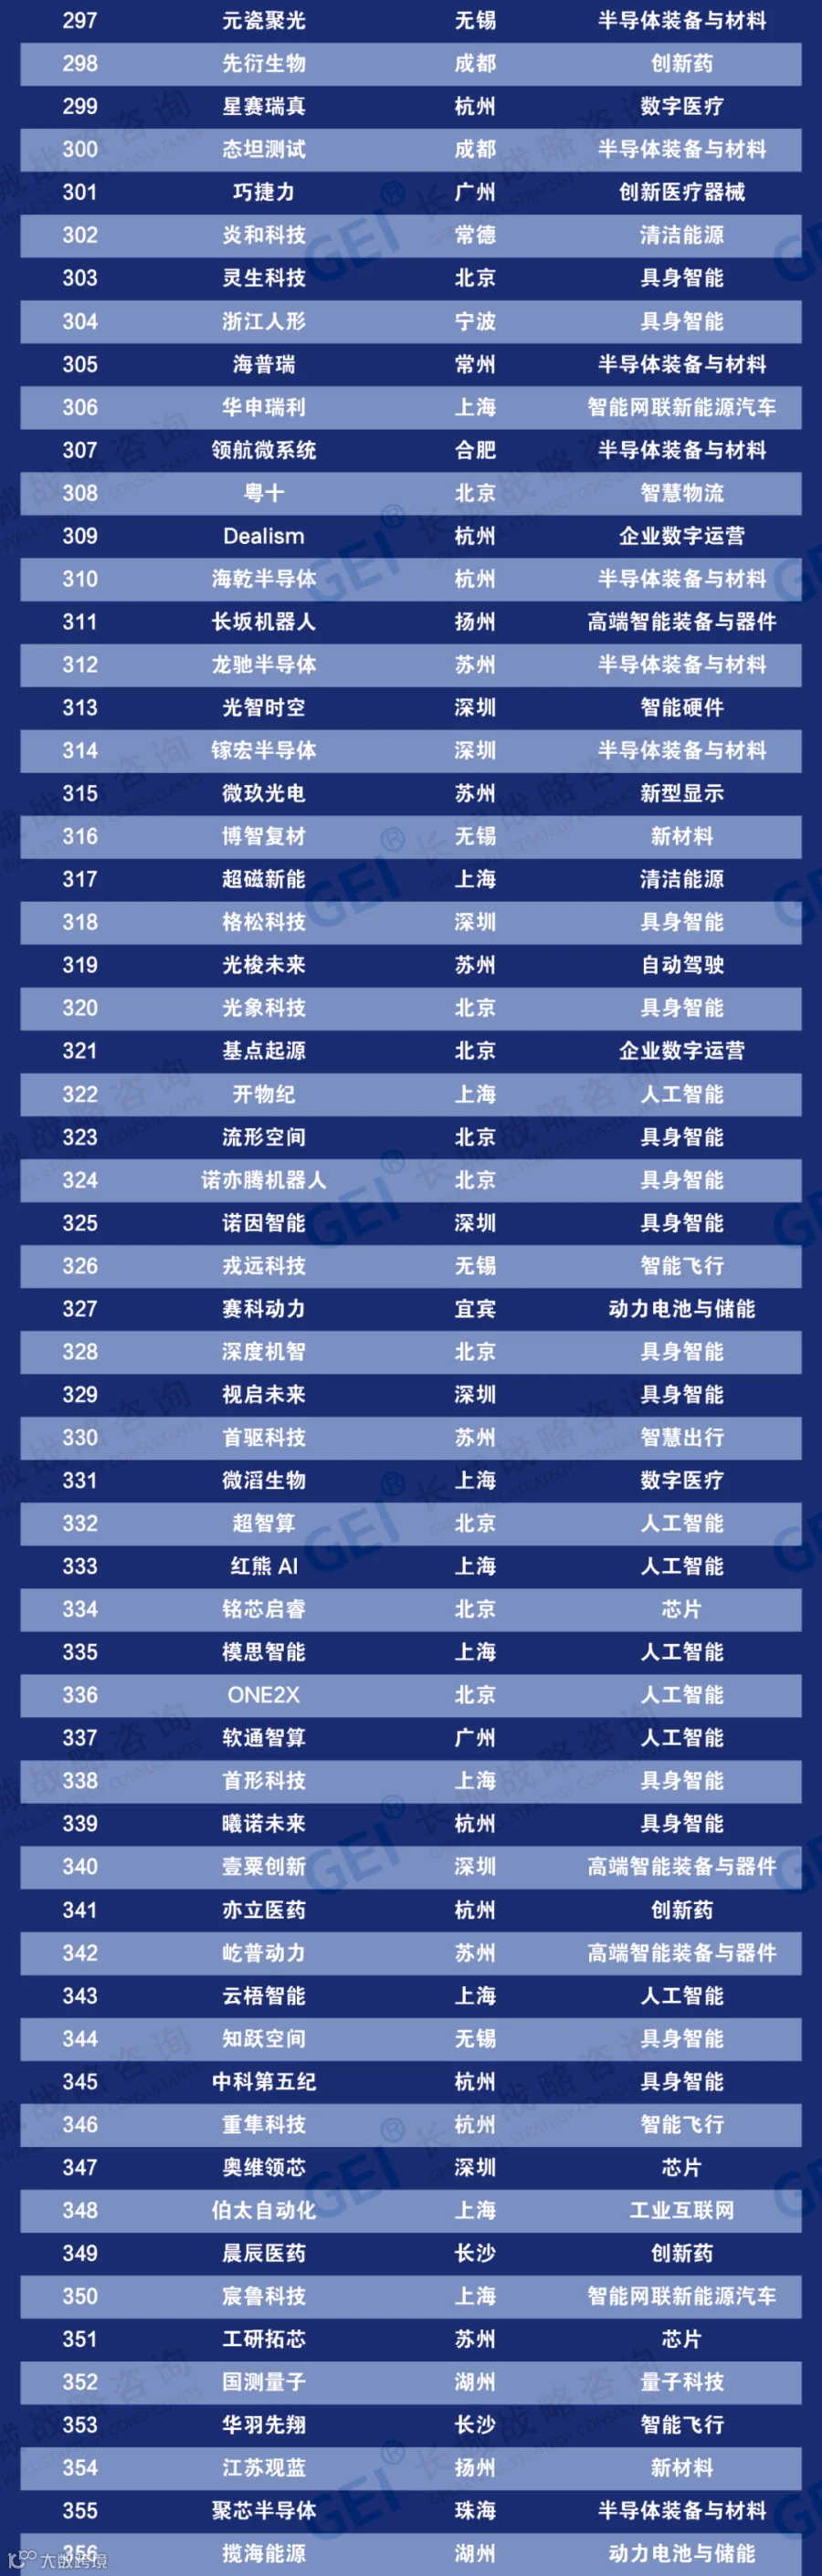
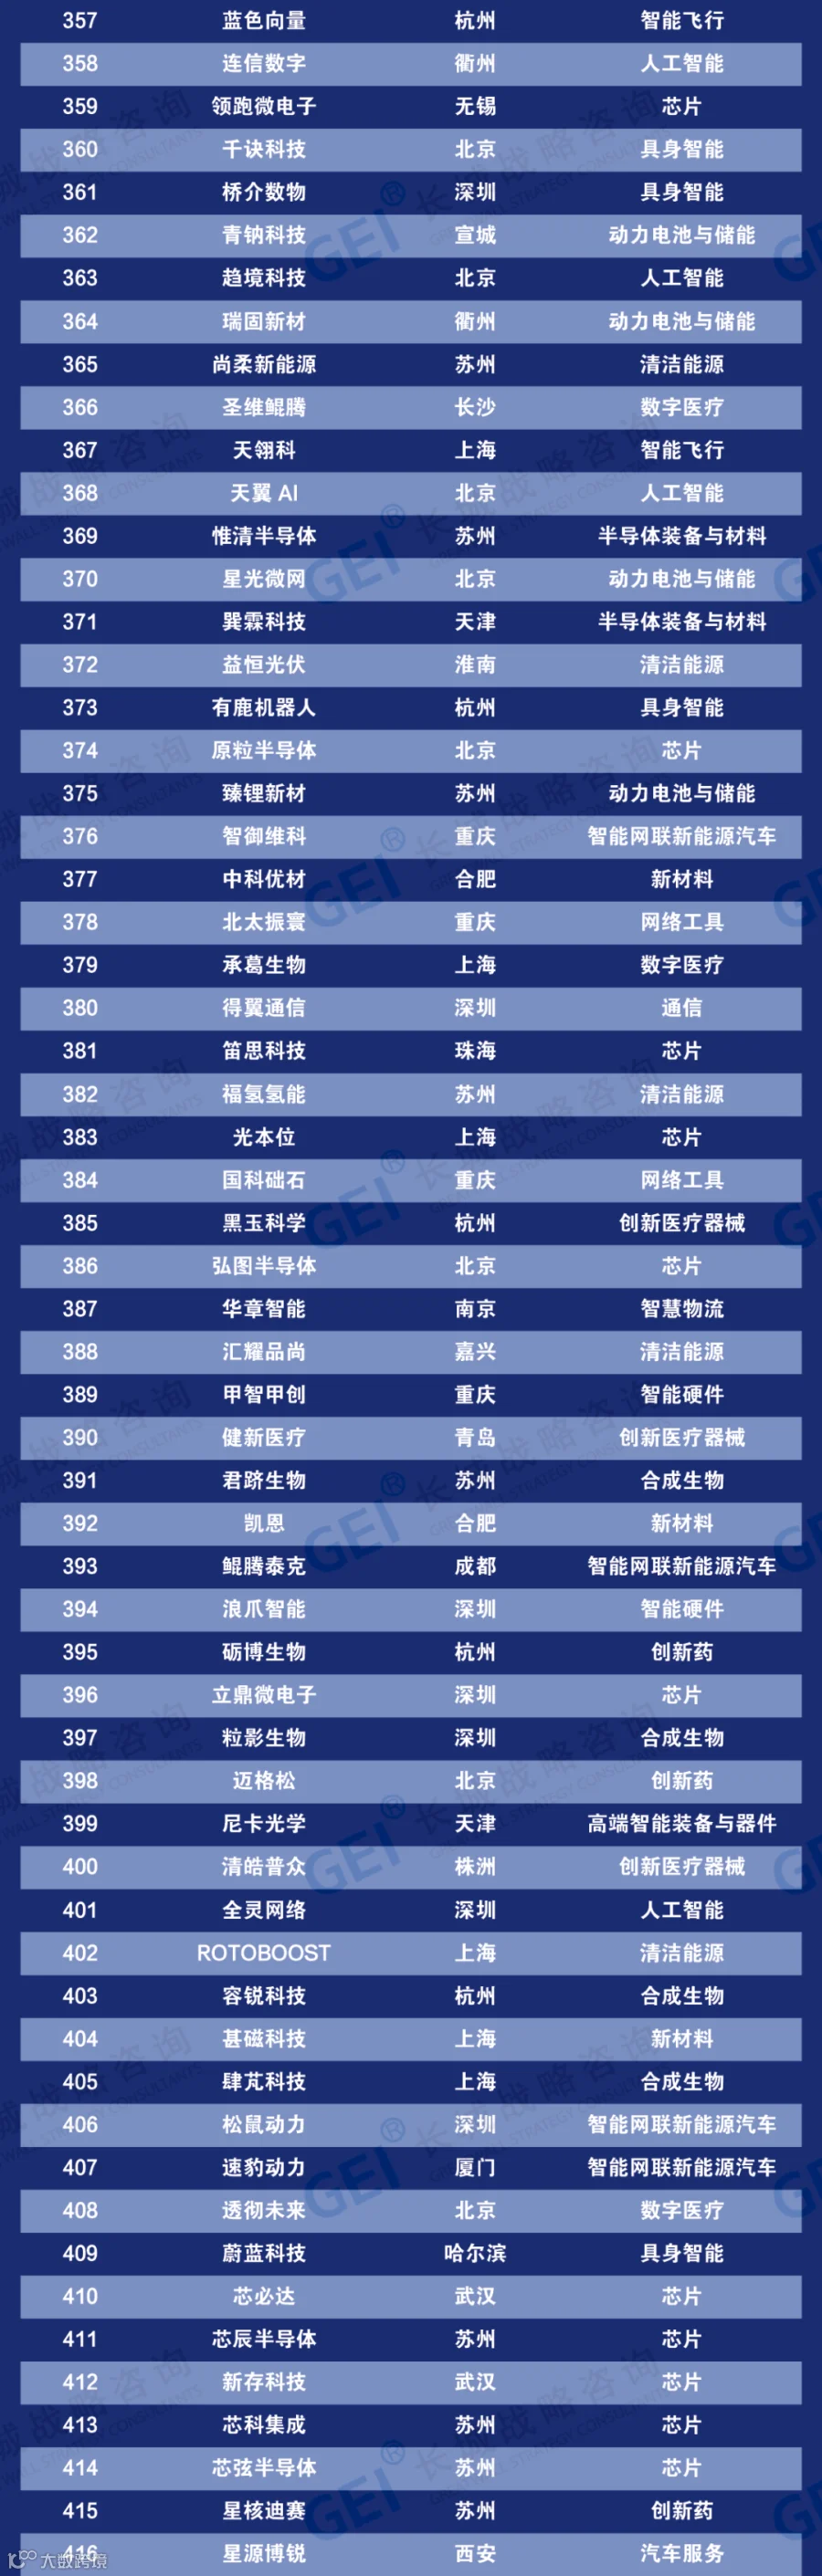
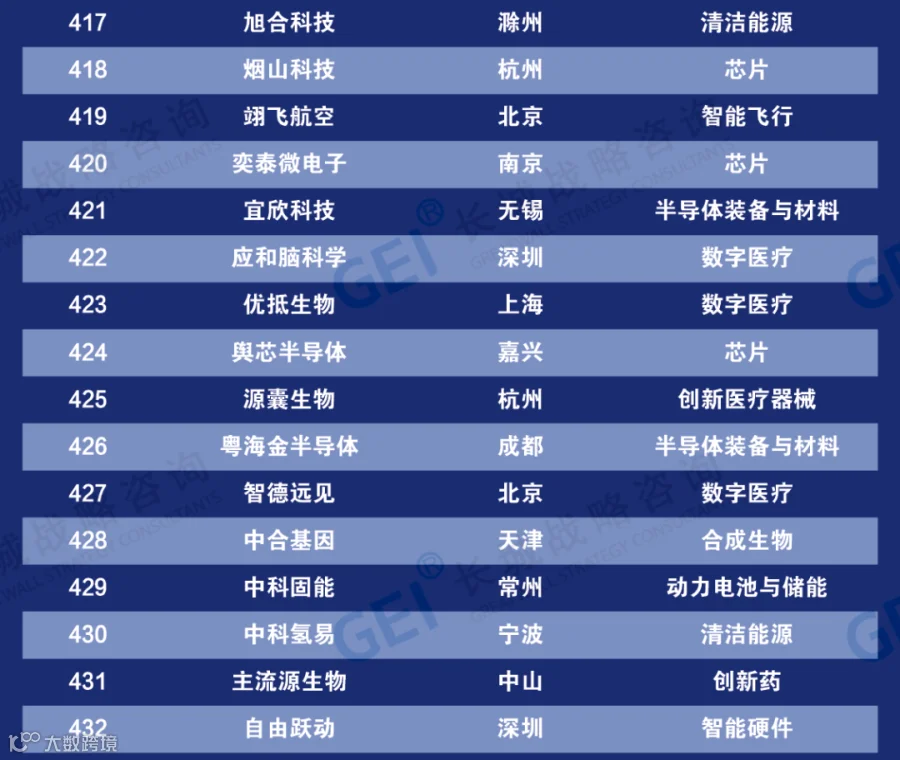
2025年GEI中国哪吒企业名单

End