

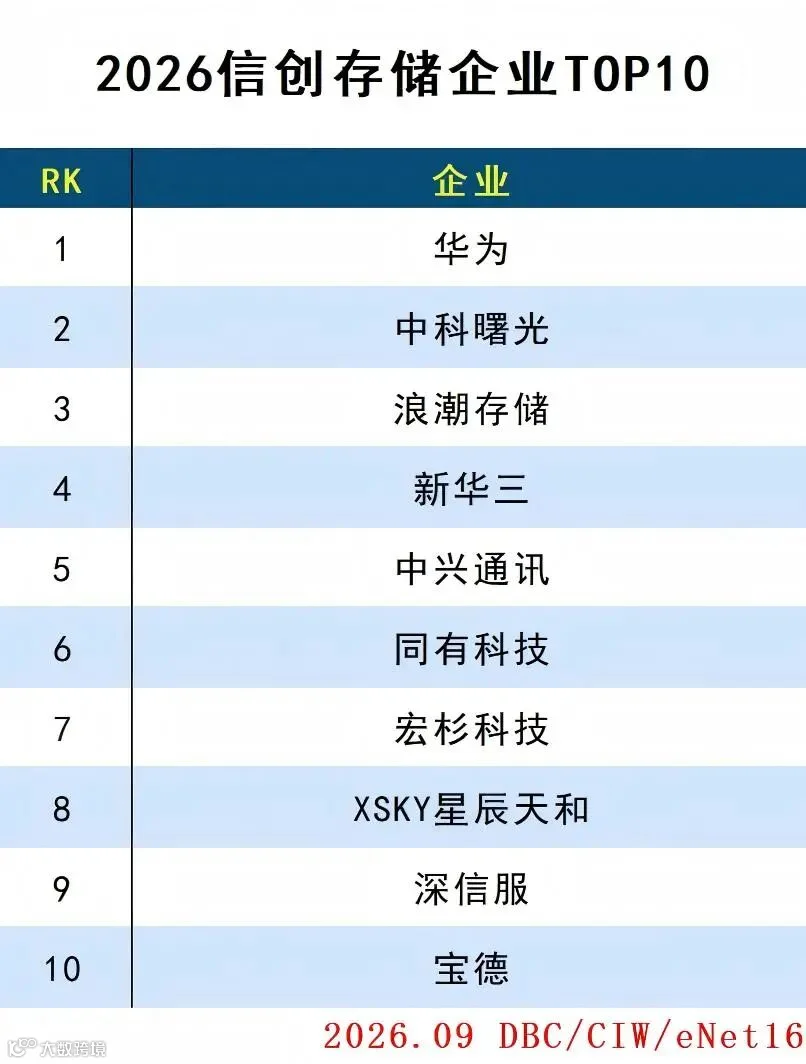
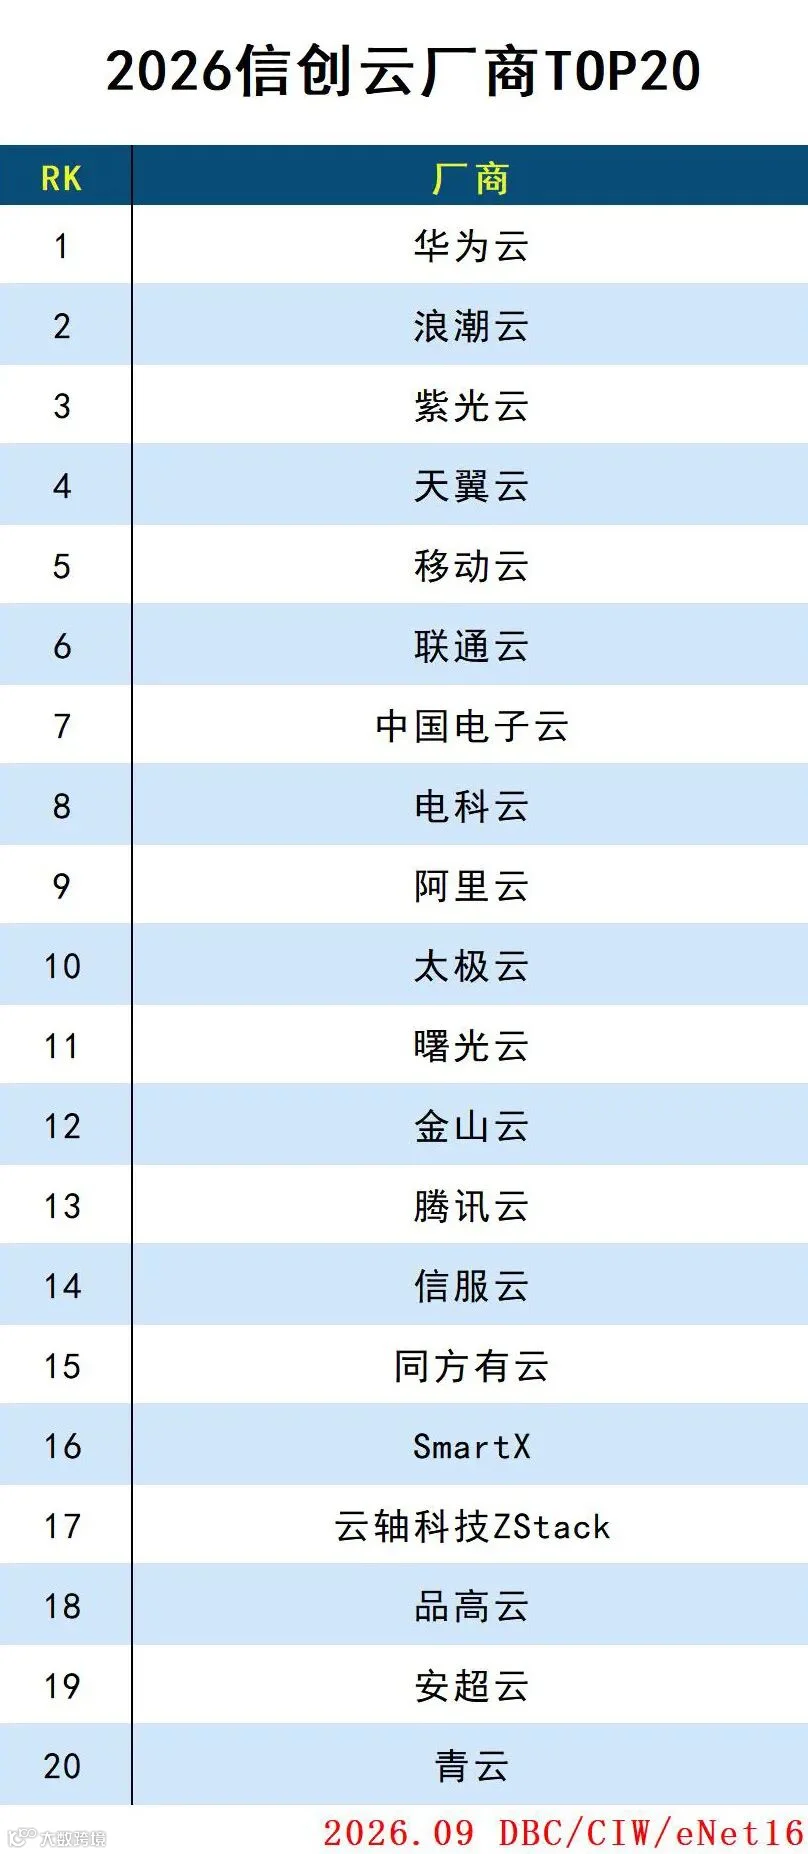


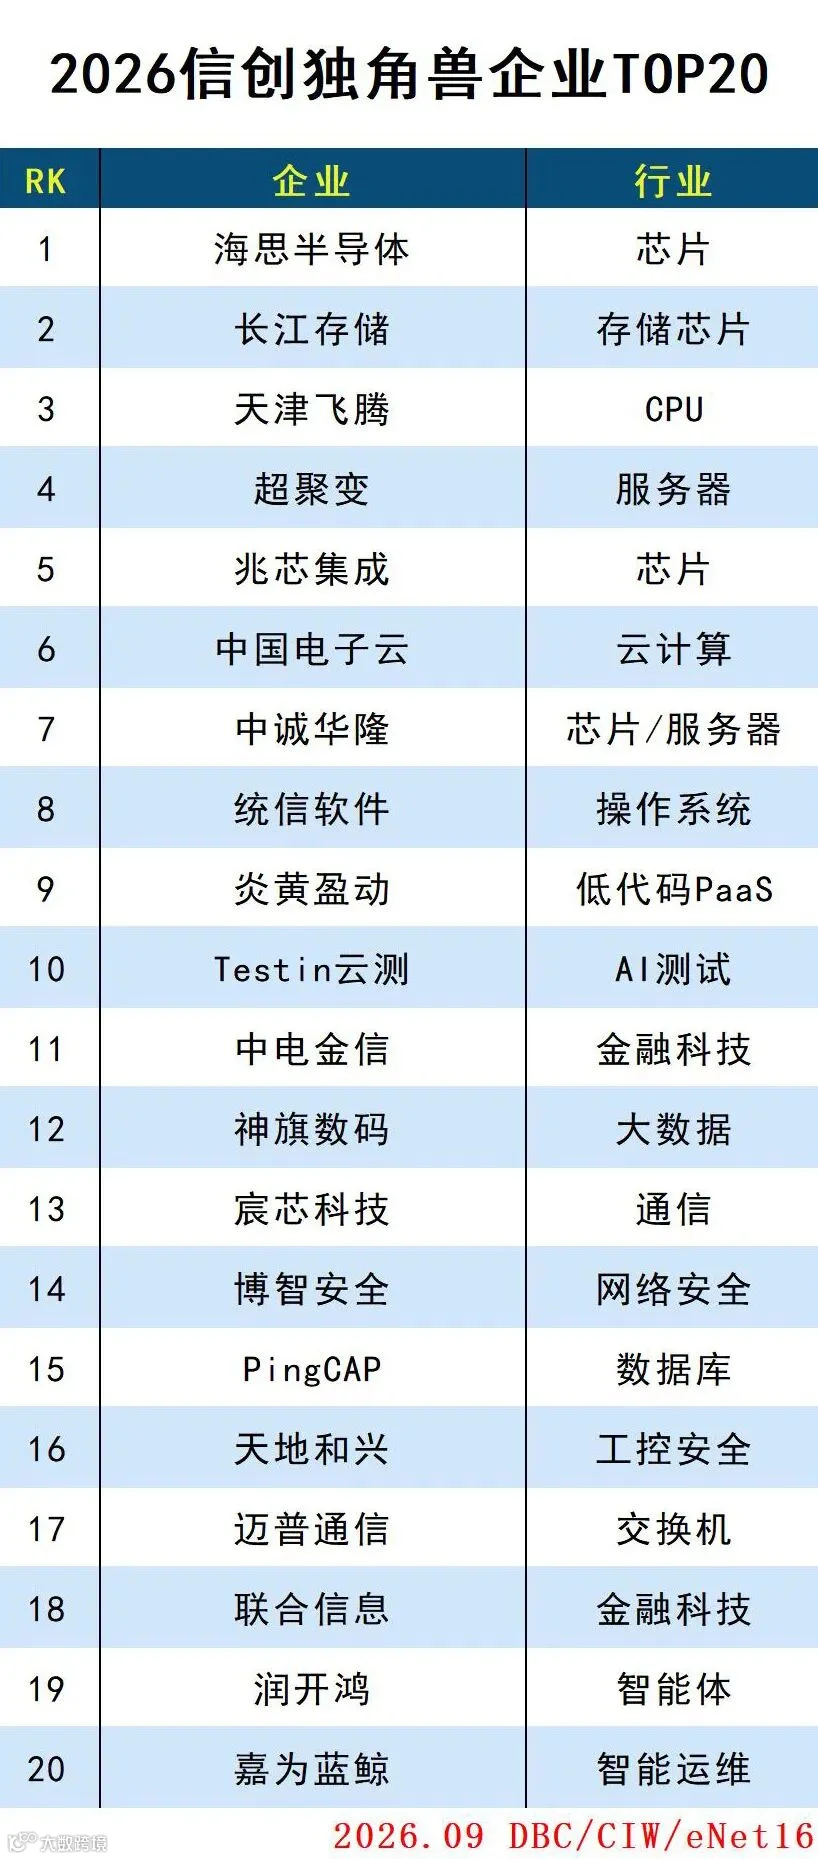
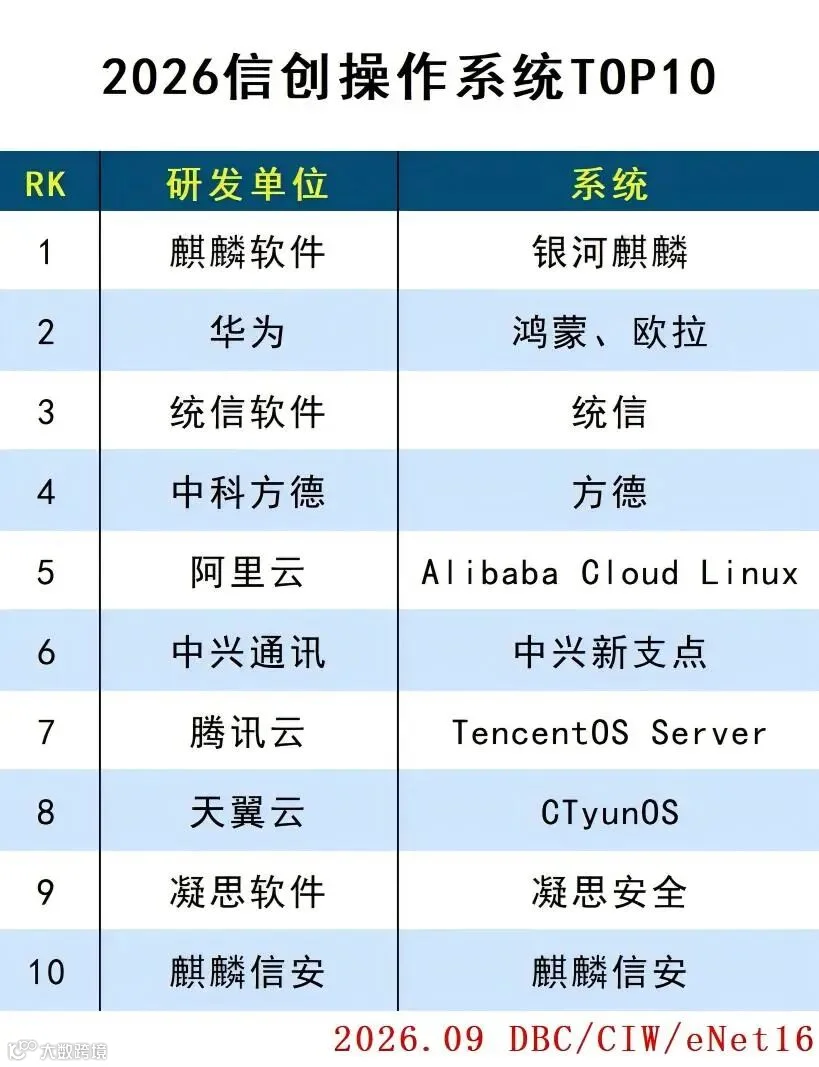


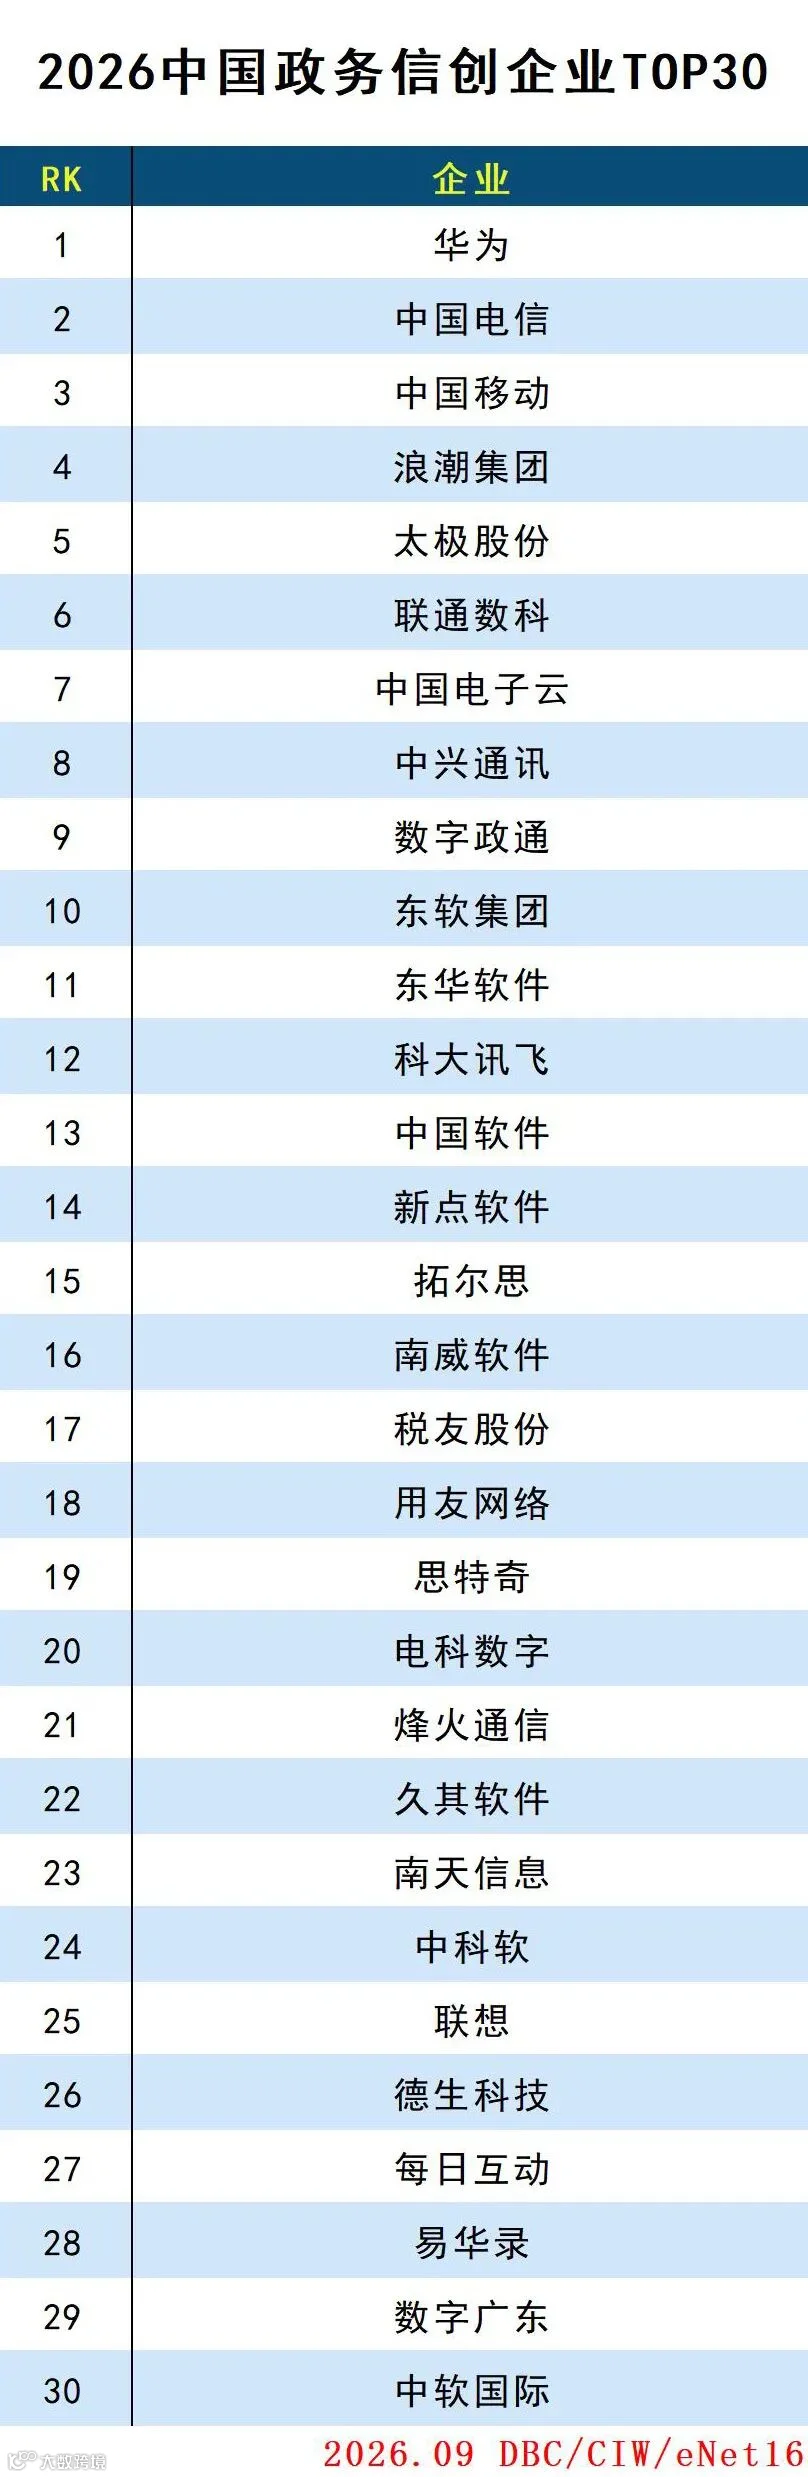

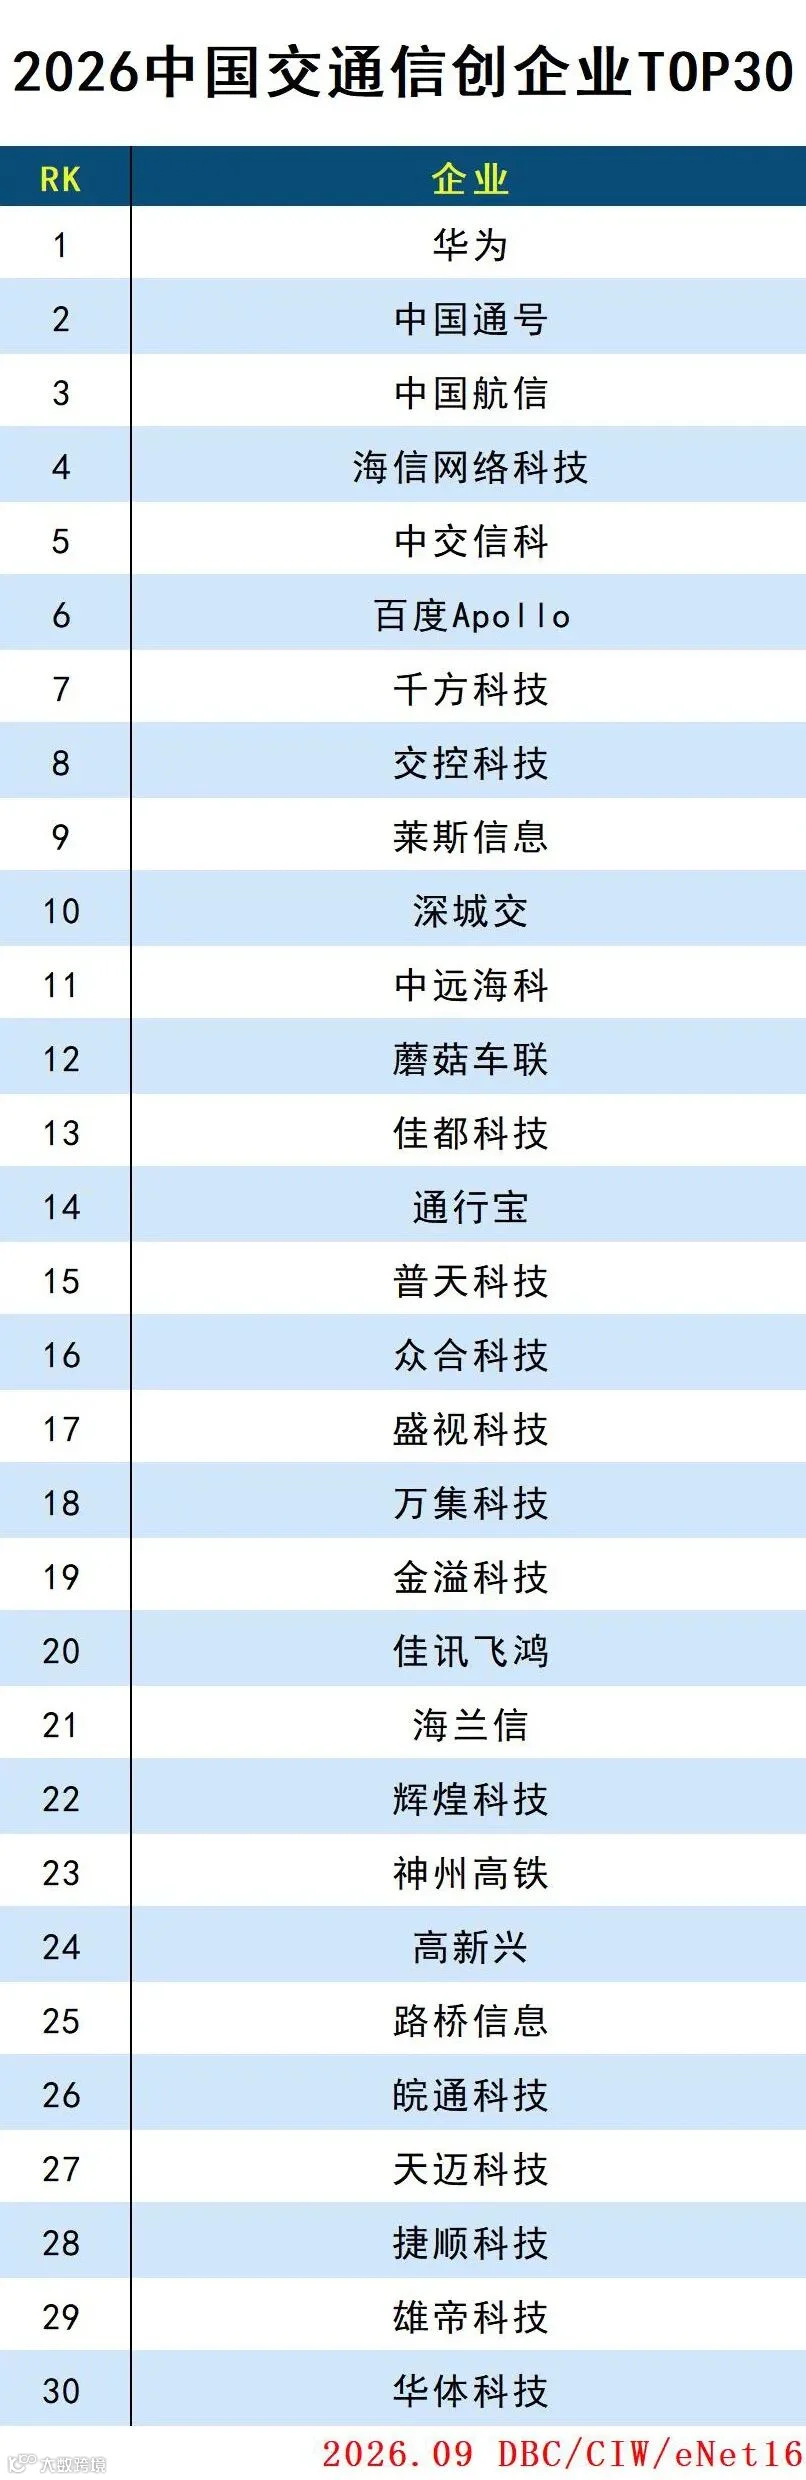
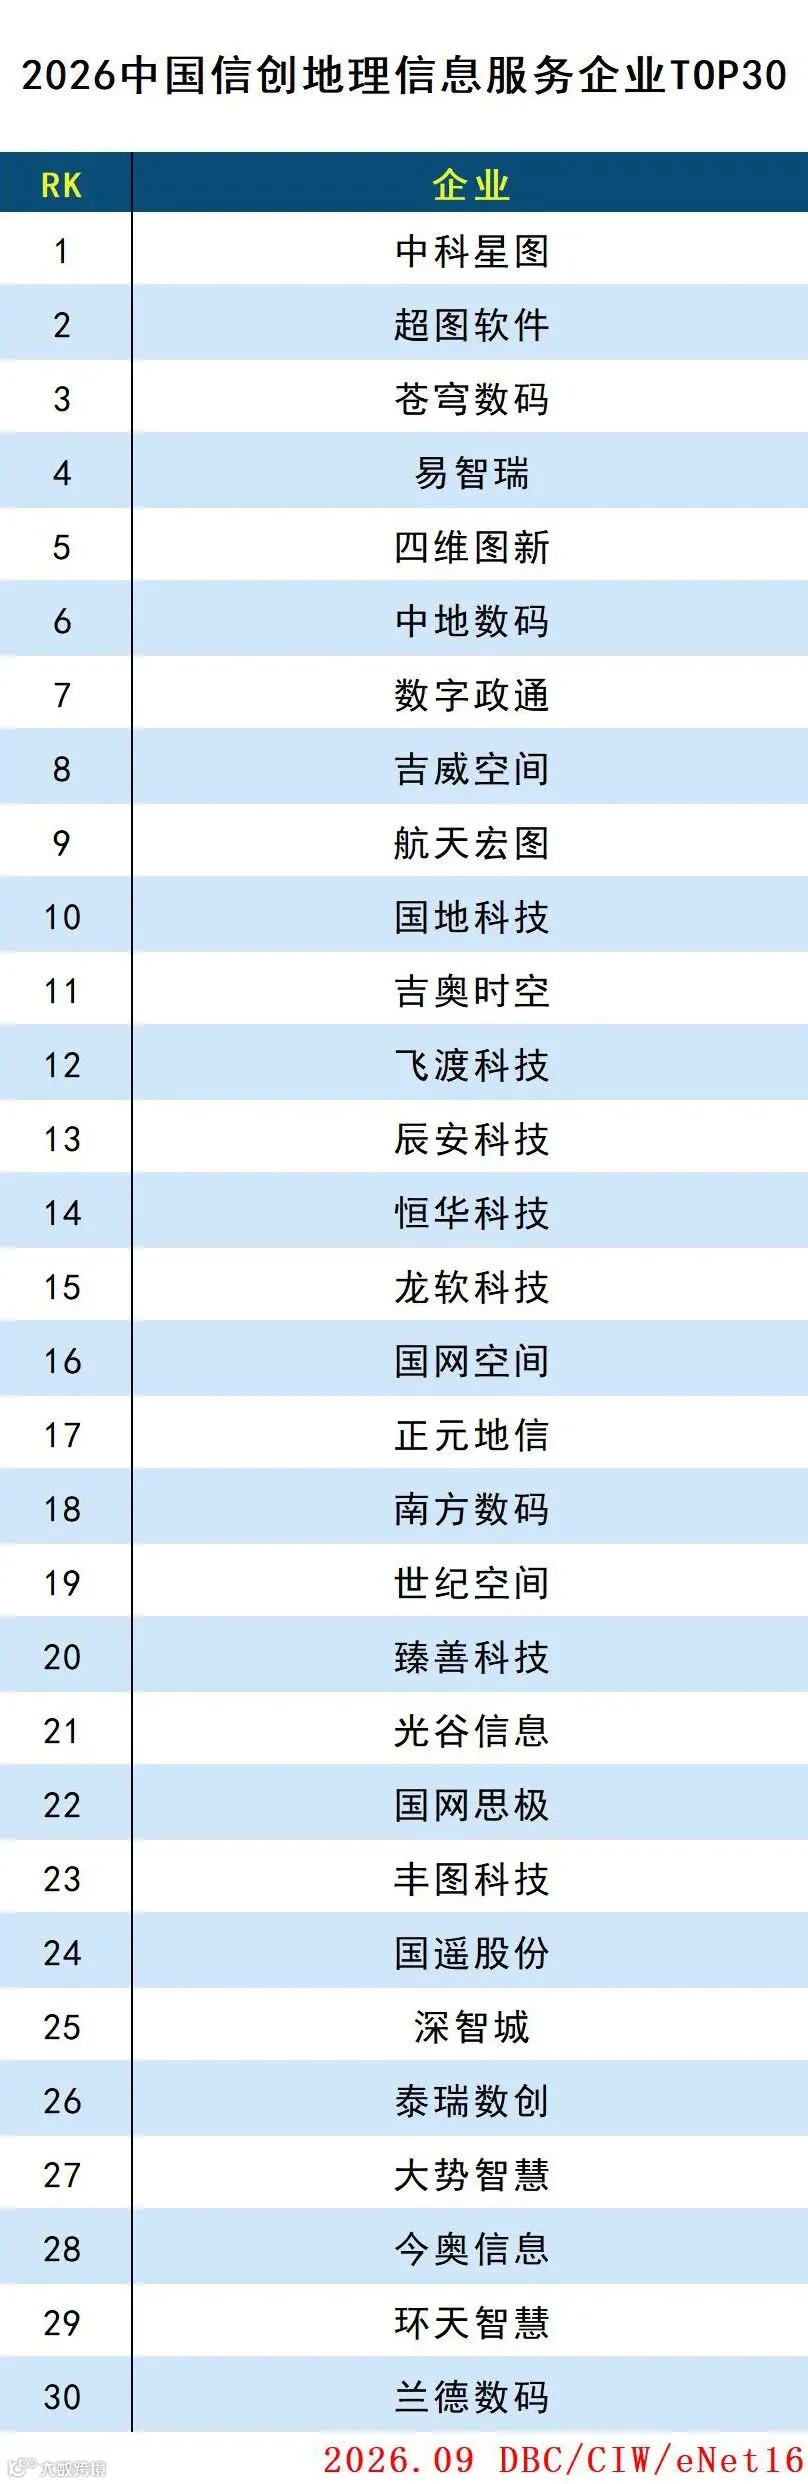


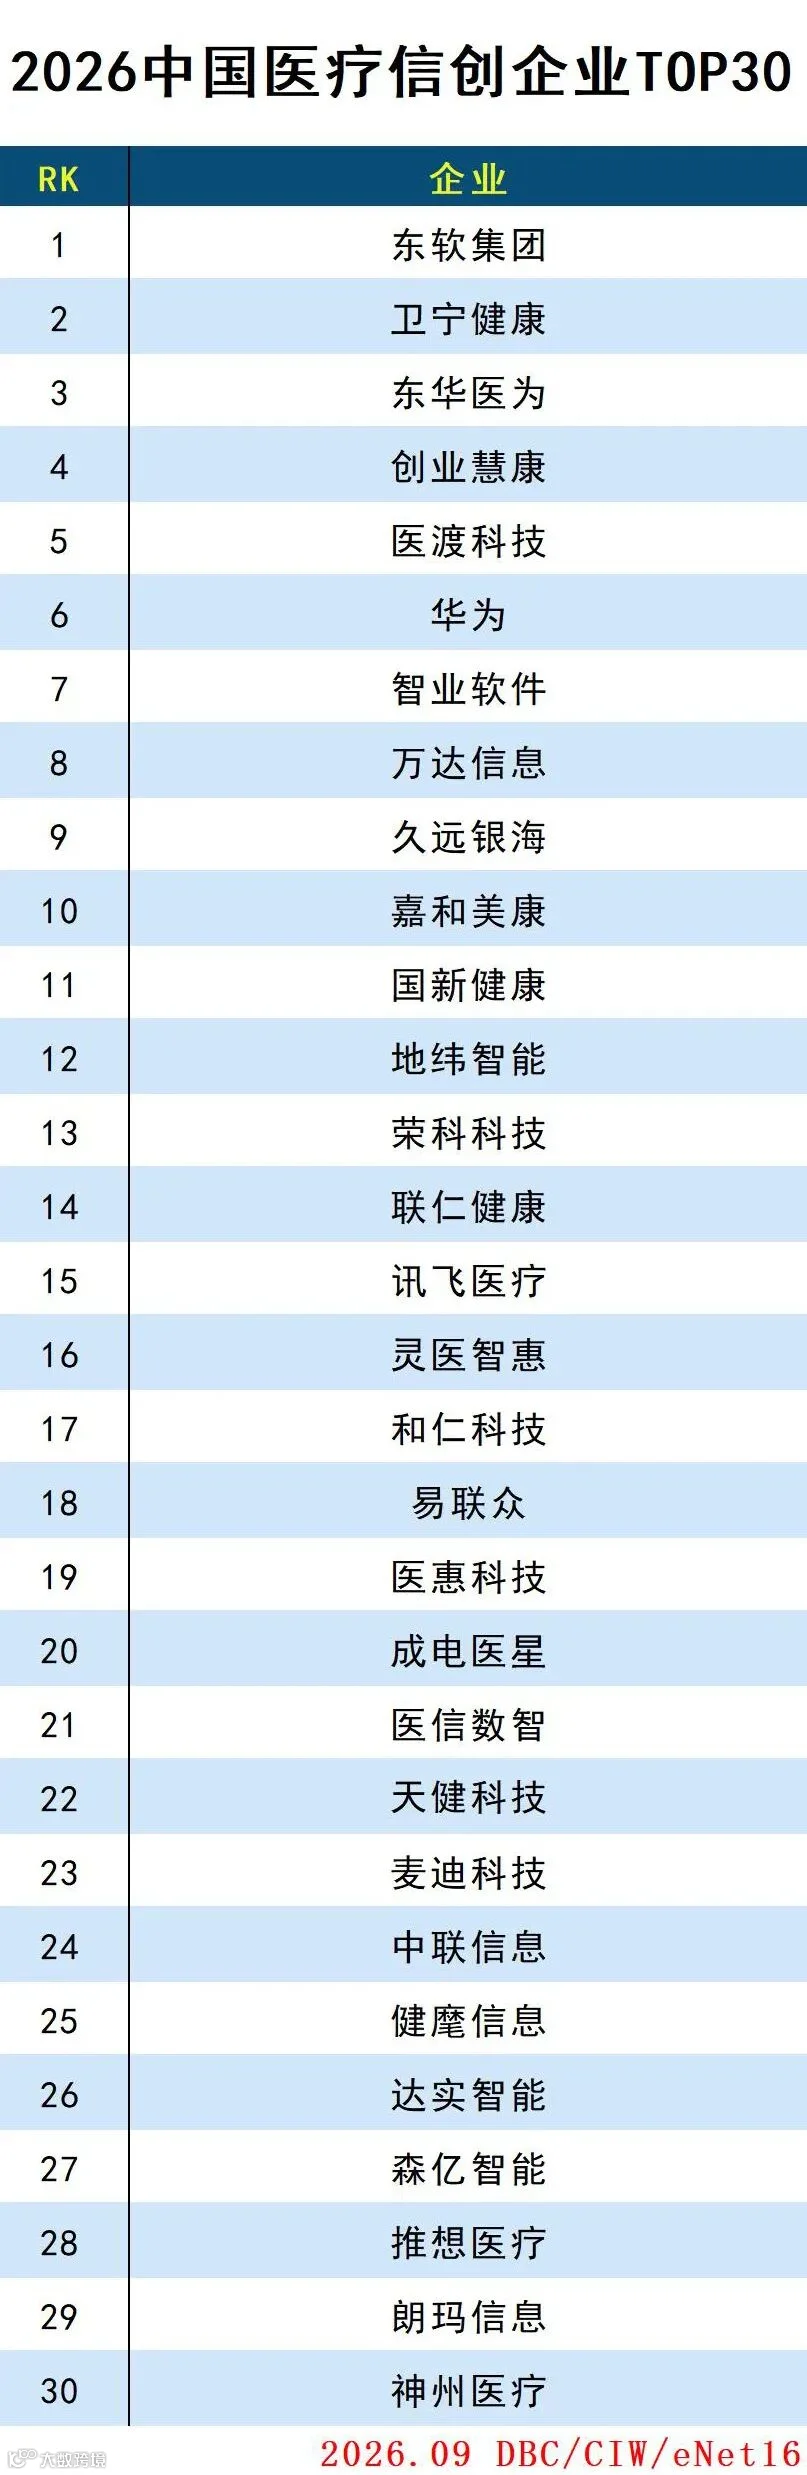

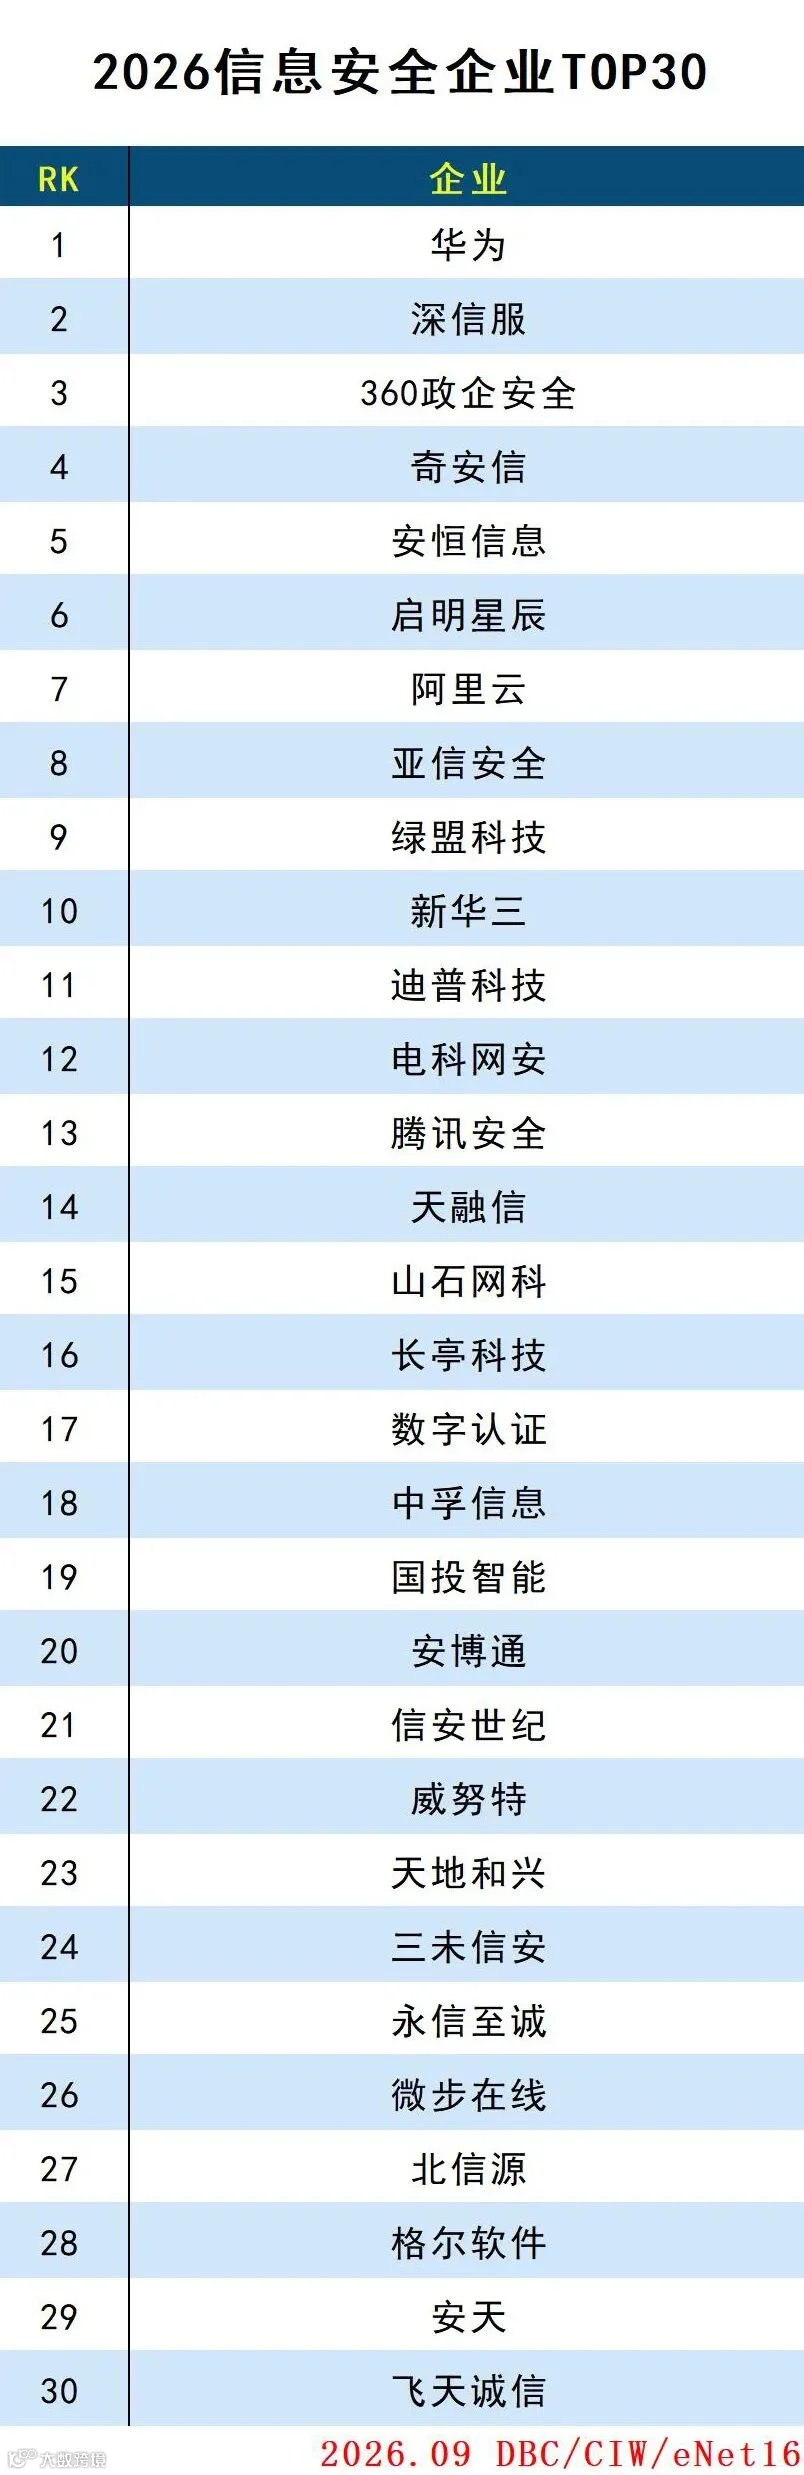
过去几年,信创最常见的叙事,是用国产软硬件替代原有的海外产品。但到了2026年,如果仍然只用国产化率、适配数量或者一张冗长的厂商名单观察这个产业,很容易误判真正的竞争格局。
在重新梳理信创产业数十个细分领域时,企业主体变更、品牌整合、业务收缩和市场边界错位等情况在过去一年频繁发生。这恰恰揭示了一个事实:信创正在告别以概念和名录为中心的初级阶段,进入以项目、性能和持续服务能力为核心的深水区。
中标只是门票,能否进入核心系统并长期稳定运行,才决定企业在信创市场的真实位置。
市场重心正在从办公替代进入生产系统
早期信创项目主要集中在办公电脑、打印机、操作系统、办公软件和一般性管理系统。这些产品标准化程度较高,替换风险相对可控,适合率先规模推广。
2025年以来,市场的显著变化是,国产化改造开始从办公外围向业务腹地推进。金融机构更加关注核心交易、支付清算、风控和数据平台;能源企业需要改造生产经营、调度和工业控制系统;运营商、交通、医疗等行业也在把信创要求逐步嵌入云平台、数据库、业务中台和关键应用。
外围系统的评价标准是“能不能替换”,核心系统的评价标准则是“敢不敢使用”。
二者之间相隔的不只是一张适配证书,而是高并发、低时延、容灾切换、数据一致性、迁移工具和长期运维等一整套工程能力。一款产品可以通过测试,却未必能稳定承载真实业务;一家企业可以偶尔中标,却未必具备跨区域交付和持续服务能力。
因此,信创市场的含金量正在发生变化。未来决定企业位置的,不再是适配了多少软硬件,而是进入了多少生产环境;不只是中标金额有多大,还要看项目是否验收、是否续建、是否从外围系统走向核心系统。
从单品竞争转向全栈协同
信创项目越来越少以单一产品独立存在。一台国产服务器背后,需要CPU、操作系统、数据库、中间件、存储、网络和安全产品协同;一朵信创云不仅要管理多种国产芯片,还要承担迁移、容灾、云原生改造和持续运营;一个行业应用也必须适配底层架构,并解决历史数据和业务流程迁移问题。
这使得信创产业的竞争逻辑,从单点参数领先,转向整套系统能否交付。
所谓生态,也不应再用互认证数量衡量。真正有效的生态,是出现故障后能够快速定位责任,是不同厂商能够联合调优,是新版本升级不会造成应用大面积失效。对用户而言,兼容不是产品能安装,而是系统能够长期稳定运行。
这也解释了为什么一些技术参数并不抢眼的企业,反而能在行业信创中保持稳定份额。它们的优势未必是某一项性能极致,而是熟悉采购流程、业务系统和交付边界,能够把分散的国产软硬件组成一套可运营的系统。
信创的后半场,本质上是一场工程能力竞赛。
人工智能正在重写信创产业链
2026年,人工智能正在成为信创最大的增量变量。大模型从试验走向行业部署后,党政和央国企对数据安全、本地化运行和专属算力的要求进一步提升,国产GPU、AI服务器、分布式存储、高速网络、液冷、电源和算力调度平台由此获得了新的市场空间。
但“AI企业”不能直接等同于“信创AI企业”。
一家芯片企业在互联网训练市场表现突出,不代表它已经进入党政或金融信创;一家云厂商公有云收入庞大,也不等于其信创专属云拥有同样份额。真正的信创AI竞争力,应当考察国产计算环境适配、私有化部署、数据隔离、行业项目中标和规模交付。
人工智能带来的另一重影响,是国产替代不再只是追赶旧架构。如果信创始终以复制国外既有产品为目标,就很难形成长期优势。AI基础设施、云原生数据库、分布式核心系统和智能体平台,提供了一次重新定义技术架构的机会。
这可能是信创从“替代工程”转向“创新工程”的真正起点。
结语
2026年是信创产业从“应替尽替”,转向“使用质量”的分水岭。
过去,企业只要拥有国产产品、完成生态适配,就可能进入市场;未来,竞争将回到商业和技术最基本的逻辑:产品是否可靠,系统是否好用,项目能否交付,企业能否长期负责。
真正的信创能力,不是出现在多少份名录里,也不是拥有多少张互认证证书,而是敢上核心系统、能够承受真实负载,并在出现问题时有人解决。
当“国产”不再是一项额外卖点,而成为基础要求,信创才算真正完成了从政策市场走向成熟产业的转变。