本文摘自2026年9月22日已经发布的《行业洗牌加速:透视上市银行1H26理财业务》,如需获取全文请联系中金银行团队或登录中金点睛。
行业动态
1H26理财行业规模实现9.7%的同比增速,规模实现稳健增长。从驱动因素来看,居民存款资金搬家、部分商业银行在财富资管领域加大资源投入、理财多资产布局发力等驱动理财行业保持稳健增长;不过,理财平滑估值整改、股市活跃时期中高波产品货架缺失、理财产品收益率降低等压力也为理财机构带来挑战。整体而言,低利率时期竞争加剧正推动理财行业重新洗牌,我们看好总行战略资源投入充分、多资产改革步伐领先、跨行代销扩容、投研机制市场化的理财机构,其有望持续扩大行业市场份额。
Text
正文
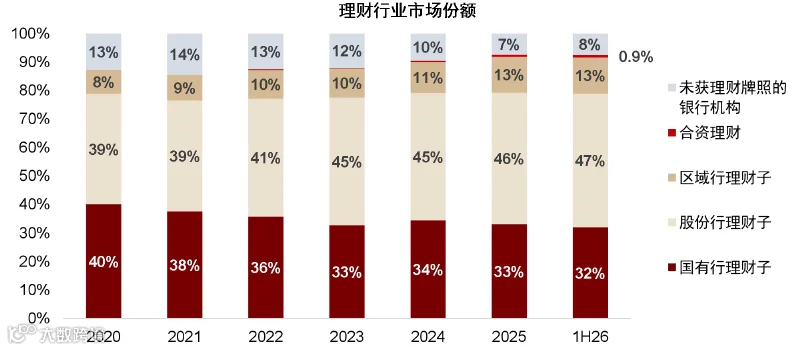
规模增长分化的背后。截至1H26末,国有行、股份行、区域行理财子管理规模分别同比增长8.5%、11.7%、13.8%,分别占据32%、47%、13%的市场份额。我们认为股份行理财子的增长动能主要源自:1)存款搬家趋势下股份行存款揽储力度减弱,并提升对零售AUM(客户总资产)的关注度;2)总行财富管理战略定位带来的资源倾斜;3)相对市场化的激励与投研机制。区域行理财子增长动能主要源自于优质资产、以及区域经济和区域市场份额,但前者或在低利率时代迎来挑战。国有行理财机构内部则表现分化:从战略定位层面来看,国有大行更聚焦于存贷款业务发展;从客群风险偏好特征来看,大行零售客群风偏更低、存款续存率更高,存款搬家叙事在股份行渠道演绎得更为充分。
图表1:1H26末理财机构规模排名(按照理财子+母行口径)

资料来源:公司公告,中金公司研究部
图表2:各家机构理财规模增长表现(理财子+母行管理产品)

注:恒丰、广银理财由于母公司年报未披露,AUM规模为测算数据
资料来源:公司公告,银行业理财登记托管中心,中金公司研究部
图表3:各类机构理财规模同比增速表现

资料来源:公司公告,银行业理财登记托管中心,中金公司研究部
图表4:理财1H26资产配置结构变化——非标资产占比逐步降低

注:2020年及以往同业存单并入债券口径
资料来源:银行业理财登记托管中心,中金公司研究部
行业集中度或将呈现上升趋势。1H26末理财行业前5、前10的市场集中度为35%、62%。我们认为理财牌照供给收紧、机构资源投入差异将驱动头部理财子获取更多市场份额;截至1H26,未获得理财牌照的商业银行管理规模为2.5万亿元、占全市场8%。
图表5:各类理财机构规模

资料来源:公司公告,银行业理财登记托管中心,中金公司研究部
图表6:各类理财机构市场份额
资料来源:公司公告,银行业理财登记托管中心,中金公司研究部
图表7:理财行业AUM市场份额与集中度变化

资料来源:公司公告,银行业理财登记托管中心,中金公司研究部
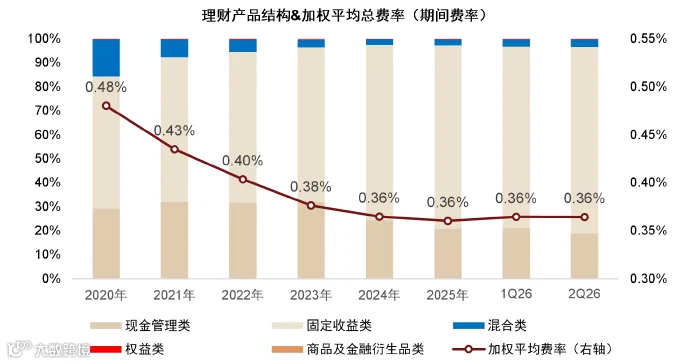
跨行代销竞争加剧及固收+产品布局小幅推升理财费率。2Q26理财产品平均总费率为0.364%,其中,管理费、销售费、托管费分别为0.162%、0.181%、0.022%。从费率结构端来看,渠道端议价权进一步提升。我们认为一方面体现出低利率时代理财产品同质化竞争逐步加剧、资管机构端议价权承压;另一方面跨行代销占比提升背景下提升销售费率或成为促销的选择。
图表8:今年以来理财产品总费率保持稳定
资料来源:普益标准,中金公司研究部
图表9:产业链议价权的细节——管理费占比降低、销售费占比提升

资料来源:普益标准,中金公司研究部
图表10:理财子公司对总行利润贡献

资料来源:公司公告,Wind,中金公司研究部
更多关于理财资产配置与发展趋势的内容可参考《宏观视角下的业务逻辑:1H26理财行业综述》。
风险
平滑估值整改压力超预期,债市波动超预期,产品多元化受阻。
Source
文章来源
本文摘自:2026年9月22日已经发布的《行业洗牌加速:透视上市银行1H26理财业务》
分析员 王子瑜 SAC 执证编号:S0080522070019 SFC CE Ref:BTC623
分析员 李少萌 SAC 执证编号:S0080524060011
分析员 张帅帅 SAC 执业证书编号:S0080516060001 SFC CE Ref:BHQ055
Legal Disclaimer
法律声明