

数据来源:制造业排名数据库zhizaoyepaiming.com
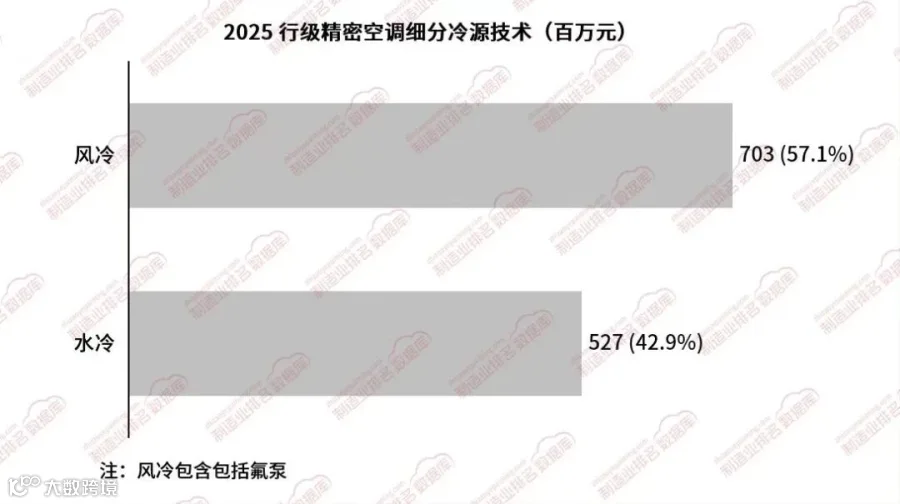
国内行级精密空调市场主要分为风冷、水冷两类冷却方案,两类方案共同支撑数据中心高密度机柜的近端散热需求,构成当前行级温控产品供给体系。风冷方案凭借部署灵活、配套基建门槛低的优势,在存量机房改造场景具备较强竞争力,占据市场主体份额;水冷方案适配高密度算力机柜散热需求,依托大型新建数据中心项目形成稳定市场空间,与风冷形成双路线并行的市场格局。两类技术路线不存在绝对替代关系,会根据项目的机柜功率、场地条件、运维规划进行差异化选型,存量升级与新建算力项目同步拉动两类产品需求。
场景各有侧重:不同方式的核心应用行业
风冷型行级精密空调,适用场景广泛,多应用于中小型数据中心、政企自有机房、工业控制机房、边缘算力节点等项目。这类场景往往不具备复杂的管路基建条件,项目改造空间有限,风冷方案无需配套水系统管路,施工难度更低,后期运维简单,适配功率密度中等的机柜散热需求。
水冷型行级精密空调,主打高功率密度算力场景,核心应用在大型云计算数据中心、超算中心等算力基础设施。这类项目单机柜热负荷高,对散热能力、PUE 指标管控要求严苛,水冷换热效率更高,能够满足高密度服务器持续散热需求,通常在项目规划阶段就同步设计配套冷却水输送管网,更适合新建大型算力基地落地。
未来发展趋势
风冷路线,中长期仍会维持基础盘优势。随着大量存量机房的机柜扩容、节能改造需求持续释放,风冷方案凭借低基建依赖、运维便捷的特性,持续占据边缘机房与中小型机房市场;同时产品持续迭代优化换热效率,降低能耗,巩固在存量改造市场的基本盘。
水冷路线成长潜力来自高密度算力建设浪潮。在 AI 算力集群建设带动下,单机柜功耗持续抬升,水冷的换热优势进一步凸显,新建大型算力项目采用水冷行级空调的比例有望持续提升。但该方案受限于管网施工、漏水防护、运维专业度要求等因素,在存量小规模机房改造中推广存在一定约束,不会完全取代风冷方案。长期来看,风冷、水冷双路线并行,根据算力密度、项目类型分化发展,成为行级精密空调市场长期格局。

扫描上方二维码,联系客服
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。
2026格物致胜白皮书发布计划
2026年行业白皮书发布计划重磅揭晓!全产业链洞察抢先锁定
往期回顾
2026年中国混合固液电池行业市场白皮书
2026年中国固态变压器行业市场白皮书
2026年中国半钢轮胎行业市场白皮书
2026年中国低压变频器产品市场白皮书
2026年中国通用伺服产品市场白皮书
2026年中国医学影像行业MRI设备市场白皮书
2026年菲律宾低压电器市场白皮书
2026年中国中低压电器盘柜厂市场白皮书
2026年中国中压电器市场白皮书
2026年中国低压电器市场白皮书
2026年中国通用照明市场白皮书
2026年中国工业机器人行业市场白皮书
2026年中国船舶行业市场白皮书
2026年中国工业传感器行业市场白皮书
2026年中国咖啡机行业市场白皮书
2026年中国机床行业市场白皮书
2026年中国电子测量仪器行业市场白皮书
2025中国气动元器件市场白皮书
- 2025中国直线导轨市场白皮书
- 2025中国交流多功能电表白皮书
- 2025中国单相UPS行业市场白皮书
- 2025中国低压工业电机市场白皮书
- 2025中国汽车用润滑油市场白皮书
- 2025中国低空经济-民用无人机市场白皮书
- 2025中国工业机器人行业白皮书
- 2025中国半钢轮胎行业市场白皮书
- 2025中国低压电能质量行业白皮书
- 2025中国工业传感器市场白皮书
- 2025中国自动化仪表行业市场白皮书
- 2025中国通用伺服产品市场白皮书
- 2025中国离散自动化(FA)行业市场白皮书
- 2025中国配电变压器市场白皮书
- 2025中国低压变频器市场白皮书
- 2025中国中低压电器盘柜厂市场白皮书
- 2025中国电线电缆白皮书
- 2025越南离散自动化市场白皮书
- 2025越南低压电器市场白皮书
2025中国低压电器市场白皮书
- 2025中国中压电器市场白皮书
- 2025中国医学影像行业MRI设备市场白皮书
- 2025中国泵行业市场白皮书
- 2025中国机床行业市场白皮书
- 2025中国医学影像行业CT设备市场白皮书
- 中国乘用车轮胎市场白皮书
- 中国工业自动化市场白皮书

