

文/春阳
这一届阿里云栖大会,是我参加过的所有阿里活动中最「野蛮」的一次。
以前我参加钉钉的活动也好,阿里其他的活动也好,我的直观感觉是:人类在小心翼翼、温柔以待地打磨、迭代和发布一个新版本的产品。
而这一次,我的切身体验是:AI 这种 1000 倍于人类大脑的智力,正在无孔不入地进入每一个它能渗透的领域、所有需要思考的领域。 而背后的推手,正是人类本身。
汽车需要思考,来决定最佳的路线和自动驾驶的行进——很好,AI 来了。
高校需要更加因材施教,给每一位学生制定完美符合他们的教学计划——很好,AI 来了。
企业需要 AI 帮他们制定销售、运营、客服、售前售后的整个流程,以及用户交付体验——很好,AI 来了。
如果你仔细观察本次大会里出现的所有人,无论是展商、参会的甲方和乙方客户,还是嘉宾观众,然后你问他:AI 在你的生活和工作里,到底扮演了怎样的角色? 每个人都能上台兴奋地说两句,真的。
好玩的是,YC 前两天也在他们的官网上,把他们发现、培育、孵化的 930 多家 AI 创业公司摆了出来;而这次云栖大会的参展商,也有 1000 多家。
一个是 YC 的近千家 AI 公司,一个是云栖大会的 1000 多家参展商。中美 AI 图景的序幕,就此拉开。
CB Insights 专门拆过 YC 最新的 W26 批次,一批 199 家,15 个类别。云栖这边是官方口径:1000 多家企业参展,5 万平方米以上的展区,140 多场分论坛,2000 多位演讲嘉宾。
两边摆在一起,先看每张卡片底下那几行小字:
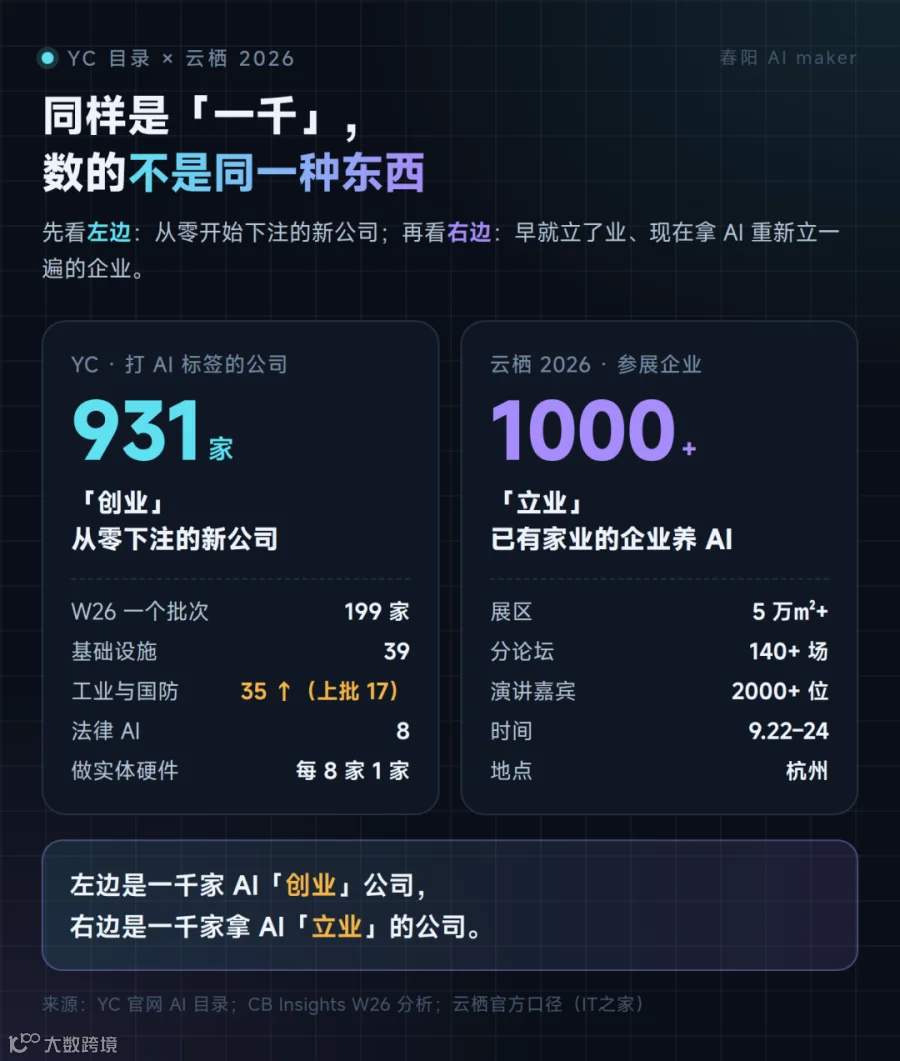
左边是 YC 那近千家,右边是云栖那 1000 家——先看两边底下那几行小字,数的东西完全不一样
先看左边:YC 那近千家,是近千个各自独立下注的「创业」公司,每一家都在赌自己能从某个行业里咬下一块肉。
再看右边:云栖那 1000 家,是围着一个平台摆开的一整个生态。台上台下,大多是早就「立了业」的企业,现在拿 AI 把自己的家业重新立一遍。
那为什么美国能长出近千家 AI 创业公司?答案其实很朴素:因为美国企业愿意掏钱买。
Menlo Ventures 去年底问了大约 500 位美国企业的决策者,结果是这样的:

看彩色那一截:一年之内,美国企业从「自建外采对半开」倒向了「买」
2025 年,美国企业 76% 的 AI 用例是从外面买来的。 一年前还是 47% 自建、53% 外采,基本对半开。一年之内,天平一下子倒向了「买」。
有人买,就有人卖。近千家公司就是这么养活的。
那中国呢?
在云栖现场,我脑子里反复冒出来的是一句话:
很多大企业要么在自研,要么在企业内部积极地拿 AI 改造业务流程、改造客户体验——拿着阿里云的千问模型,或者干脆自己在做。而且这些 AI 实践是长在业务里面的,跟业务贴得非常紧。
美国企业买 AI,中国企业养 AI。 这是我这次在云栖会场观察到的一个非常好玩的分岔。
而以下4个分岔,将会影响并决定绝大多数中国玩家,无论是个人还是企业AI玩家的命运。
分岔 1:跟平台同台的,不是创业公司,是企业自己的团队
9 月 22 号上午,4 楼 402 有一场分论坛叫「为 Agent 重构数据库」,一共 7 场演讲。你看议程屏上每一场右边的头衔:

看每行右边那个头衔:不是创业公司的 CEO,是传统企业内部的负责人
7 场里有 5 场,是一个阿里云产品 + 一家企业自己的团队同台:
海尔盈康一生的智能基础设施与 AI 平台负责人,岚图汽车的车云大数据团队负责人,艾欧史密斯的 IoT 首席架构师……
注意,这些人不是来卖东西的,他们是买方。他们是企业里那个「内生的 AI 公司」的负责人,上台讲的是自己家的 AI 怎么搭在阿里云上。
同一天下午的弹性计算专场也一样,台上有海尔智家 AIoT 云平台的技术负责人。
如果这是在美国,这个位置上坐着的,大概率是一家拿了 A 轮的创业公司的 CEO,讲他怎么帮海尔做数据平台。
在中国,海尔自己就把这个活干了。
再把这 5 家企业的行当排一排:海尔盈康一生做医疗,易点天下做出海广告,南京万丞做消费者体验,艾欧史密斯做热水器和净水器,岚图造车。
医疗、广告、消费、家电、汽车,五个行业,没有一家是「AI 公司」。 但每一家的头衔里,都写着 AI、数据、IoT、架构。
这就是我说的「立业」:它们的「业」早就立好了——卖热水器、造车、做医疗——现在是在自己的业务里面,再长出一支 AI 团队来。
那为什么中国企业愿意自己养,不愿意直接买?我觉得至少有三个原因,一层压一层:
第一,数据不愿意出门。 车云数据、医疗数据、用户家里热水器的 IoT 数据,这些东西大企业是不太愿意交给一家外部创业公司的。数据留在自己的云账号里,模型拿过来跑,团队自己盯着——这是中国大企业最有安全感的姿势。
第二,业务太非标。 中国企业的流程,十家有十个样。一个标准化的 AI 产品卖进去,最后大概率还是要做成定制项目。既然横竖都要定制,那不如自己养一支团队来定制。
第三,平台把自己养的门槛拉得太低了。 你再看一眼那张议程屏上的标题——PolarDB-X Zero 那场,标题里直接写着「零门槛,为 Agent 重构数据供给与安全边界」。同一天,另一场分论坛叫「Qoder 助力 AI Native 超级组织」,还有一整场「AI Native 组织论坛」。
平台卖的东西,已经不是「给你一个成品 AI」,而是「给你一堆零门槛的积木,让你自己的团队变成超级团队」。
中间那一道转手,在中国被平台和企业一起省掉了。
所以如果你现在准备在AI领域创业,你可能需要知道这个残酷、虽然违背直觉但又符合常识的现实。
分岔 2:美国是新公司来抢老 SaaS,中国是老 SaaS 自己干自己
隔壁 401 那场叫「SaaS 迎来 Agent 时刻」,9 场演讲。我按出场顺序排了一下,一格是一场:

一格是一场。看紫色那四格:金蝶、恒生聚源、北森、合合信息——老牌软件公司在自己给自己装 Agent
阿里云自己占了 3 场,老牌软件公司占了 4 场:金蝶讲企业智能体操作系统,北森讲 AI HR 专家平台,恒生聚源讲金融智能体,合合信息讲 Data Agent。
美国那边的叙事,是一家 AI 原生的新公司冲进来,抢老 SaaS 的客户。YC 那近千家里,很多就是冲着某个老软件的地盘去的。
这就是我们为什么看到当初美国 SaaS 企业的股票暴跌的原因之一:因为它们的护城河,可能也只剩下客户关系、数据和合规了。
但在云栖的台上,你不太能看到「新公司颠覆老公司」这个剧本。你看到的是老公司自己动手,把自己改成 AI Native 公司。
把这四家的演讲标题原文念一遍,你会发现一件挺有意思的事:
恒生聚源|GAOS:AI 时代的金融智能体数据操作系统
北森|一站式 AI HR 专家平台:让 HR 释放专业能力
合合信息|从「数据查询」到「自主决策」:商业 Data Agent 的构建与产业落地
四家里有两家,直接管自己叫「操作系统」。
这不是在「加个 AI 功能」,这是在抢位置:在财务、在金融、在 HR 这些自己早就站稳的地盘上,抢先把自己变成那一层 Agent 的底座,不给新来的人留缝。
那为什么在美国,老 SaaS 被新公司打得这么狼狈,在中国却能自己改自己?
我的理解是,关键在于谁在给刀。
在美国,给刀的是资本。YC 一家孵化器就把近千家新公司武装起来,每一家都拿着钱、拿着最新的模型,去啃老 SaaS 的客户。资本武装的是挑战者。
在中国,给刀的是平台。你再看这场的另外 3 场阿里云演讲:一场讲「Agentic SaaS:企业软件的第二次诞生」,一场讲「AI Coding:重构 SaaS 研发生产力」。它们讲给谁听?讲给台下这些老 SaaS 公司听。 平台把模型、把 AI Coding 工具、把数据库,一股脑递给了已经在位的软件公司。平台武装的是在位者。
再加上分岔 1 那一层:客户自己养着 AI 团队,他更愿意跟一家已经合作了很多年、数据已经在它系统里、合规已经过了的老供应商一起改,而不是换一家新的 AI 创业公司从头来过。
所以非常抱歉,你的确可以拿着AI重写一个所谓AI native的CRM产品,或者ERP,或者任何SaaS产品....但甲方根本不想搭理你。更好玩的是,你觉得你可以写,为什么觉得那些资金比你雄厚、人才比你济济的甲方写不了?
这其实跟分岔 1 是一回事:客户在自己家里养 AI,软件公司也在自己家里养 AI——大家都在养,没人等着别人来颠覆。
9 场里只有 1 场,来自一家更新一些的公司:探域科技,讲智能体怎么帮电商企业做业绩增长。九分之一。 这个比例,大概就是新公司在这张台上的位置。
分岔 3:美国在谈「按结果收钱」,中国在谈「按结果收钱很难」
美国讲 SaaS 讲得最久的人,是 SaaStr 的创始人 Jason Lemkin。中国讲 SaaS 讲得最久的人之一,是崔牛会的 CEO 崔强。
两个人在各自生态里的位置几乎一模一样:讲了十几年 SaaS,现在都在讲 AI。
Lemkin 最近干了件事:他把 SaaStr 的销售团队换掉了。原来是 10 个销售,现在是 20 个 AI Agent,由 1.2 个人管。注意他的姿势——他是买家,他没有自己养一支 AI 团队,而是去市场上把这些 Agent 买回来、拼起来用。
也正是因为美国有一大群 Lemkin 这样的买家,「按结果收钱」在美国才讲得通。
看看美国AI SaaS公司现在最典型的做法:Intercom 的 AI 客服 Fin,每解决一个客户问题收 0.99 美元,更狠的是没解决不收钱。。。;Sierra 这类 AI 客服公司,也是按「真正解决掉的对话」来收费。
它已经是卖方手里最锋利的一把新武器了,因为它对买方只需要说一句话:没效果,不要钱。
崔强这次在云栖讲的是「AI 重构 SaaS:三层变革与四条转型路径」。那场座位坐满了,后排和过道还站了一圈人:

崔强那场,座位坐满,后排和过道都站着人
他讲到一页幻灯片,标题叫「新的收入结构与毛利逻辑」,副标题是「混合模式同时处理收入确定性、单位成本与利润空间」。下面四行:基础订阅、使用计费、服务收入、结果定价。
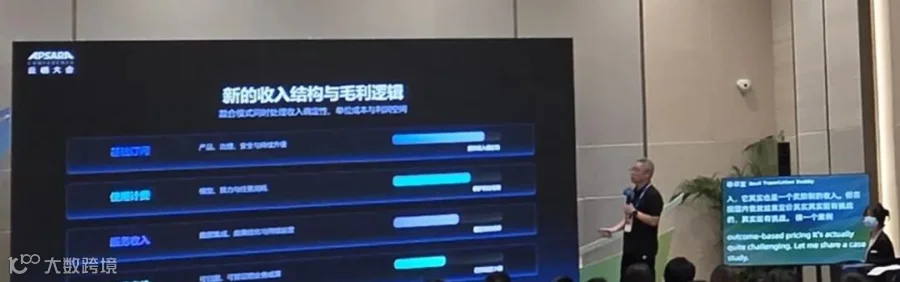
看最后一行和右下角的同传字幕:结果定价排在第四行
讲到最后一行的时候,同传字幕打出来一句:「在国内做结果定价其实挑战很大。」
我只引这一页和这一句,不替崔老师概括他整场讲了什么。
但很显然:如果客户家里自己养着一支 AI 团队,你跟他说「我按结果收费」,他心里算的第一笔账是——这个结果,我自己的团队能不能做出来?
这一条我想多讲几句,因为它不只是崔老师一句「挑战很大」,背后是一整套机制。
按结果收钱这一招,要能成立,得同时满足三个前提。美国恰好三条都满足,中国恰好三条都卡住:
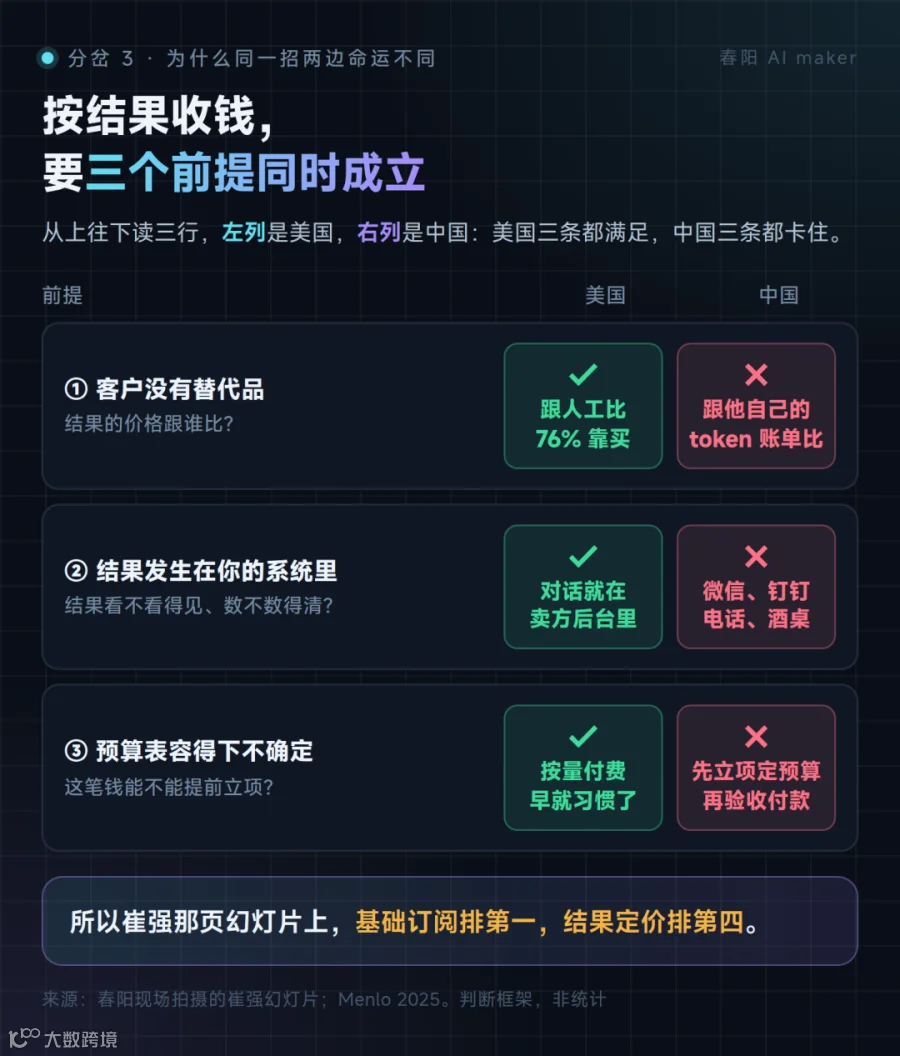
从上往下读三行,左列是美国,右列是中国:美国三条都满足,中国三条都卡住
第一个前提:客户没有替代品。
在美国,一个人工客服处理一张工单要花多少钱,行业里有公认的数。0.99 美元一放出来,买方心里马上就有一笔账:比人便宜多少。 结果的价格,是跟人工比的。
在中国,客户家里养着一支 AI 团队,手边还有千问这样的模型。你说「解决一次收 X 块」,他心里算的不是比人便宜多少,而是:这个结果,我自己的团队用 token 跑出来要多少钱?
在美国,结果的价格是跟人工比的;在中国,结果的价格是跟客户自己的 token 账单比的。 这两个天花板,差着好几个数量级。
第二个前提:结果发生在你的系统里。
Intercom 能按「每次解决」收钱,是因为客户的对话本来就发生在 Intercom 里。问题有没有解决、客户有没有再追问、有没有转人工,全在它自己的后台,一条一条记得清清楚楚。结果长在卖方的地盘上,账才算得清。
中国企业的成交在哪发生?在销售的个人微信里、在企业微信群里、在钉钉上、在电话里、在酒桌上、在线下门店里。结果发生在甲方的地盘上,你看不见。
看不见,就数不清;数不清,月底对账就是扯皮。「这单是你的 AI 聊成的,还是我的销售跟成的?」这个问题,你永远没法跟甲方吵赢。我自己做的就是AI员工这个业务,所以我太理解这里面的痛苦之处了。。
更何况,很多大企业的数据是不出门的(分岔 1 说过)。你想按结果收钱,第一步得把人家的成交数据接过来——光这一步,就过不了甲方的信息安全和合规那一关。
第三个前提:预算表容得下一个不确定的数字。
美国企业买云、买 API,早就习惯了按量付费,月底来多少账单付多少。
中国大企业,尤其是国企,买东西是先立项、再定预算、最后验收付款。预算表上要一个确定的数字。「按结果收费,今年可能 20 万,也可能 200 万」——这种话财务听了是要皱眉的。一个无法预先确定金额的费用,在很多企业的采购流程里根本立不了项。
三条叠在一起,你就明白崔强那页幻灯片为什么是那个顺序:基础订阅排第一,结果定价排第四。
副标题里那个词是关键:收入确定性。 在中国,卖方首先得有一笔确定的钱,才敢去碰那笔不确定的钱。
所以,如果你也在中国做 AI,也想试试「按结果收钱」,先问自己三个问题:
2/ 客户自己用模型做出同样的结果,要花多少钱?
3/ 这笔钱,能不能提前写进客户明年的预算表?
三个都答不上来,就老老实实先收订阅费。
不是结果定价不好,是在中国,你得先证明那个结果,只有你做得出来。
分岔 4:YC 按技术分类,云栖按谁来买单分类
最后一处分岔,藏在两边的「目录」里。说实话,这是本场大会最让我倒吸一口冷气的部分,因为它直接决定了大多数AI创业者的命运。
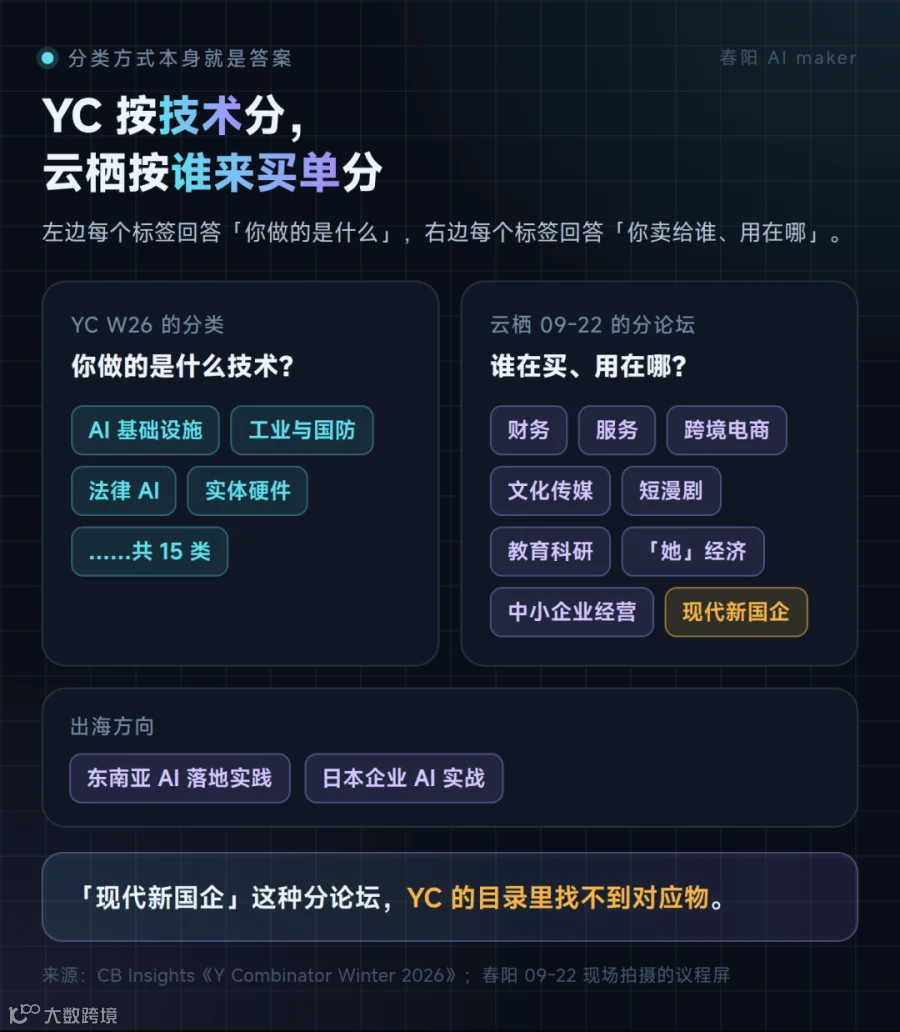
左边每个标签回答「你做的是什么」,右边每个标签回答「你卖给谁、用在哪」
CB Insights 拆 YC W26 那一批,分类是按技术和产品形态切的:AI 基础设施 39 家,工业与国防 35 家(上一批才 17 家),法律 AI 8 家,每 8 家里有 1 家在做实体硬件。它问的是「你做的是什么」。
云栖 9 月 22 号下午的分论坛,是按买家和场景切的:

9 月 22 号下午的分论坛议程屏,最底下一行是第十七期「现代新国企」研讨会
财务、服务、跨境电商、文化传媒、短漫剧、教育科研、「她」经济、中小企业经营入口……还有一场「现代新国企」研讨会。它问的是「谁来买单、用在哪」。
为什么两边的目录长得这么不一样?因为目录是给掏钱的人看的。
YC 的目录,是给投资人和想买工具的美国企业看的。投资人要看你押的是哪条技术赛道;美国企业想买一个法律 AI、一个客服 AI,就去目录里按品类挑。按技术分类,是一个「买方市场」的目录:品类清楚,拿来就能比价、下单。
云栖的目录,是给那一家家「立了业」的企业看的。一个财务总监来了,他不关心你用的是哪个模型架构,他关心的是我这个财务部门,怎么用 AI 升级;一个国企的信息中心主任来了,他要找的是跟我处境一样的国企,都是怎么干的。按场景分类,是一个「自己养」的目录:不是来挑产品的,是来学怎么养的。
「现代新国企」这种分论坛,你在 YC 的目录里找不到对应物。而且你注意议程屏上那几个字:第十七期。它不是今年临时加的一场,是一个办到第 17 期的固定栏目——国企这个买家群体,在中国的 AI 市场里,是被当成一个单独的「赛道」来经营的。
还有一个细节,我觉得特别能说明问题:22 号下午这一屏,好几场分论坛的标题里都有「组织」两个字——「从解题、感知到组织重塑」「AI Native 组织论坛」「Qoder 助力 AI Native 超级组织」。
美国在谈「买什么 AI」,中国在谈「把组织改成什么样」。 前者是采购问题,后者是「养育」的问题。
连出海方向也不一样:云栖这边讲的是东南亚 AI 落地和日本企业 AI 实战,看的是亚洲,不是美国。中国的 AI 出海,眼下先去的,是那些跟自己一样、企业也习惯「自己养」的市场。
再补一个很「中国」的现场细节。弹性计算那场门口的易拉宝上,写着「5 轮重磅抽奖、36 位幸运观众、无门槛」:
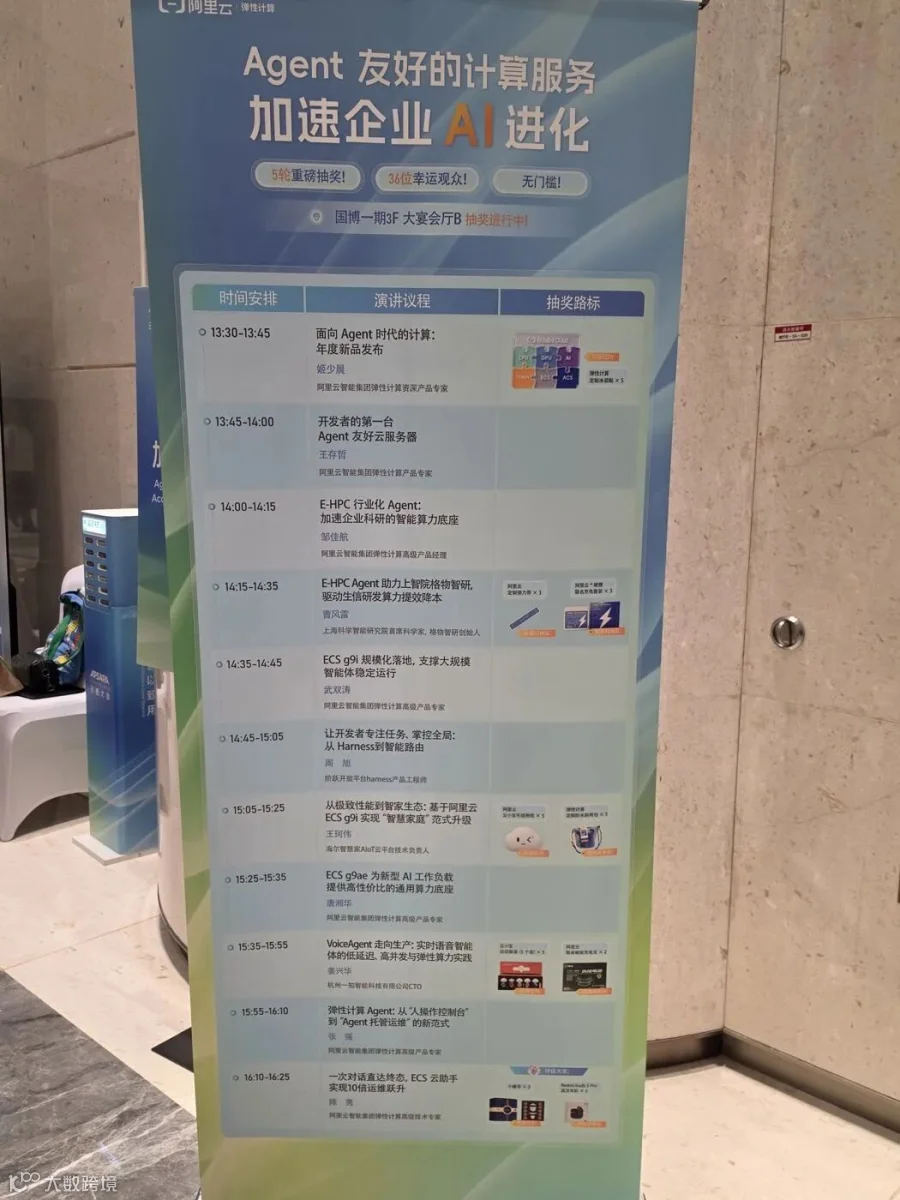
弹性计算专场门口的易拉宝,右边一栏是每场对应的抽奖奖品
我不是在调侃。这恰恰说明了平台的客户是谁:它要把算力卖给企业里的开发者,那就得先把这些开发者请进会场。 这些开发者,就是那一家家「内生 AI 公司」的员工。
在美国,平台要讨好的是创业公司的创始人;在中国,平台要讨好的是企业里写代码的那个人。谁是平台的客户,谁就是这个生态里真正掏钱的人。
写在最后:在中国做 AI,你的对手可能是客户自己
把四处分岔摆在一起,其实是一张图:

上下两条链对着看:美国在中间那格长出了近千家公司,中国那一格几乎是空的
美国的价值链是:模型公司 → 近千家 AI 创业公司 → 企业买单。中间那一层很厚,YC 一家孵化器就塞进去了近千家。
中国的价值链是:云平台(千问 + 数据库 + 算力)→ 企业自己的 AI 团队。中间那一层,很薄。
这对在中国做 AI 的人意味着什么?
那还有地方活吗?有,但位置很具体:企业自己不愿意做、平台也够不着的那一段。
拿笔者我自己做的 AI 员工举个例子。在个人微信里一对一地接待客户、跟进客户,这件事大企业不太会专门养一支团队去做——太碎、太脏、太贴近一线;平台的大模型也伸不进每一个销售的个人微信里。这一段,就是夹缝里的活路。
回到开头那两个「一千」。
YC 那近千家,是美国企业「买」出来的市场,是一千家 AI「创业」公司;云栖那 1000 家,是中国企业「养」出来的生态,是一千家拿 AI「立业」的公司。
如果你也在做 AI,不妨拿这把尺子量一量自己:你要卖的那个东西,客户会不会自己在家里养一个?
如果答案是「会」,那你要找的不是客户,是那个他不想养的角落。
但一个更聪明的答案可能是..你或许想去某些大企业里头,“拿着阿里云创AI的业”,但不是以创之名,而是以养之义。
关于本文作者春阳:鲸奇 SCRM 创始人、CEO
本文数据 Credit 归 YC 官网公司目录、CB Insights《Y Combinator Winter 2026》分析、Menlo Ventures《2025: The State of Generative AI in the Enterprise》与 ICONIQ《2026 年 GTM 市场进入现状》报告,现场照片与判断由春阳在 2026 云栖大会完成。