制冷剂行业
中国HFOs(如 R1234yf)的市场规模近年来在持续、高速的扩张,产能已从2022年将近4.8万吨,预计2026年增长至22万吨以上。但总体来看,我国HFOs产品的产能利用率相对较低,这主要受到生产专利、制冷剂替代和商业化进程的影响,目前所产产品也是以出口为主。

汽车市场
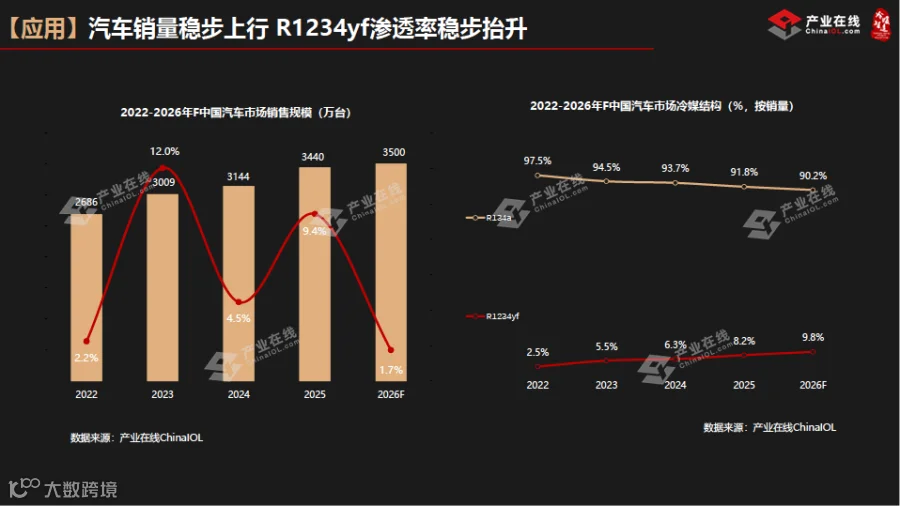
汽车市场,近年制冷剂销售规模稳步上行。这一趋势主要受新能源汽车市场的扩张带动,反观传统汽车的销售规模正逐年减少。
从冷媒结构来看,汽车市场的冷媒主要为R134a和R1234yf。目前内销市场基本仍以R134a为主,但已有极少量车型开始搭载R1234yf。而外销市场由于欧美等国家更为严苛的法规要求,已有超过30%的传统汽车采用R1234yf制冷剂,出口的新能源汽车当中这一占比则更高,达到了近50%。
年鉴节选-传统汽车
在内销市场,传统汽车制冷剂领域正经历艰难且深刻的变革。2025年,R134a制冷剂凭借成熟的技术和稳定的性能,占据超99.9%的市场份额。然而,随着“双碳”目标推进与环保法规趋严,国家对制冷剂的环保标准提出更高要求,制冷剂市场格局面临重塑。

出口市场,传统汽车制冷剂低碳替换节奏持续领先内销市场,迭代进程进一步提速。2025年出口传统汽车搭载R1234yf的比例为33.5%,占比逐年提升,核心驱动力来自海外严苛环保法规约束。


年鉴节选-新能源汽车
在内销市场,新能源汽车制冷剂应用转型尚处初期,R134a占据绝对主导。在“双碳”目标与日趋严格的环保政策驱动下,汽车制冷剂低碳转型已明确时间表,正倒逼车企加速技术切换。

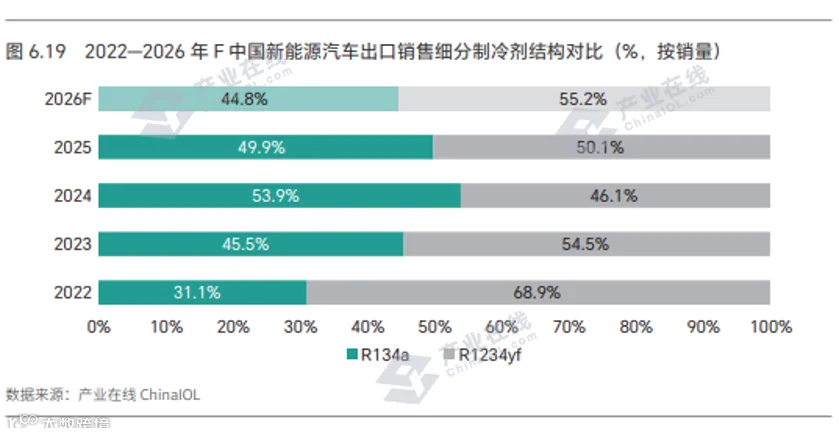
相较于内销市场的缓慢转型,新能源汽车出口市场制冷剂低碳替代节奏更快、迭代程度更高。受欧盟F-gas法规及海外各国严苛温室气体管控标准约束,低GWP环保冷媒已成为国产新能源汽车出海的重要合规门槛,超低GWP 的R1234yf凭借突出的环保性能,成为新能源车型出口的主流适配冷媒与市场准入“通行证”。


产业在线月度跟踪新能源汽车与电动压缩机配套数据,覆盖80% 以上主流车型,按电压平台、空调类型、充电类型、压缩机排量等多维度细分,精准还原配套格局。关注电动压缩机配套情况,欢迎联系获取样报,订购专属月度数据服务。