


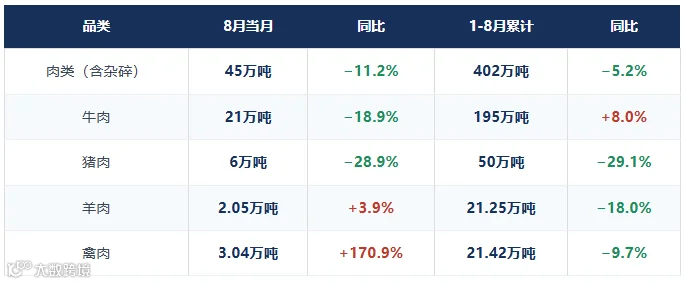
禽肉当月同比大涨,主因去年同期禽流感防疫限制、基数极低,并非需求端放量。
① 累计量减价增,8 月单月已量价齐降
1-8月累计进口肉类(含杂碎)402万吨、同比−5.2%;进口金额1188.8亿元、同比+6.0%。8月单月量价齐降(量−11.2%、额−7.1%),高价对采购的抑制开始显现。
② 牛肉配额告急:澳洲已用尽,巴西逼近上限
澳大利亚20.5万吨配额已于6月中旬用尽(6月20 日起配额外加征55%关税);巴西110.6万吨配额据商务部8月10日提示已使用90%,预计9月内触及 100%。按现行规则,达到配额100% 的第3日起,配额外进口即在现行税率基础上加征 55% 关税。
③ 来源结构正在重排
8月当月牛肉进口中,巴西升至63.6%,澳大利亚骤降至3.7%(1-8月累计尚有 11.4%)。阿根廷当月占比由累计 15.5% 升至 17.2%;乌拉圭、新西兰配额相对充裕,具备承接空间。
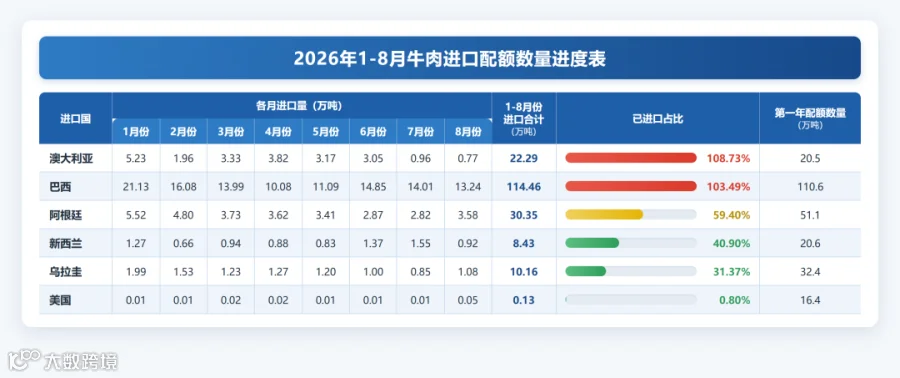
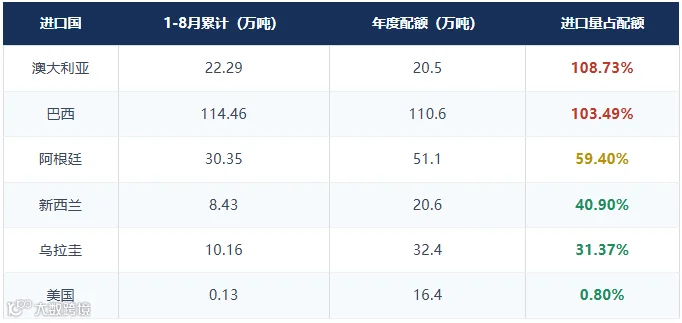
本表占比按海关累计进口量 ÷ 年度配额推算,非商务部官方配额消耗进度。
注:海关总署与商务部数据存在差异。海关与商务部两套口径不同,本表占比按海关数据推算,仅供参考。
配额应按商务部为准,因此巴西配额是否达到触发线,需以商务部正式公告为准。目前商务部尚未发布巴西配额已达100%的公告,海关数据显示的超额仅作参考。
· 海关总署《(14)2026年8月进口主要商品量值表(人民币值)》
· 海关总署统计数据在线查询平台(HS 0201+0202,按贸易伙伴分组)
· 配额上限依据:商务部公告 2025 年第 87 号(保障措施期 2026-2028 年)


我们的服务:
· 金融垫资
· 海外200+工厂直采
· 清关报检、冷链仓储一站式服务
欢迎添加微信,随时联系洽谈!

欢迎致电咨询
联系方式:杨女士 18916034596
张女士 19542821290